
Opiniones de expertos


Por qué el IPC no recoge el encarecimiento de casas y bolsa
Una casa media en Estados Unidos ya cuesta $440,600 y el hogar medio ingresa unos $84,000 al año. La brecha tiene mucha importancia ya que expulsa a una parte creciente de la demanda de la compra, mientras quienes ya tenían vivienda y cartera han visto cómo su patrimonio seguía engordando. Y, sin embargo, buena parte de ese golpe no entra en la inflación oficial.
Ese es el punto de partida de un análisis de Karl-Friedrich Israel publicado en The Daily Economy y que nos ha parecido extremadamente interesante.
La tesis es incómoda, pero merece atención: el IPC no está diseñado para captar el encarecimiento de activos como la vivienda en cuanto inversión o la bolsa. Mide otra cosa. El problema es que, en la economía real, esa exclusión pesa cada vez más.
El CPI mira el consumo corriente, no el patrimonio
La explicación arranca en la teoría de índices que formuló Gottfried Haberler en 1927. Los grandes índices de precios, como Laspeyres o Paasche, funcionan bajo una hipótesis concreta: el individuo al que retratan es un consumidor puro. Gasta su renta en consumo presente. No ahorra. No invierte. No acumula cartera. Tampoco compra una casa pensando en su revalorización, sino solo en el servicio de uso.
Desde ese marco, el encaje es lógico. El IPC sí recoge el coste de la vivienda como gasto de alojamiento, pero lo hace a través del owners’ equivalent rent, una estimación de lo que costaría alquilar el servicio que presta una casa. No incorpora el precio de la vivienda como activo. Con las acciones ocurre algo aún más claro: no aparecen en el índice en ninguna forma.
Sobre el papel, la arquitectura es coherente, pero en la calle, el efecto es otro. Desde 1995, el S&P 500 ha avanzado a un ritmo aproximado del 9.2% al año (15x) y la vivienda, medida por el índice Case-Shiller, un 4.7% al año (4x). El IPC, en ese mismo periodo, subió un 2.6% al año (2.2x).
La bolsa ha corrido más de tres veces que los precios de consumo y la vivienda casi el doble. Hablamos de un detalle crucial, porque deja fuera justo el tramo del encarecimiento que más separa a propietarios e inquilinos.
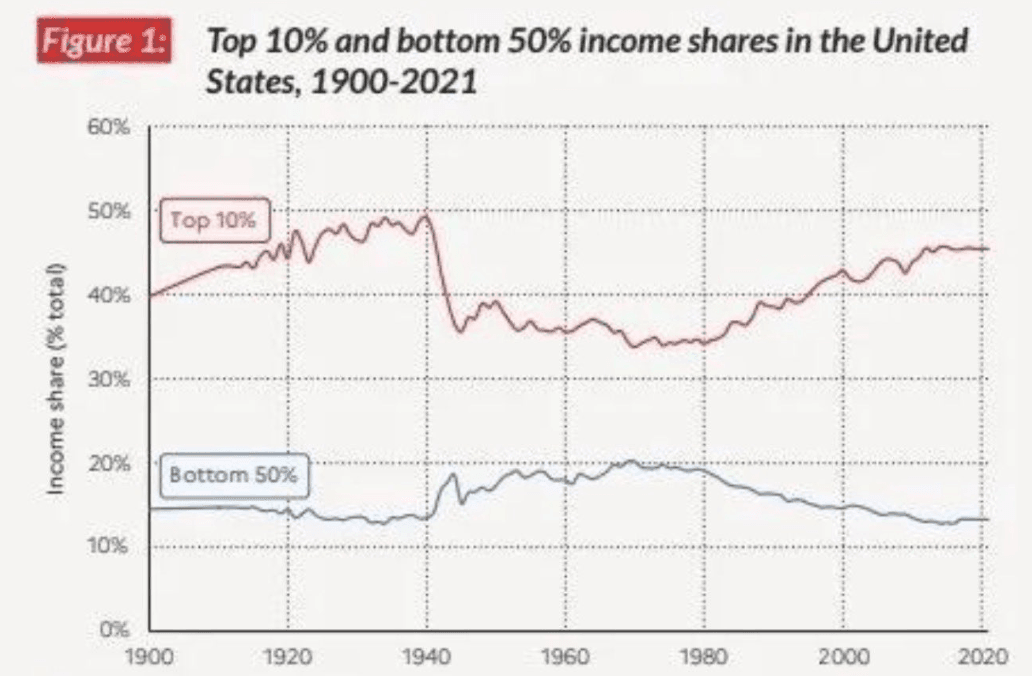
De hecho, la brecha patrimonial entre ambos está en el nivel más amplio del que hay registro.
El giro de 1995 y el papel del dinero
Israel añade una explicación monetaria. Si el dinero fuera neutral, el crecimiento de M2 debería parecerse, con el tiempo, a la suma del crecimiento real del PIB y la inflación medida por el CPI. Hasta mediados de los noventa, más o menos ocurría eso. Entre 1959 y 1994, M2 creció un 7.2% al año, frente a un 3.5% de crecimiento real del PIB y un 4.7% de inflación IPC. El total daba 8.2%. La diferencia era ligeramente negativa: alrededor de 1.0 punto porcentual al año.
Desde 1995, la foto cambia. M2 ha crecido un 6.2% al año, mientras el PIB real y el IPC han avanzado un 2.5 % anual cada uno, un 5.0% combinado. La brecha pasa a ser positiva: 1.2 puntos porcentuales al año. Son casi dos puntos de giro frente a los 35 años anteriores. Llama la atención que ese cambio coincida con el periodo en el que la vivienda y la bolsa empezaron a despegarse del IPC.
La idea de fondo es conocida en la escuela austriaca y enlaza con el efecto Cantillon: el dinero nuevo no cae como lluvia uniforme sobre toda la economía. Entra por bancos, crédito y mercados financieros. Se filtra de forma desigual. Cuando llega al conjunto de los hogares, parte del ajuste ya ha ocurrido en otros precios. En una economía con buena parte del consumo básico ya cubierto, ese exceso de liquidez puede acabar antes en acciones y ladrillo que en la cesta de la compra.
Eso sí, hay que recalcar que no hay una relación mecánica única. Los activos se mueven por más cosas: productividad, demografía o flujos globales de capital. Pero la conclusión es bastante clara. Los indicadores clásicos de inflación tienen un ángulo muerto. Si solo se mira el IPC o el PCE que sigue la Reserva Federal, se pierde de vista una parte del encarecimiento que más condiciona hoy la movilidad económica: el precio de entrar en la vivienda y el mercado financiero.
¡Regístrate ahora!
Obtén acceso a contenido exclusivo y mantente actualizado con las últimas noticias.
