Opiniones de expertos


La QE no arregla la burbuja de deuda soberana, alerta Daniel Lacalle
El gran susto no está en la inteligencia artificial, sino en el papel soberano. Daniel Lacalle pone el foco ahí y no le faltan municiones: el Bloomberg Global Aggregate Index aún acumula una caída neta de aproximadamente 16% desde su techo de comienzos de 2021. Ojo al movimiento, porque hablamos de carteras que compraron deuda pública como refugio y han descubierto que el refugio también pierde dinero.
La tesis es incómoda para quienes siguen dando por hecho que, si aprieta el mercado, el banco central volverá al rescate. Su argumento es que la expansión fiscal lleva años apoyándose en una idea peligrosa: que siempre habrá compras de bonos, tipos contenidos y una nueva ronda de liquidez para maquillar el exceso de gasto. Eso da aire durante un tiempo, sí, pero no arregla la solvencia. Y ahí está el nudo del problema.
La parte visible del iceberg es la menos preocupante
Lacalle recuerda que la deuda pública global ya equivale al 94% del PIB. Parece mucho, sin embargo, para él, el verdadero agujero está debajo de la línea de flotación: compromisos sin financiación suficiente en pensiones, sanidad y otras partidas que elevarían la factura hasta el 300% del PIB. Mirar solo el bono ya emitido, viene a decir, ofrece una foto amable de un problema bastante más serio.
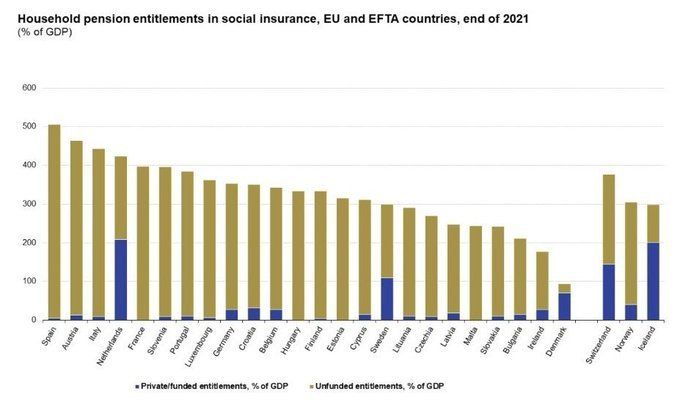
En España, contando las obligaciones de pago, la deuda asciende al 600%/PIB.
El FMI tampoco ayuda a rebajar el tono. Proyecta que la deuda pública global llegará al 100% del PIB en 2029, impulsada por las grandes economías. Llama la atención que el foco ya no esté solo en los emergentes, que eran el sospechoso habitual cuando se hablaba de crisis de deuda, sino en países desarrollados que llevan años financiando promesas crecientes con más déficit.
Estados Unidos aparece como ejemplo mayor. El informe fiscal 2025 del Tesoro sitúa la deuda federal en manos del público en el 99% del PIB y, aparte, cifra en aproximadamente $88.4 trillion los desfases proyectados de financiación en los programas de seguros sociales, medidos en valor presente a 75 años. No es deuda emitida hoy, pero sí compromisos que alguien tendrá que pagar o reformar.
Comprar bonos compra tiempo, no solvencia
La crítica a los bancos centrales va por una vía muy concreta. Comprar deuda puede comprimir primas de riesgo y abaratar temporalmente la financiación del Estado. El problema llega después: muchos gobiernos aprovechan ese respiro para gastar más, no para sanear cuentas. Así, el alivio monetario convive con un deterioro fiscal de fondo. Es el clásico placebo de mercado. Cada vez dura menos.
Hay además un matiz técnico que suele pasar desapercibido. Según el Bank For International Settlements, cuando un banco central compra deuda larga con reservas bancarias remuneradas, cambia pasivos a largo plazo por otros cuyo coste se mueve con los tipos a un día. Traducido a lenguaje de mercado: el riesgo de tipos no desaparece, cambia de bolsillo. Y el sector público, visto en conjunto, queda más expuesto a subidas de tipos cortos.
Lacalle liga ese mecanismo a dos efectos que el ahorrador conoce bien: inflación persistente y pérdida de poder adquisitivo. Si el ahorro acaba dirigido hacia deuda pública con rentabilidades por debajo de la inflación, la factura no desaparece; se reparte. Es represión financiera. El ciudadano la paga con menor rendimiento real, salarios que cunden menos y una economía productiva más presionada por impuestos altos.
El cálculo final tampoco invita a seguir pateando la lata. El Tesoro estima que retrasar la reforma fiscal hasta 2036 elevaría el ajuste medio necesario del 4.7% al 5.6% del PIB. Esa cifra resume bastante bien el problema: aplazar decisiones hoy encarece el arreglo mañana. Y sorprende que, pese a ello, la política siga premiando anunciar gasto presente y dejar la cuenta al siguiente.
La idea de fondo es áspera para el mercado de bonos: un banco central puede sostener el precio del papel durante una temporada, pero no fabrica riqueza real ni convierte un exceso permanente de gasto en algo sostenible. De ahí que parte del dinero haya ido soltando duración y deuda soberana para buscar crédito, baja duración y deuda privada.
¡Regístrate ahora!
Obtén acceso a contenido exclusivo y mantente actualizado con las últimas noticias.