Análisis de mercados

El 5.26% del bono de EEUU reabre la grieta del petrodólar
Del 3.97% al 5.26% en menos de ocho meses. Esa subida del bono de EEUU a 10 años, 129 puntos básicos desde finales de febrero del 2026, es el dato más importante del mercado y que nos avisa de un problema bastante mayor: el desgaste del petrodólar.
Con más de $40 trillion de deuda, cada punto básico adicional eleva la factura anual de intereses en unos $4 billion.
La cuenta impresiona. Un alza de 129 bps equivale a casi $516 billion más al año, sobre un déficit que ya rondaba $1.8 trillion. En renta fija, cuando aparece tanto papel y al mismo tiempo flojea la demanda estructural, el mercado pasa factura. Ahí está el corazón del problema.
Menos dólares del petróleo, más tensión en los Treasuries
El conflicto de Irán está estirando las reservas de armamento de EEUU y abriendo dudas sobre la capacidad de Washington para seguir protegiendo el Golfo Pérsico. Si esa percepción gana cuerpo, los productores de crudo tendrían más incentivos para vender energía fuera del circuito del dólar.
Eso pondría presión sobre dos pilares del sistema: el propio dólar y la deuda pública estadounidense. Durante décadas, el petrodólar generó una demanda casi automática de ambos activos. Los dólares cobrados por el petróleo terminaban reciclándose hacia Wall Street y, en buena medida, hacia los Treasuries. Si ese flujo pierde intensidad, la demanda natural se enfría justo cuando el Tesoro necesita colocar volúmenes enormes para financiar déficit, gasto militar, prestaciones e intereses.
El bono a 10 años es el gran termómetro del sistema fiduciario en dólares y la tensión de los últimos años es incontestable. A día de hoy incluso es dificil darle la etiqueta de tasa libre de riesgo que a menudo se le asigna. Conviene recordar lo básico: cuando cae el precio del bono, sube su rentabilidad. Es decir, si las manos fuertes sueltan posiciones en Treasuries, Washington paga más por endeudarse y el dólar pierde parte de su escudo.
El activo que sale mejor parado es el oro
Si esa tesis se impone, el ganador es claro: el oro. La pieza subraya que China y grandes productores de petróleo de Oriente Medio llevan años acumulándolo. No parece casual. La idea es que, si el comercio energético se aleja algo más del dólar, el metal gana atractivo como activo neutral de liquidación.
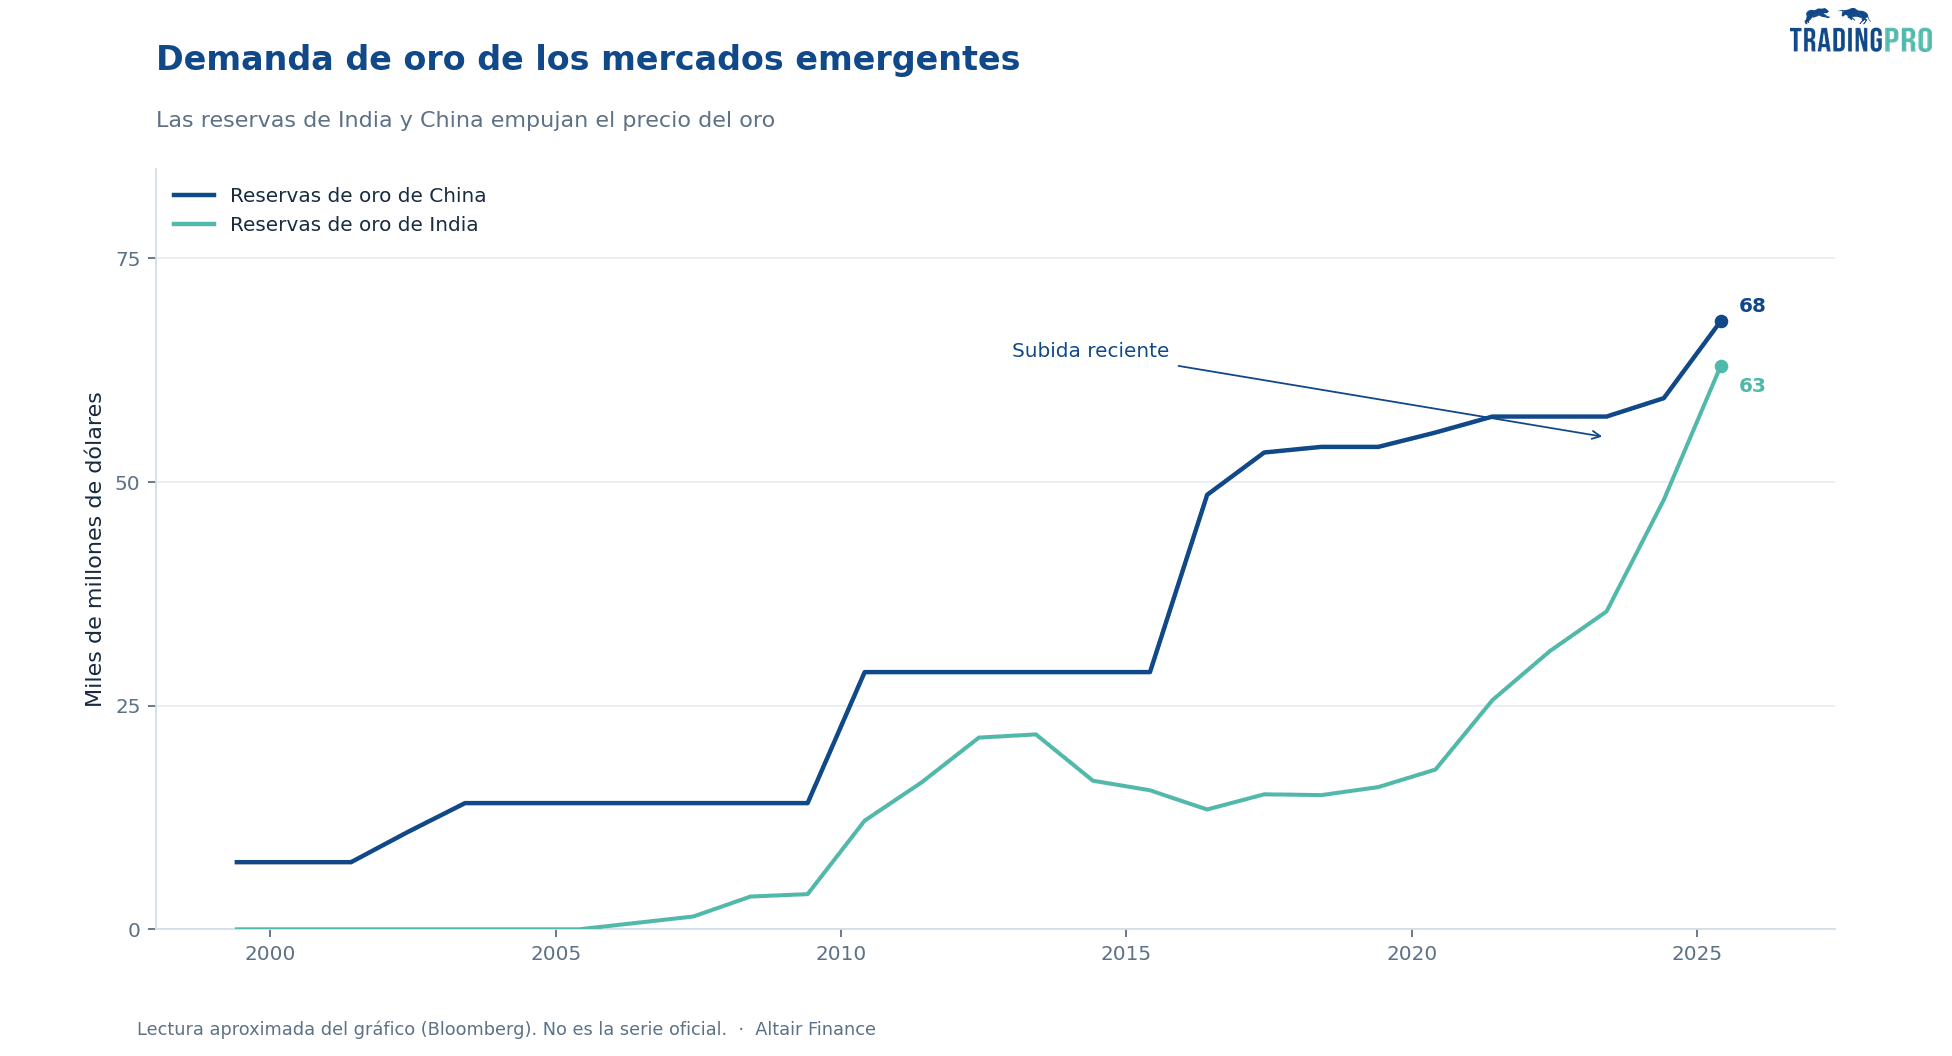
La demanda de ORO por parte de Asia (India y China) sigue disparada y alcanzando RECORDS. El metal es la cobertura de las potencias emergentes.
China aparece en el centro del movimiento. Es el mayor productor de oro del mundo y uno de sus principales consumidores. Nadie fuera de Pekín sabe cuánto metal controla realmente el Estado chino, y las reservas oficiales solo enseñan una parte. Hay otro detalle relevante: Pekín lleva años levantando la infraestructura necesaria para conectar el comercio denominado en yuanes con el mercado físico del oro. Llama la atención que ese trabajo previo encaje ahora con un eventual giro monetario de más calado.
El precedente que rescata la fuente es 1971, cuando Nixon rompió el vínculo del dólar con el oro. Bajo el sistema anterior, el metal cotizaba a $35 por onza. En Enero de 1980 había escalado hasta $850, una subida de más del 2,300%. La comparación no demuestra que la historia vaya a repetirse, eso sí, pero sirve para medir la magnitud del cambio que plantea esta lectura.
La conclusión de fondo es incómoda para EEUU. Washington puede emitir dólares sin límite, pero no puede crear con una tecla fábricas de misiles, cadenas de suministro de tierras raras, control sobre el Estrecho de Ormuz o credibilidad militar en el Golfo. Si la guerra con Irán acelera ese desgaste, el mercado tendrá tres pantallas abiertas: los productores de crudo, el dólar y, por encima de todo, el oro.
¡Regístrate ahora!
Obtén acceso a contenido exclusivo y mantente actualizado con las últimas noticias.