Actualidad

La caída del oro y la plata no enfría la tensión de fondo
Mientras el oro cedía un 14% en el segundo trimestre, los bancos centrales compraron 288.9 toneladas, un 62% más que un año antes. Ahí está el dato que descoloca al mercado, porque el metal corrigió con violencia desde los máximos de enero, pero las manos fuertes oficiales no aprovecharon para soltar posiciones: hicieron justo lo contrario.
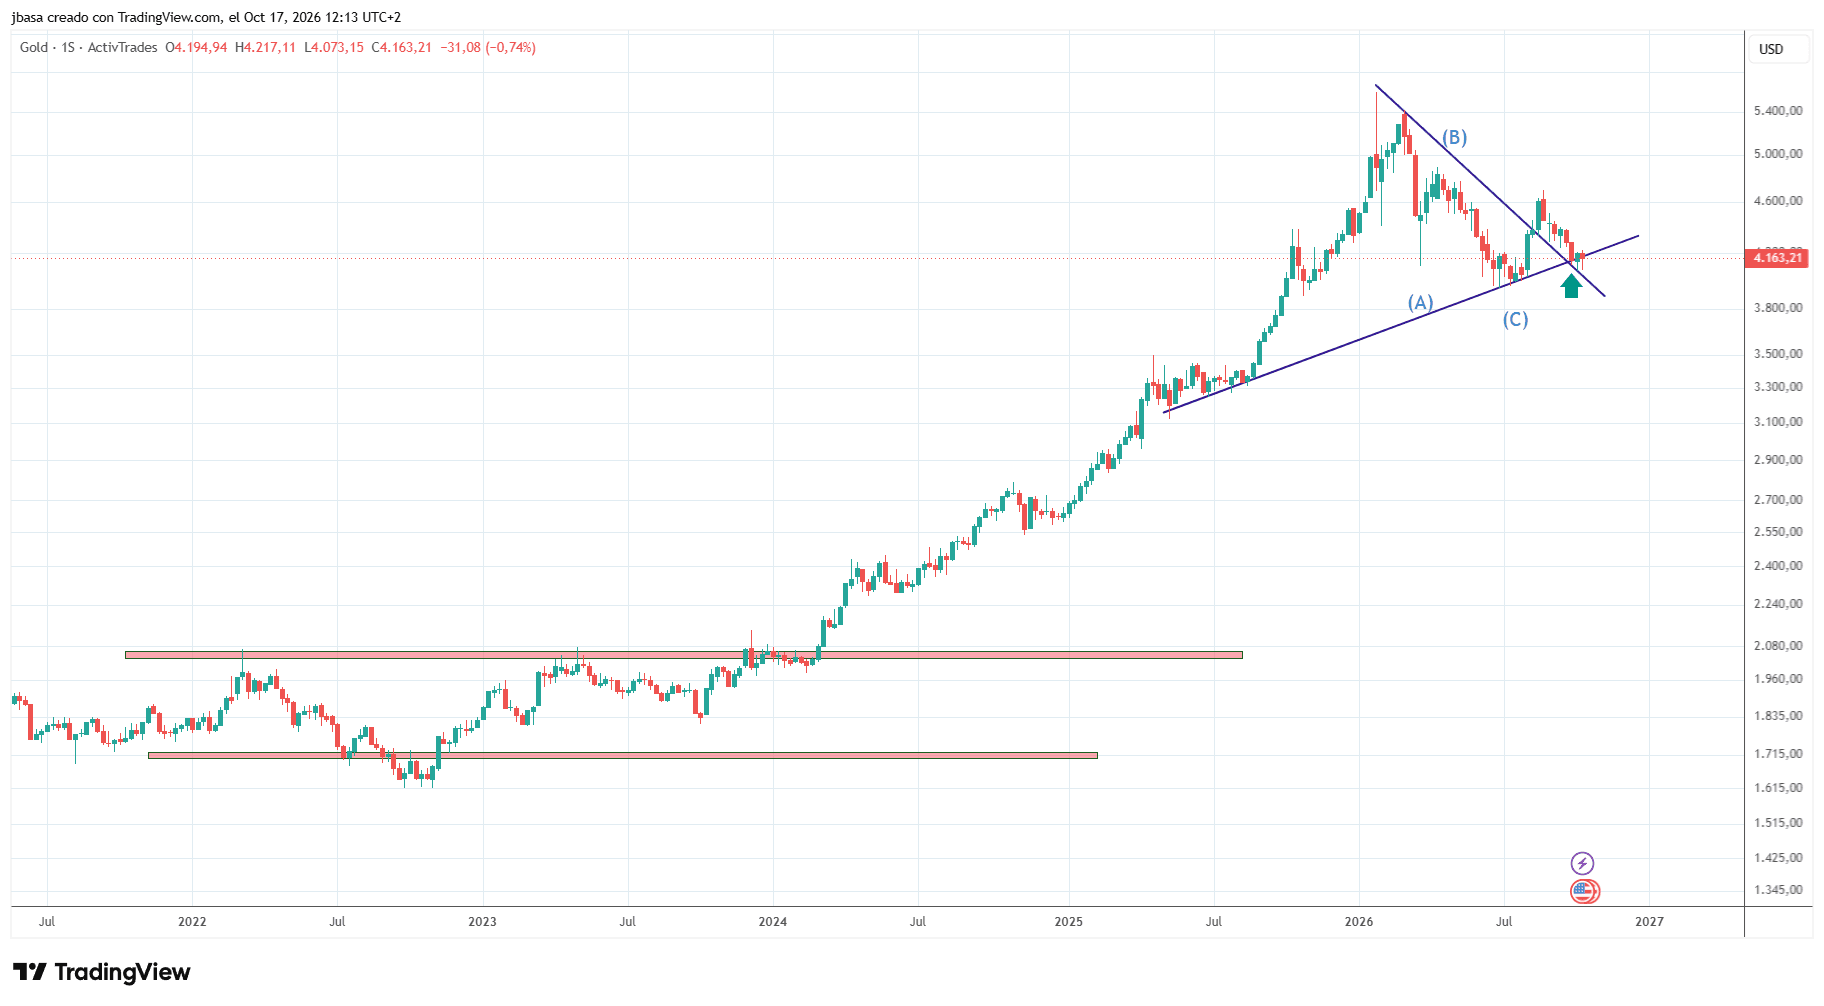
La foto impresiona. En los últimos días de enero de 2026, el oro marcó 5,608 dólares y actualmente cotizamos en 4100, un 27% por debajo del pico spot.
La plata pasó de $121.62 el 29 de enero a cerca de $56, con un golpe superior al 53%. A simple vista, parecía el típico desinfle tras una subida excesiva.
Sin embargo, nuestra tesis va por otro lado: la caída del precio no ha arreglado el desequilibrio físico. Me explico. De abril a junio de 2026, con el escepticismo creciendo, los bancos centrales siguieron acumulando oro. Y en plata apareció una anomalía todavía más seria: sexto déficit anual consecutivo, estimado por el World Silver Survey 2026 del Silver Institute en 46.3 millones de onzas, frente a 40.3 millones el año anterior, con la producción minera plana. ¿Entendéis la ineficiencia?.
Lo que no cuenta la pantalla
Nuestro argumento es que este mercado no se entiende mirando solo el spot. En enero, la plata se disparó con la firma típica de un squeeze: tasas de préstamo físico al alza, curvas a plazo invertidas y un diferencial creciente entre Londres y Nueva York. En ese tramo, la ratio oro/plata cayó por debajo de 45; en octubre volvía hacia 70. Traducido: el papel iba por un lado y el metal entregable por otro.
Cuando ese apretón se deshace, el precio suele caer y así lo hizo. Pero la descarga vino sobre todo del mercado de papel, con futuros y opciones apretando la cotización hasta borrar la prima física. La abundancia del metal no volvió por arte de magia. De hecho, el déficit previsto para 2026 terminó ampliándose. Llama la atención que ocurra incluso después de que la demanda fotovoltaica de plata baje un 19% hasta 151 millones de onzas, la mayor caída registrada para su principal uso industrial.
¿Qué compensó ese retroceso? Más consumo ligado a centros de datos, redes eléctricas, vehículos eléctricos, infraestructuras de carga y defensa. Ahí la sustitución es bastante más difícil. Un fabricante solar puede adelgazar el uso de plata por célula; un conector de alta tensión o un módulo de potencia tienen menos margen.
El comprador que no mira precio
En oro, la clave está en quién compra. El World Gold Council detectó en 2026 que el 89% de los bancos centrales esperaba un aumento de las reservas globales de oro en los siguientes doce meses, y un 45% preveía elevar sus propias tenencias.
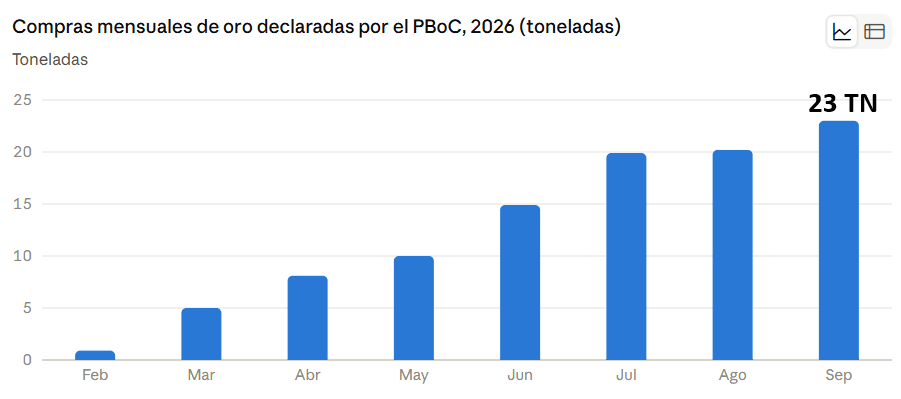
China es el principal Banco Central comprador
Además, HSBC situó cerca del 40% la proporción de gestores de reservas con planes de seguir comprando. Eso rompe el patrón clásico del comprador institucional, normalmente obsesionado con el precio.
Hay un matiz importante: las cifras oficiales se revisan, y mucho. El propio World Gold Council rebajó su estimación de compras del primer trimestre desde 244 toneladas a 57 toneladas, eso sí, el sesgo general sigue siendo alcista. Morgan Stanley llegó a concluir que el oro ya representa una porción mayor de las reservas globales de bancos centrales que los bonos USA, primera lectura así desde 1996.
Si esa rotación se mantiene, el mercado físico puede estrecharse más.
Desde aquí no podemos ser más alcista en TradingPRO. La tesis no ha cambiado y la lucha por activos reales va a volver a lo bestia.
¡Regístrate ahora!
Obtén acceso a contenido exclusivo y mantente actualizado con las últimas noticias.