Opiniones de expertos
Wall Street mira las midterms y teme un giro regulatorio
El castigo en Brasil durante las últimas 36 horas ha devuelto una vieja lección al mercado: la política puede desencadenar reajustes violentos en cuestión de sesiones. Con las elecciones legislativas de EEUU a la vuelta de la esquina, esa idea ha saltado a Wall Street. La tesis que gana terreno es incómoda para el inversor complaciente: una victoria demócrata podría no cambiar de golpe los fundamentales, pero sí alterar el marco político que ha sostenido buena parte de la subida.
Y es importante porque la bolsa estadounidense ya llega con fatiga. Hay una concentración extrema en tecnológicas, un componente especulativo evidente alrededor de la inteligencia artificial y unas valoraciones exigentes.
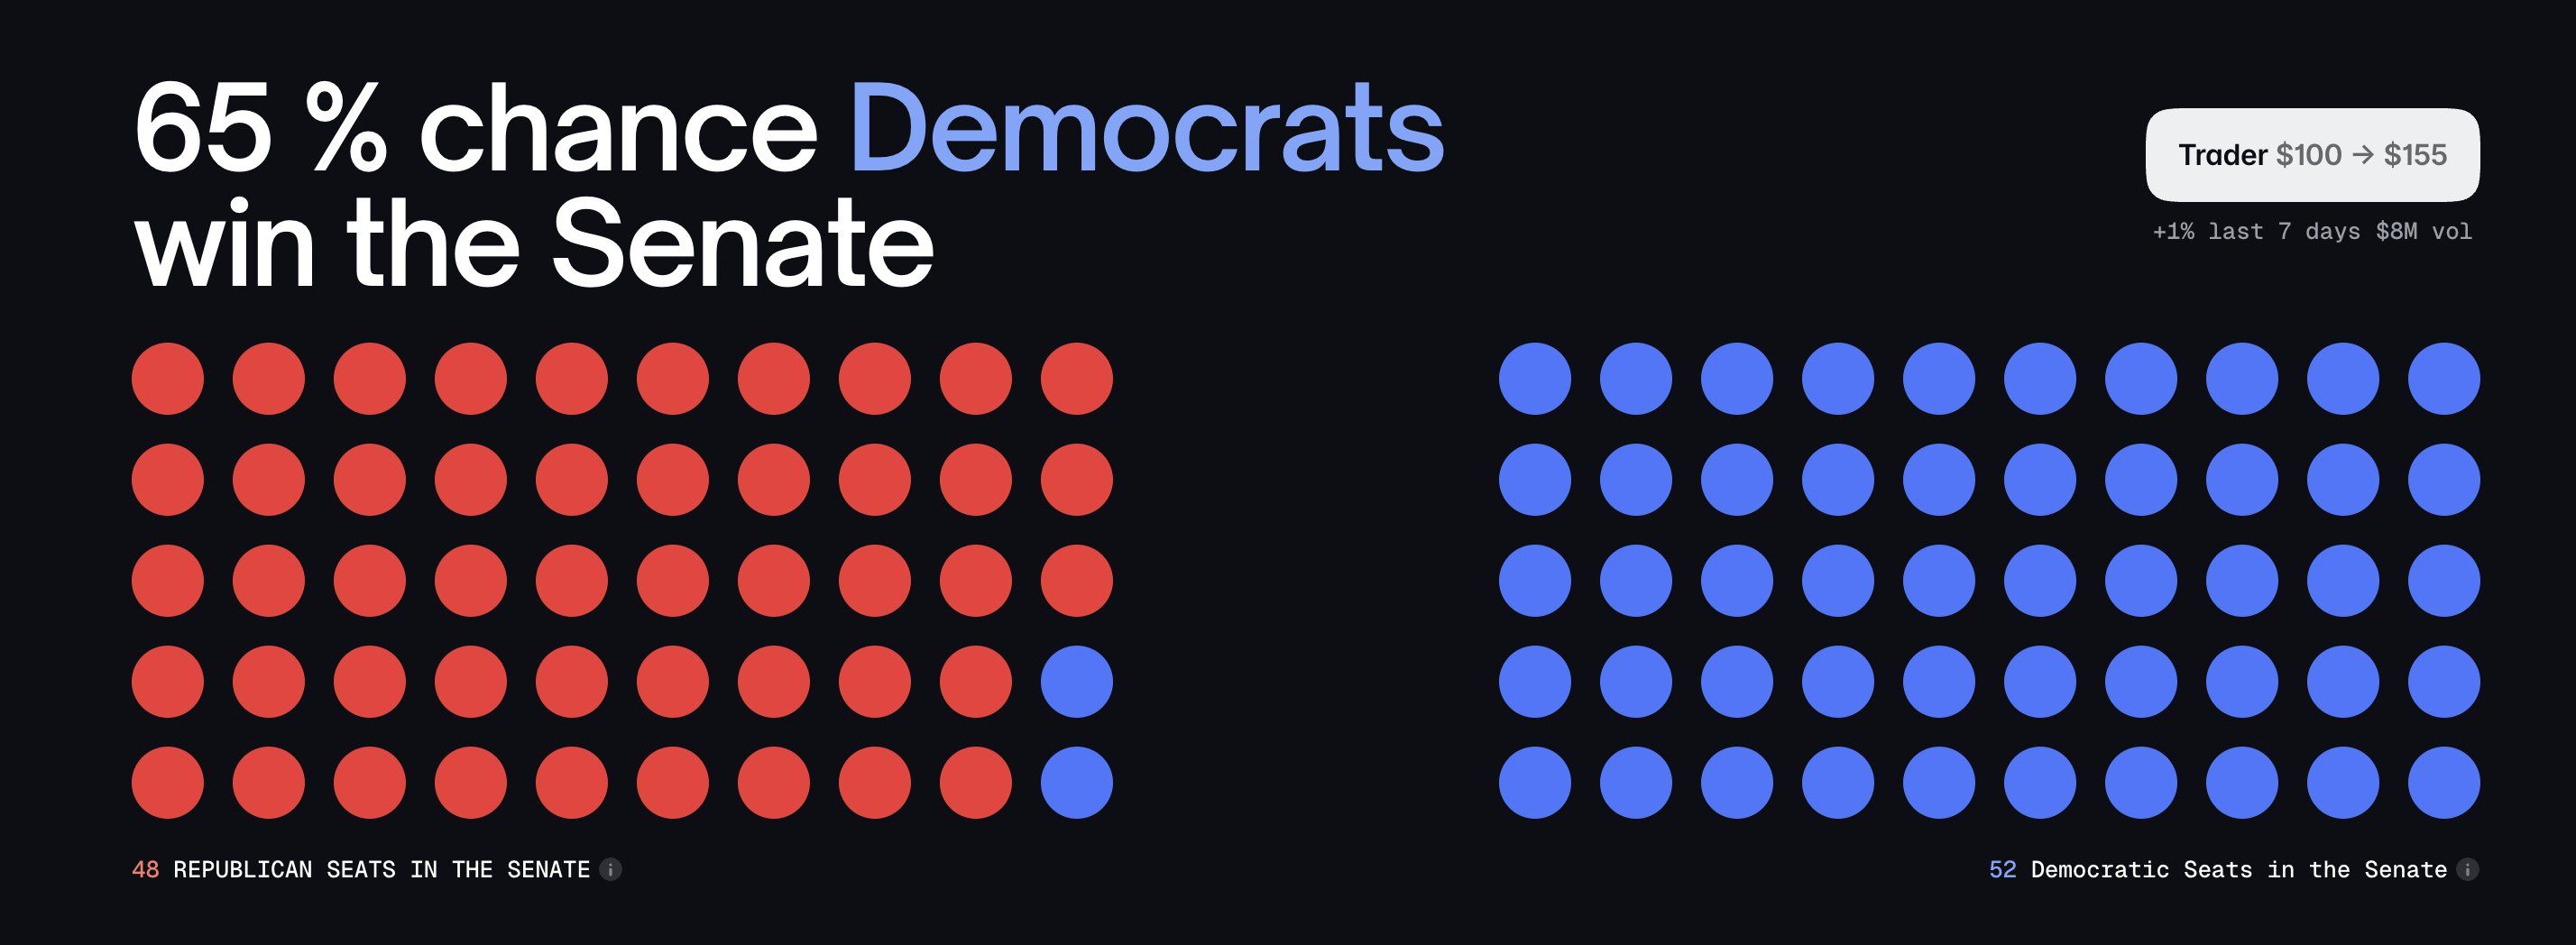
Por un lado, un Congreso demócrata podría resistirse a la guerra con Irán, lo que podría aliviar el petróleo y los rendimientos. Por el otro, tal vez también traiga más resistencia a la IA y los centros de datos, el sector que sostiene el mercado. Un riesgo podría desvanecerse mientras otro se acumula.
Durante los dos últimos años, EEUU ha funcionado con muy poca resistencia regulatoria. No porque la regulación haya desaparecido, sino porque Washington ha transmitido otra filosofía: menos trabas, más facilidad para formar capital y más margen para que las empresas operen. Ese viento de cola ha soplado en la misma dirección para cripto, crédito privado, energía, banca y tecnología.
Llama la atención que esa permisividad haya permitido al mercado digerir casi todo lo demás: el conflicto con Irán, la inestabilidad geopolítica, los aranceles, la incertidumbre comercial y unas valoraciones cada vez más exigentes. Cuando un mercado aguanta tanto, conviene mirar no solo beneficios y tipos, también el régimen político que lo arropa.
El golpe no vendría por una ley, sino por el escrutinio
Ahí entra el riesgo electoral. Si los demócratas ganan aunque sea solo la Cámara de Representantes, cambiarían las presidencias de comisión y el poder de citación. Bajo este entorno, Financial Services, Judiciary y Oversight podrían sentar a ejecutivos ante el Congreso, exigir comunicaciones internas y revisar con lupa fusiones, prácticas antimonopolio, valoraciones opacas en mercados privados, acuerdos de financiación ligados a la IA o subsidios para centros de datos.
La lista de frentes es amplia: plataformas de criptomonedas, mercados de crédito privado, desregulación bancaria, conflictos de interés corporativos, contratos públicos y el propio boom de la inteligencia artificial. Nada de eso exige controlar el Senado ni la Casa Blanca. Ni siquiera hace falta aprobar una sola ley nueva. Bastan audiencias, investigaciones y negociaciones presupuestarias para presionar a la SEC, la FTC, el DOJ y a los supervisores bancarios.
Si a la Cámara se sumara el Senado, el tablero se complicaría más para la Administración. Habría capacidad para bloquear la agenda legislativa, embarrar negociaciones de gasto y frenar iniciativas fiscales o desreguladoras.
Aunque el veto presidencial limite cambios legales profundos, Washington dejaría de ser un apoyo tácito para muchas compañías y pasaría a ser una fuente recurrente de incertidumbre.
Eso suele bastar para que aparezca papel. Las investigaciones del Congreso no necesitan tumbar un negocio para hacer daño: elevan costes legales, erosionan reputación, abren la puerta a derivaciones regulatorias y meten ruido sobre la rentabilidad futura. En sectores que hoy cotizan con prima por un trato amable del regulador o por una aplicación laxa de las normas, el ajuste puede llegar por compresión de múltiplos.
El ejemplo es directo. Una tecnológica que cotiza a 50x beneficios no necesita un desplome operativo para corregir con fuerza. Le basta con que el mercado rebaje las hipótesis que justificaban esa valoración. Y si el giro político fuera más lejos y los demócratas regresaran a la Casa Blanca en 2028, el foco ya no estaría solo en audiencias y teatro parlamentario, sino en impuestos corporativos, política energética, defensa de la competencia, regulación financiera y prioridades de supervisión.
La idea de fondo es sencilla: el mercado se ha acostumbrado tanto a un entorno permisivo que ha dejado de tratarlo como una variable. Puede que ahí esté el ángulo que hoy muchos están infravalorando.
¡Regístrate ahora!
Obtén acceso a contenido exclusivo y mantente actualizado con las últimas noticias.