Opiniones de expertos


SpaceX rompe los $160 con Morgan Stanley mirando a $300
SpaceX ha roto por fin el techo de los $170. El valor ha subido más de un 8% esta semana dejando atrás el rango en el que llevaba atrapado desde mediados de agosto.
El catalizador ha sido una nota de Morgan Stanley que va al grano. Los analistas sostienen que, a estos precios, la compañía ofrece una forma relativamente barata de tomar exposición a la economía del espacio y de la inteligencia artificial si la valoración se ajusta por el crecimiento esperado de beneficios. El matiz importa, porque la foto a corto plazo sigue pareciendo exigente.
La tesis de Morgan Stanley: caro hoy, menos de lo que parece a futuro
La tesis del banco de inversión no maquilla el punto de partida. A $159 por acción, reconoce que SpaceX luce cara en términos tradicionales. Ahora bien, cuando mete en la ecuación el crecimiento interanual previsto, el cuadro cambia: calcula que cotiza a unas ~0.3x 2028e EV/EBIT/Growth, alrededor de un 40% por debajo de la mediana de las mega cap, situada en ~0.5x.
Ahí está la clave del movimiento. Morgan Stanley cree que los próximos meses pueden ayudar a que los inversores entiendan mejor el papel de SPCX en dos cuellos de botella muy concretos, energía y fabricación de chips.
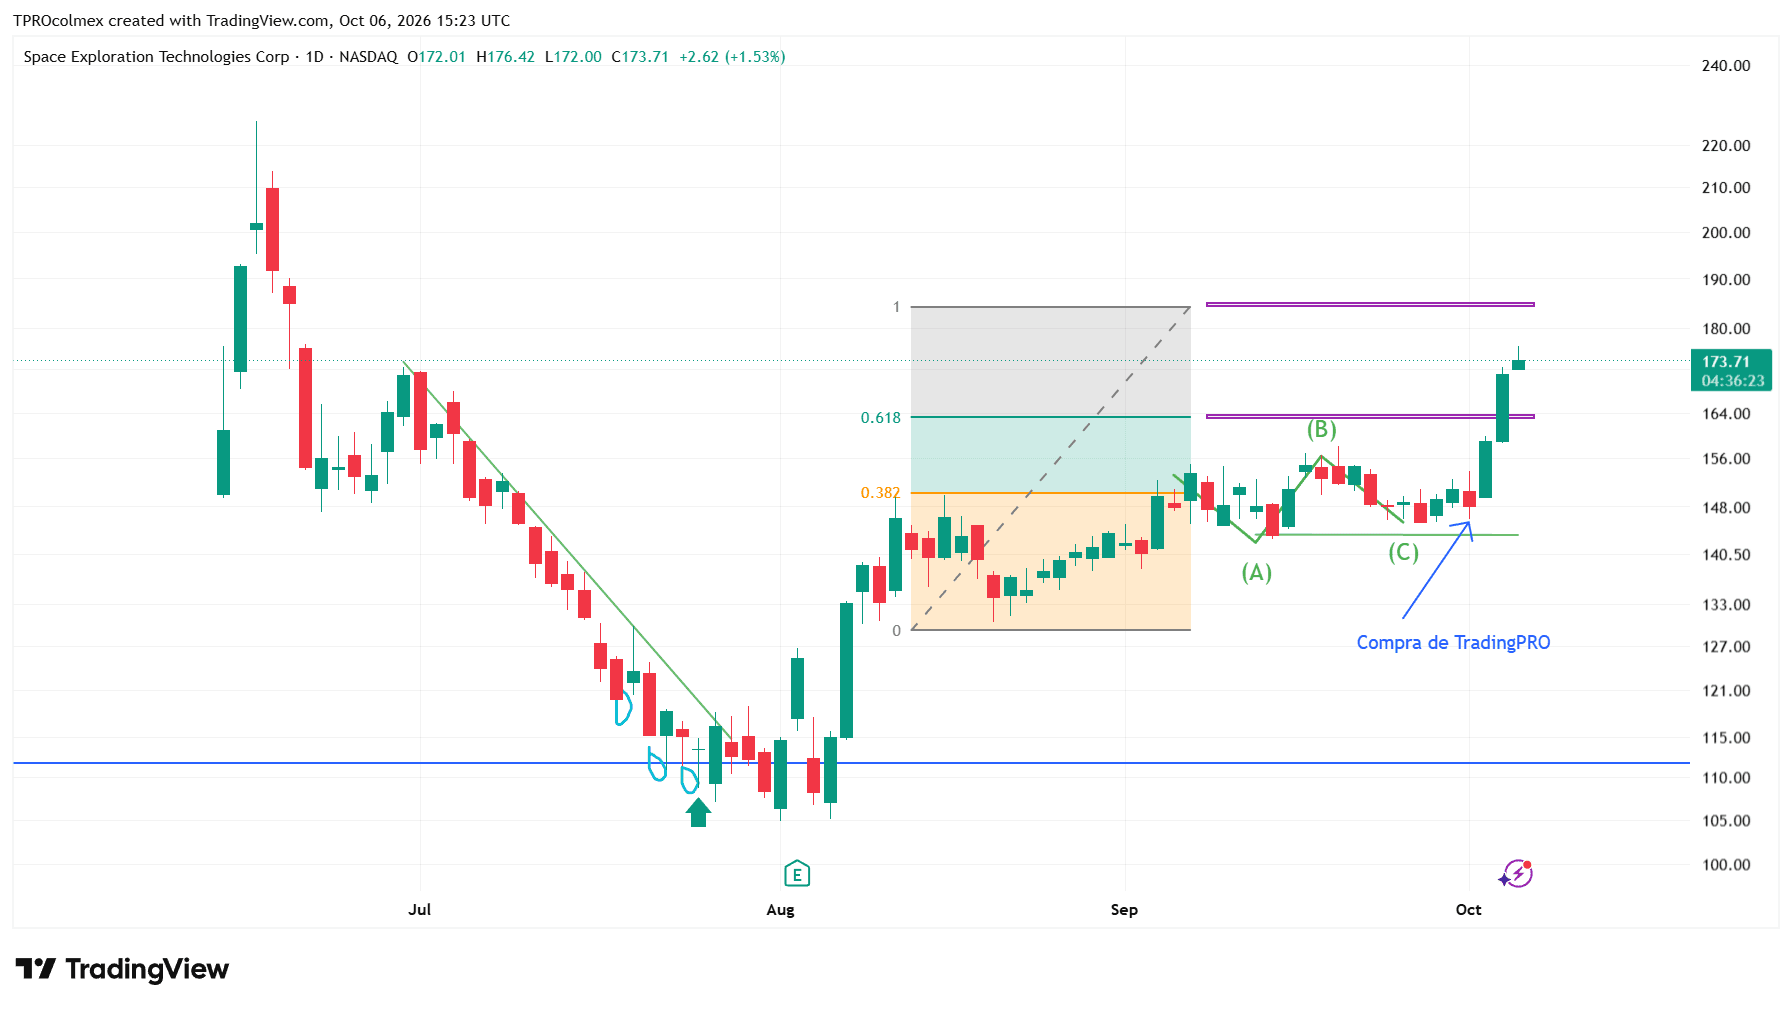
En TradingPRO aprovechamos está ultima subida con una posición compartida en la comunidad que nos dejó un 8,5% de rentabilidad en 3 días de cotización.
Si esa lectura gana tracción, el banco ve margen para mejorar beneficios y también para una expansión de múltiplos.
La tesis llega, además, antes del próximo lanzamiento de Starship, un evento que suele mover papel. Los analistas vienen a decir que hay una ventana poco habitual para mirar un valor que parece caro si se le examina con métricas que miran al pasado, pero bastante más atractivo si se descuenta lo que puede venir. Con esa combinación sobre la mesa, creen que la acción puede acercarse a $300.
Starship vuelve al centro del relato
El mercado no está comprando solo una hoja de cálculo. También compra hitos operativos. Ken Gawrelski, analista de Wells Fargo, interpretó el vuelo de prueba 14 de Starship como el paso desde la fase de diseño y ensayo hacia otra más cercana a producción y escala. Su previsión apunta a una aceleración del despliegue, con 2-3 lanzamientos adicionales antes de YE26, reutilización del booster en el NTM y captura de la Ship a comienzos de '28.
La siguiente cita ya tiene fecha orientativa: SpaceX apunta al test Flight 15 no antes del 19 de octubre, aproximadamente dentro de dos semanas. El calendario importa, porque el valor sigue lejos de los $225 que marcó tras su potente salida a bolsa de mediados de junio. Aun así, los $167 actuales dejan bastante atrás los $135 del IPO.
El consenso, por cierto, sigue muy escorado al lado optimista. Según datos de Bloomberg, 36 analistas mantienen una recomendación de “Bull“, frente a siete “Neutral“ y cuatro “Sell“. El precio objetivo medio a 12 meses ronda los $217.
Hay una lectura bastante clara detrás de ese reparto. El mercado acepta que SpaceX no es una historia barata si se la mira por el retrovisor. Lo que está pagando es otra cosa: la opción de que Starship avance hacia la comercialización, que las nuevas versiones de chatbots de IA añadan demanda y que los acuerdos de neocloud de alto precio terminen empujando la cuenta de resultados. Esa tesis aún tiene que demostrar bastante. Pero la actual semana deja una señal nítida: las manos fuertes vuelven a mirar a SpaceX.
¡Regístrate ahora!
Obtén acceso a contenido exclusivo y mantente actualizado con las últimas noticias.