Opiniones de expertos

Paul Tudor Jones ve un 2027 muy duro por la avalancha de papel
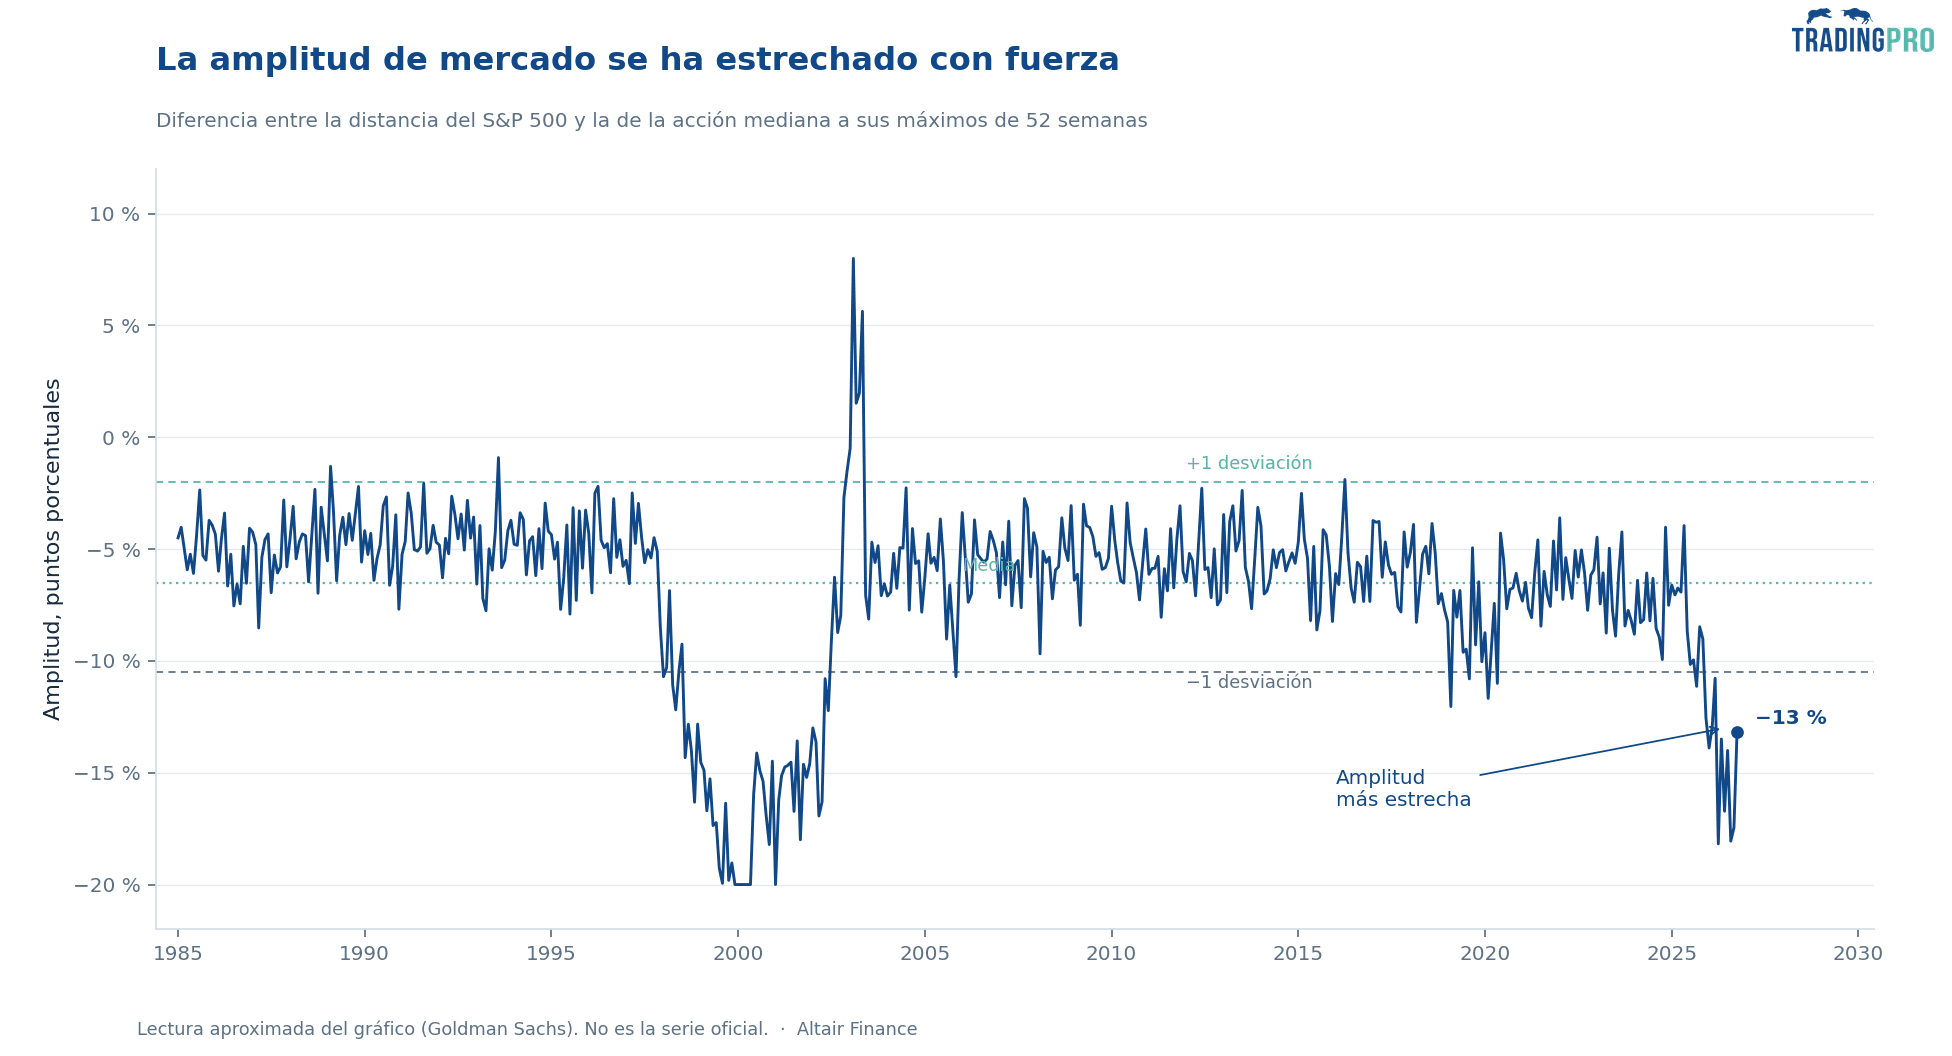
El S&P 500 está a menos del 1,5% de su máximo histórico, pero la acción media cotiza un 16% por debajo del suyo. Ahí aparece la primera grieta y justo ahí es donde Paul Tudor Jones ha puesto el foco, con un aviso serio sobre 2027: viene mucho papel y, a su juicio, el mercado lo va a notar.
El fundador y CIO de Tudor Investment dejó un mensaje poco complaciente en su última entrevista. Cree que 2027 será muy complicado para la bolsa estadounidense, hasta el punto de hablar del peor cuadro de flujos desde 2002, tesis que compartimos desde TradingPRO.
Su argumento es sencillo: las recompras y la actividad de fusiones y adquisiciones, dos apoyos clave del mercado alcista de los últimos cuatro años, se acercan a un punto de inflexión y podrían girarse el año que viene. Jones llegó a decir que estará corto durante todo 2027 porque ve poco valor.
La referencia histórica tampoco es casual. Jones miró a 1998, 1999 y al tramo 2000-2002, cuando la oleada de emisiones y las liberaciones de acciones tras las salidas a bolsa fueron añadiendo oferta al mercado. Para él, aquel entorno fue especialmente propicio para ponerse bajista. La comparación no es menor, porque ahora vuelve a asomar el mismo problema: demasiadas acciones buscando comprador.
Goldman enfría el miedo, pero admite presión en las valoraciones
Goldman Sachs no compra ese escenario tan duro (que sorpresa). De hecho, Ben Snider, estratega jefe de renta variable de EEUU en el banco, reconoce que la oferta va a dispararse, aunque no cree que eso vaya a romper el mercado alcista a corto plazo. Los números, eso sí, impresionan. SpaceX, con una IPO de $75 billion, y SK hynix, con una cotización cruzada en EEUU de $26.5 billion, han empujado una nueva ola de emisiones. Según Goldman, 2026 va camino de ser un año récord para la emisión de acciones en EEUU: las empresas han captado $431 billion YTD mediante IPOs, ampliaciones, convertibles y SPACs, un 98% más interanual.
El volumen total de 2026 probablemente superará el anterior techo de $540 billion marcado en 2021.
El verdadero salto llegaría después. Snider calcula que en 2027 habrá $1.7 trillion en acciones que quedarán habilitadas para venderse al expirar lockups de IPOs, a lo que se sumarán otros $600 billion de nueva emisión corporativa. Sumando ambos bloques, Wall Street afrontaría el mayor aumento de oferta neta de renta variable pública en EEUU desde 2000. Llama la atención que Goldman admita ese dato y, aun así, mantenga un tono constructivo. Los que somos mal pensados, sabemos que los bancos de inversión tienen intereses propios que rara vez coinciden con los del inversor
Sin embarego, su argumento está en la demanda. El banco recuerda que los hogares estadounidenses compraron más de $800 billion en acciones en la primera mitad de 2026 y que los inversores extranjeros añadieron más de $350 billion. En total, más de $1 trillion en H1 2026. A eso suma una previsión de crecimiento económico y de beneficios, junto con tipos de interés a la baja. Snider también rebaja dramatismo con otro dato: la emisión corporativa de 2027 equivaldría a algo menos del 1% de la capitalización bursátil de EEUU, en línea con la media de los últimos 10 años.
El otro gran colchón serían las recompras. Goldman espera $1.7 trillion en buybacks en 2027, frente a $1.5 trillion en 2026, y calcula que las adquisiciones pagadas en efectivo empujarán la demanda corporativa total por encima de $2 trillion.
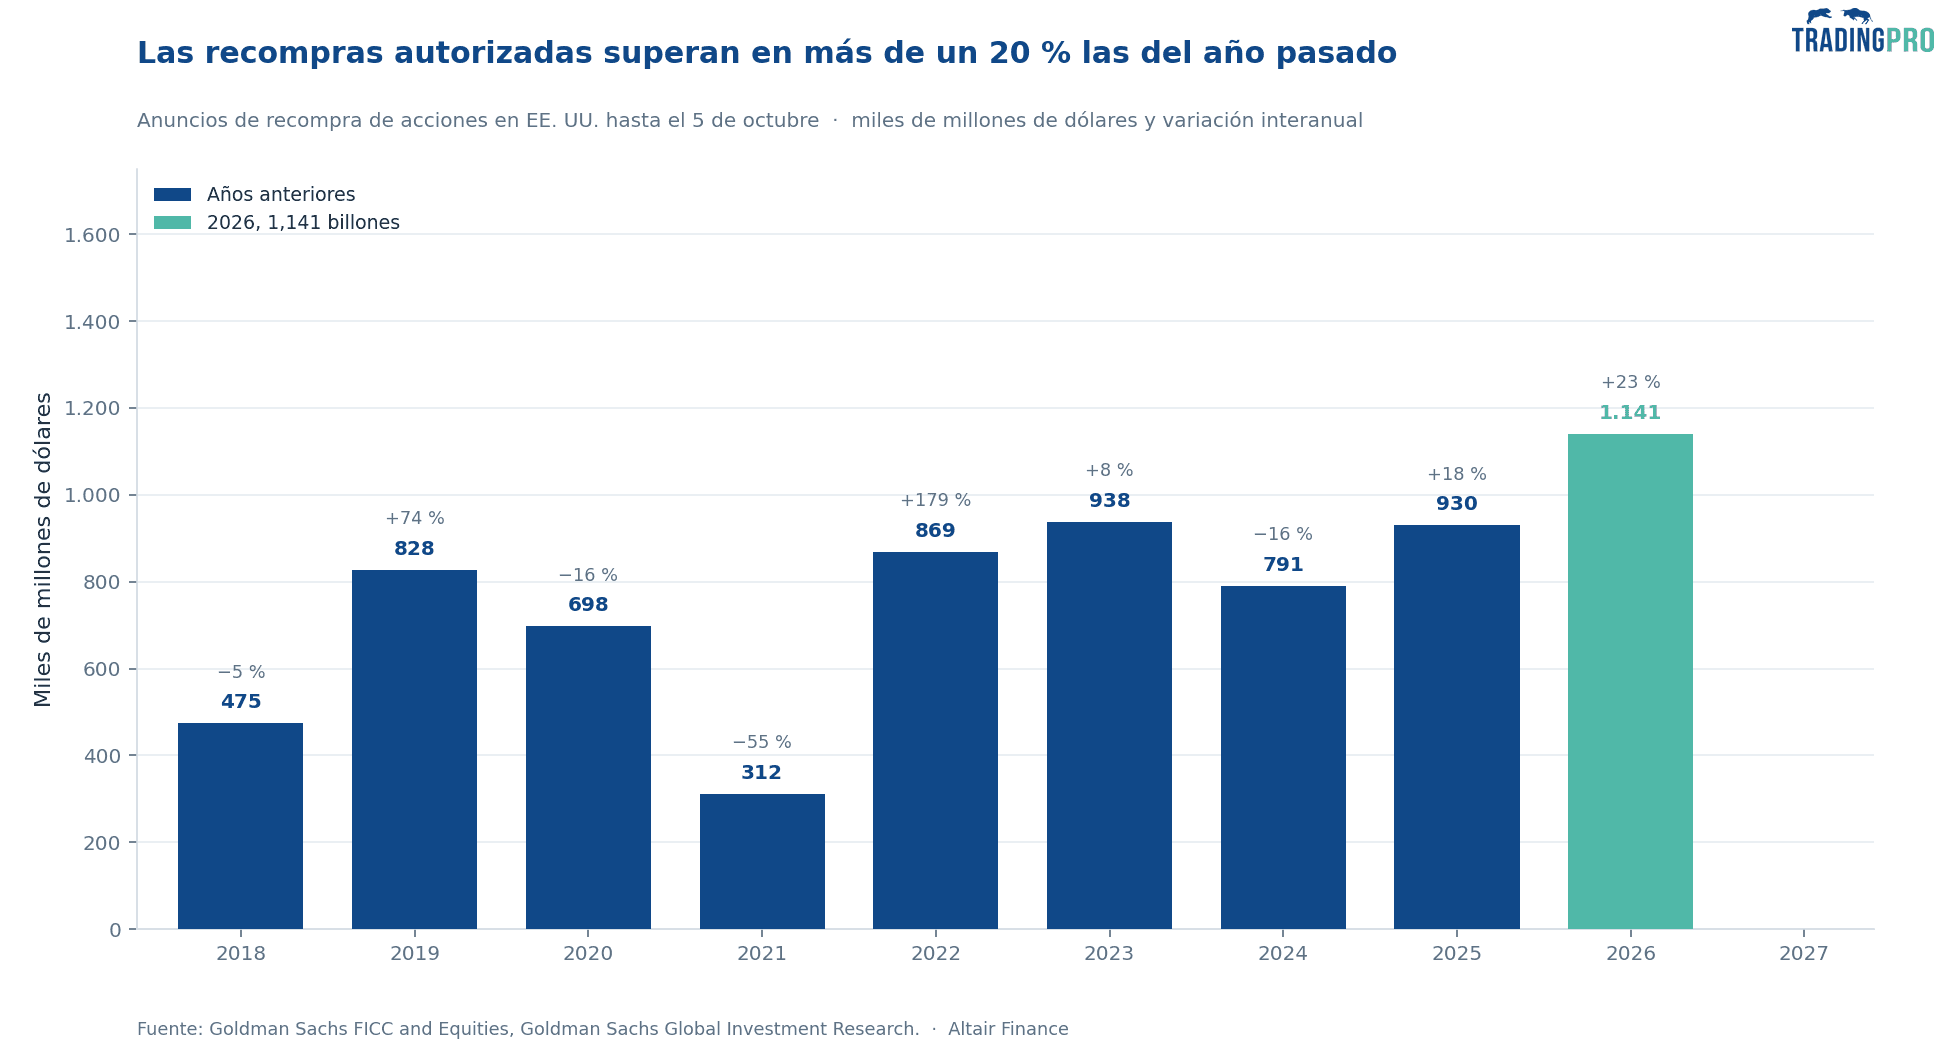
Personalmente no se de donde se saca que las recompras en 2027 subirán cuando las empresas están puliendo su flujo de caja y la lucha por liquidez es más que evidente. Populismo financiero.
Además hay una vulnerabilidad clara: si los rendimientos de la deuda siguen subiendo, financiar recompras con deuda será más caro. La expectativa no se sostiene.
Menos mal que el propio banco admite que la debilidad de la amplitud de mercado y la fuerte concentración del índice en valores ligados a la IA dejan un fondo menos cómodo de lo que aparenta el S&P 500.
La pregunta, al final, es quién absorberá tanto papel. La Administración Trump está empujando a quienes no tienen acciones a entrar en mercado, y no parece casual que Scott Bessent haya hablado de una economía más apoyada en la propiedad financiera. Mientras tanto, el embudo de nuevas salidas a bolsa sigue abierto: Anthropic y OpenAI ya han presentado borradores confidenciales de S-1 para potenciales IPOs. Jones mira esa avalancha y ve una oportunidad para ponerse corto. Goldman mira el mismo tablero y confía en que las manos fuertes, los hogares y el dinero extranjero basten para sostenerlo. Esa es la discusión de fondo para 2027 y desde TradingPRO tebemos claro qué escenario tiene más sentido.
¡Regístrate ahora!
Obtén acceso a contenido exclusivo y mantente actualizado con las últimas noticias.