
Opiniones de expertos


La SEC abre la puerta a las acciones tokenizadas y dispara el cripto
NEAR Protocol saltó 32% y no fue casualidad. La SEC publicó el 9/17 su orden de «Innovation Exemption» y abrió un carril regulatorio para negociar acciones tokenizadas en blockchain en Estados Unidos. El mercado tardó casi un día en reaccionar, algo muy llamativo en mi opinión, pero cuando llegó el dinero fue directo a los nombres más expuestos a ese tema.
Bitcoin volvió a colocarse en $81,100, con un avance del 6% en 24 horas y del 2.3% en siete días. Ether subía a $2,683, también un 6% en la jornada, mientras Solana, vieja favorita de la narrativa de la tokenización, se disparaba más de un 12% por encima de $113. El movimiento siguió en Starknet, +27%; Arbitrum, +26%; y Uniswap, +20%. Y eso que veníamos de una semana torcida para el sector, después de que el CLARITY Act no superara la votación en el Senado.
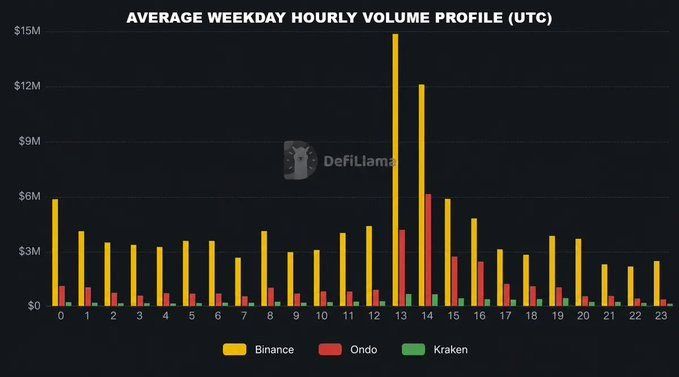
Hoy, el 51% de todo el comercio de acciones tokenizadas ocurre FUERA del horario de mercado de EE. UU. La gente quiere participar cuando el mundo se mueve, no solo cuando Wall Street está abierto.
Qué ha puesto sobre la mesa la SEC
La orden concede una exención condicional de 5 años a una nueva categoría, las «Tokenized Securities Venues» o TSV. Son plataformas que podrán ofrecer acciones tokenizadas sin registrarse como bolsa al uso, siempre que operen con market makers. Ahí está una de las claves: la puerta se abre para la infraestructura típica de DeFi, no para los libros de órdenes clásicos o CLOB que dominan en las bolsas tradicionales y en buena parte del cripto centralizado.
La letra pequeña importa. Cada TSV podrá listar 75 símbolos de Tier 1 y mover hasta el 0.25% del volumen medio diario del mes anterior de cada valor. Las acciones tokenizadas deberán dar los mismos derechos de dividendo, voto y reclamación sobre activos residuales que la acción subyacente. Los contratos inteligentes tendrán que ser auditables, públicos y desplegados en una blockchain pública. Y antes de empezar a negociar, la plataforma deberá avisar por escrito al emisor y darle la opción de oponerse. Ese punto es muy importante ya que si las cotizadas frenan la tokenización de sus títulos, el tamaño potencial del mercado se encoge.
Impulso para DeFi, impacto limitado en las bolsas clásicas
Hoy en día, el volumen diario de renta variable tokenizada en Uniswap está en unos $800 million. Sin embargo, no está claro cuánta parte de ese negocio cumpliría la exigencia de paridad de derechos con la acción original. Es decir, la euforia tiene fundamento regulatorio, pero no todo lo que hoy cotiza bajo la etiqueta de tokenización entra en el nuevo marco.
Goldman Sachs cree que la orden permite por primera vez de forma amplia las acciones tokenizadas en EEUU. Ve espacio para que innovadores en brokerage y cripto construyan producto, con COIN y HOOD como nombres a vigilar por exposición al tema. Eso sí, ambos tendrían trabajo por delante: COIN usa CLOB en sus mercados y HOOD ofrece en Europa un producto de tokenización no nativa, un formato que esta orden deja fuera.
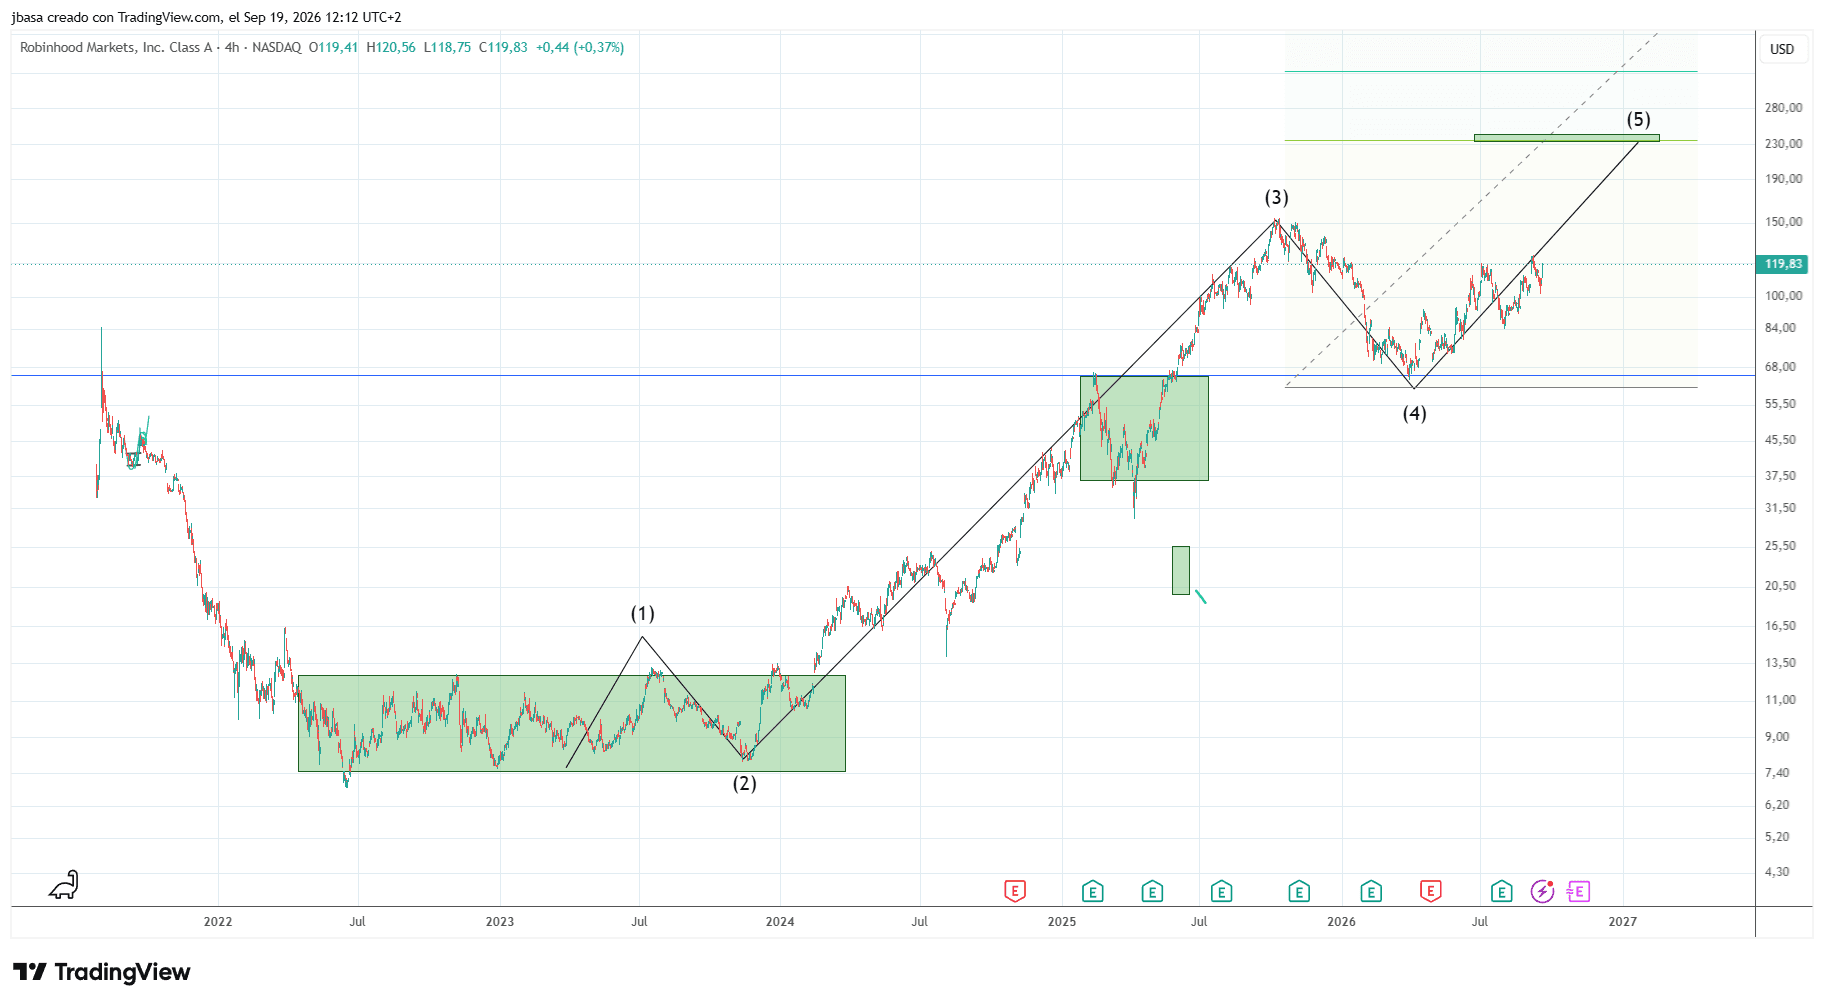
En TradingPRO somos muy optimistas con Robinhood. Os dejamos nuestro objetivo de medio plazo.
Para NDAQ y NYSE el golpe competitivo parece pequeño. Las dos ya operan bolsas nacionales registradas y avanzan en tokenización dentro de la infraestructura actual, no a través de TSV. Goldman cree que los topes de volumen y la capacidad de las empresas para vetar la tokenización limitan el trasvase de negocio. Hay otro freno: los AMM funcionan mejor en mercados pequeños o menos líquidos; cuando sube el tamaño de las órdenes aparece más deslizamiento, y ahí el CLOB sigue mandando.
El movimiento regulatorio, aun así, cambia el tono. Tras el tropiezo legislativo del CLARITY Act, la SEC ha optado por abrir una puerta lateral. El mercado lo ha leído rápido: menos bitcoin como refugio del sector y más rotación hacia los tokens que viven de llevar acciones a la cadena.
¡Regístrate ahora!
Obtén acceso a contenido exclusivo y mantente actualizado con las últimas noticias.
