Opiniones de expertos


La deuda para chips de IA reabre una vieja duda de Milken
Un vehículo con $8 billion en chips Nvidia, sello casi de bono corporativo y aseguradoras mirando el folleto. Ahí está el detalle que más ruido hace en la última oleada de financiación para la IA. Amazon quiere sacar de su balance esos Nvidia Grace Blackwell ya instalados, colocarlos en una sociedad aparte y alquilárselos a sí misma. El objetivo oficial es aligerar balance. El efecto real va más lejos: convertir silicio que envejece rápido en papel apto para carteras que compran grado de inversión.
Pero la vieja pregunta no es cuánto dinero se levanta, es quién se queda el riesgo cuando ese papel empieza a circular. Y ahí asoma el gran Michael Milken, el arquitecto del mercado moderno de high yield, que pasó media vida insistiendo en una idea incómoda: la nota no es el crédito.
Los hiperescaladores han emitido más de 200.000 millones de dólares en deuda en lo que va de año, entre distintas divisas, lo que representa aproximadamente el 9% de toda la oferta de deuda con grado de inversión.
El aval tapa el activo
Según publicó el Financial Times el 2 de octubre, los inversores esperan que la operación de Amazon salga con categoría investment grade apoyada en el doble A del grupo. Llama la atención que la misma información recogiera dos hechos que chocan entre sí: Amazon sostiene que cada serie de chips durará al menos cinco años y, al mismo tiempo, Grace Blackwell tendrá pronto relevo en Vera Rubin. El comprador, es verdad, cobra un cupón fijo, pero también asume una apuesta difícil de valorar sobre cuánto valdrá una GPU de 2026 en 2030.
El patrón se repite. Reuters desveló un dato del folleto de salida a bolsa de Anthropic: Broadcom prestará hasta $42 billion en notas convertibles, alrededor de un tercio de un compromiso de $125.2 billion a cinco años para alquilar TPU de Google que la propia Broadcom ayuda a diseñar. El documento de Anthropic admite el posible conflicto de interés y avisa de que ciertos impagos podrían hacer exigible de golpe «una porción sustancial» de sus obligaciones de alquiler.
Bloomberg añadió otra pieza: los bancos están armando $60 billion más para la financiación de chips de Broadcom, con $42 billion sénior y $18 billion júnior, y Blackstone liderando el tramo júnior.
Nvidia tampoco juega de mero proveedor. En agosto montó una plataforma con Apollo, BlackRock, Blackstone, Brookfield, Goldman Sachs y KKR para atraer más de $500 billion de dinero externo. Jensen Huang dijo que Nvidia conserva la opción de respaldar $125 billion de ese volumen. Cuando el vendedor financia a su cliente, y varios patrocinadores aparecen una y otra vez en operaciones vecinas, el riesgo se pone serio.
La prueba de verdad llegará con la liquidez
Milken ya vio algo parecido. En 1987 las aseguradoras tenían mas del 30% de todos los bonos basura en circulación. En abril de 1991, los reguladores de California intervinieron Executive Life, que tenía 62.7% de su cuenta general en "basura". La lección no era que todo el mercado estuviera podrido. Drexel Burnham Lambert quebró el 13 de febrero de 1990 por un problema de liquidez brutal y el mercado se quedó sin el gran creador de mercado dispuesto a coger la otra parte.
Ahora el comprador marginal vuelve a parecerse mucho: aseguradoras y dinero de pensiones entrando a través de estructuras investment grade que, en la práctica, mezclan crédito corporativo y leasing de equipos.
1) CoreWeave cerró en agosto un préstamo de $2.6 billion con vencimiento de unos cinco años respaldado por contratos de clientes que duran de media unos tres.
2) Meta financió su centro de datos Hyperion con $27.3 billion en bonos a través del vehículo Beignet de Blue Owl, al 6.581 percent, con rating A+, un escalón por debajo de Meta, y fuera de su balance. Pimco habría tomado cerca de $18 billion, dos tercios de una sola colocación. Concentración pura.
Todo esto se está colocando con el bono a 10 por encima del 5.3%. Tocó 5.34% el 1 de octubre, el nivel más alto desde 2002.
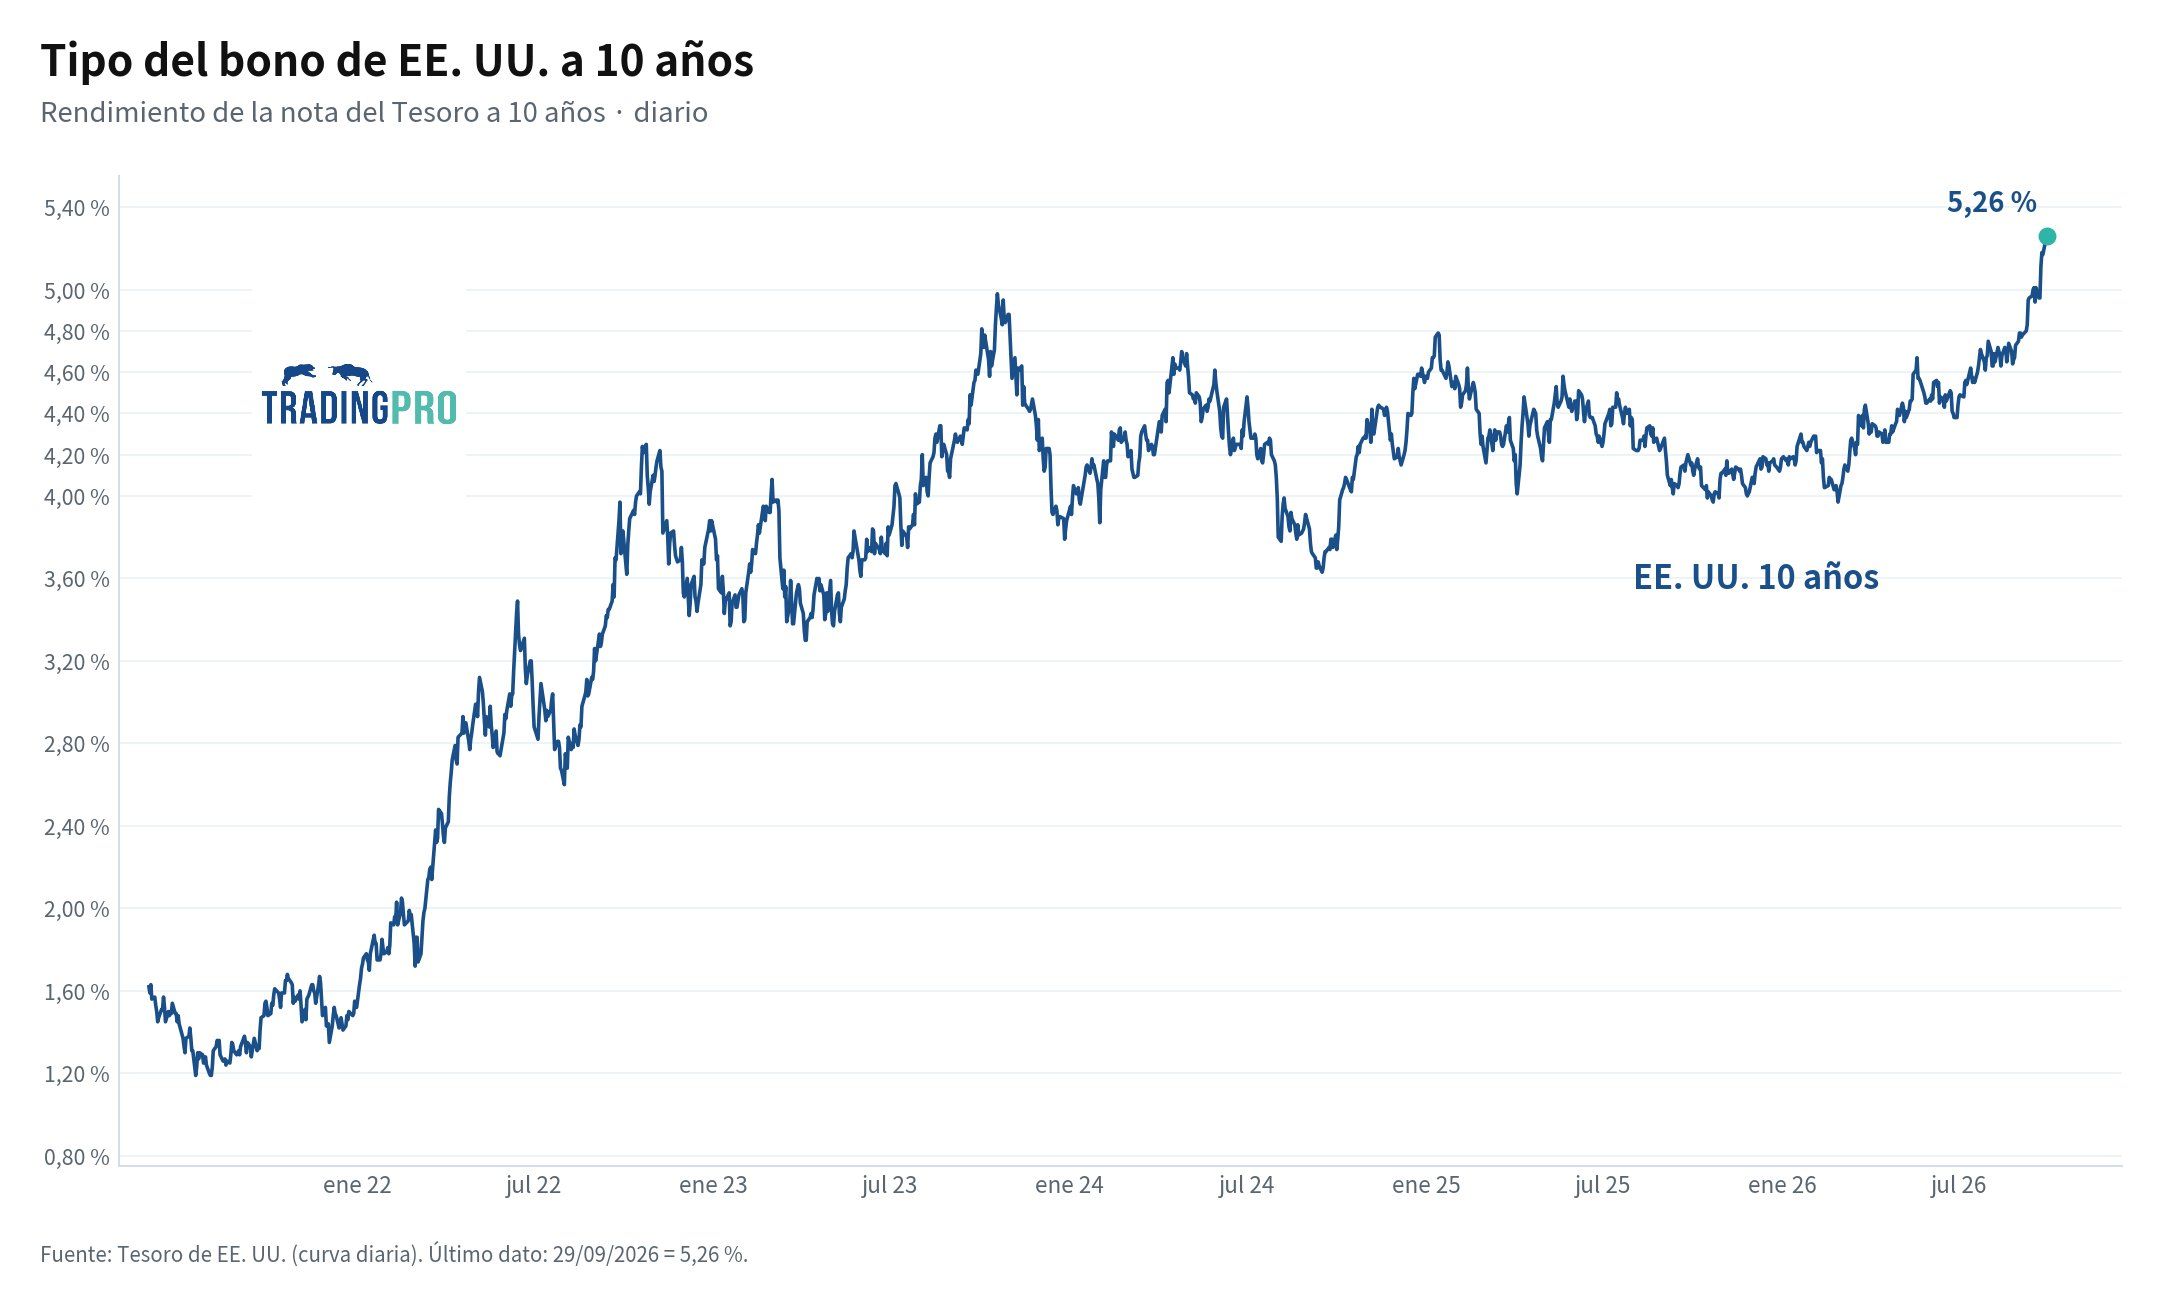
La subida de rentimientos es un problema serío para la financiación privada.
JPMorgan espera $4.1 trillion de deuda relacionada con IA hasta 2030. Para medir la escala: todo el mercado de "bonos basura" que ayudó a levantar Milken rondó $200 billion en su pico.
La demanda de IA existe y nadie la discute, el punto fino es otro. El chip casi seguro se usará; lo que falta por probar es quién convierte esa capacidad en margen y quién sostiene el mercado si un patrocinador decide soltar posiciones. Que Anthropic haya comprometido $100 million para formar a 10,000 ingenieros y desplegar sus modelos dentro de clientes da una pista incómoda: el cuello de botella quizá esté menos en la oferta de hardware que en las personas capaces de sacarle rendimiento.
Ahí está la pregunta que de verdad importa antes de comprar papel respaldado por GPU: si el aval pesa más que el activo, ¿se está cobrando el inversor por ambos riesgos o solo por uno?
¡Regístrate ahora!
Obtén acceso a contenido exclusivo y mantente actualizado con las últimas noticias.