Opiniones de expertos
Google cae un 28% pese a disparar sus beneficios: ¿oportunidad histórica?
Hay caídas bursátiles que reflejan un deterioro del negocio. Y hay otras que obligan a preguntarse si el mercado está mirando demasiado el ruido contable y demasiado poco el potencial de una compañía.
Alphabet, la matriz de Google, está cayendo un 12% tras los resultados del Q3 y cotiza ya un 28% por debajo de sus máximos. Lo llamativo es que, mientras su cotización retrocede, sus cifras operativas cuentan una historia muy diferente.
Los ingresos alcanzaron los 127.600 millones de dólares, un 25% más, mientras que el beneficio operativo creció un 30%, hasta los 40.600 millones. El gran protagonista fue Google Cloud, cuyos ingresos se dispararon un 103%, hasta los 30.700 millones. No hablamos de una división estancada, sino de un negocio que está acelerando su crecimiento.
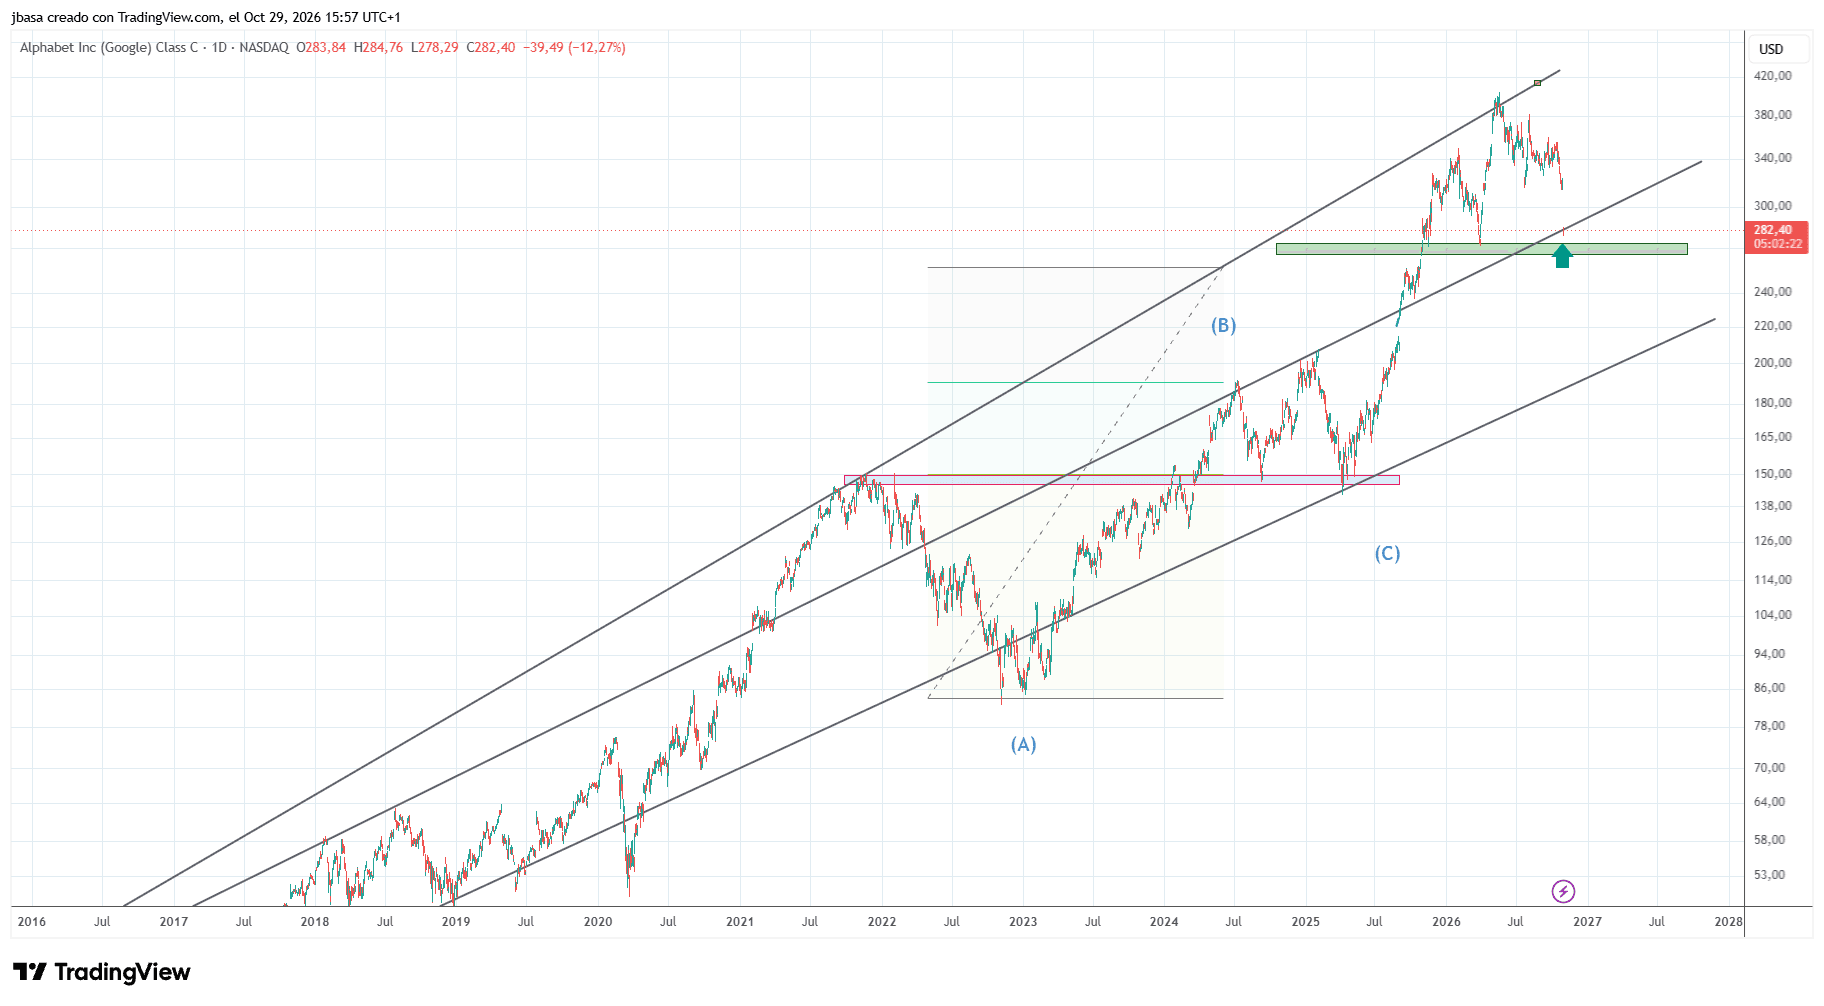
Google en zona de importante soporte técnico.
Entonces, ¿por qué cae la acción?
La clave está en el beneficio por acción (EPS), que retrocedió un 26%, lastrado por una pérdida de 8.660 millones de dólares en inversiones financieras. Es una diferencia fundamental: una pérdida contable en participaciones no equivale necesariamente a un deterioro de la actividad principal.
Entre las participaciones destaca Anthropic en la que Alphabet mantiene una participación relevante. Si las valoraciones privadas que circulan sobre Anthropic llegaran a materializarse, esa inversión podría tener un valor considerable. Pero conviene separar las cifras hipotéticas de la realidad: una valoración privada no garantiza que pueda venderse esa participación a ese precio, ni convierte automáticamente esa riqueza potencial en efectivo disponible.
También hay motivos para la cautela. El flujo de caja libre fue negativo en 9.000 millones de dólares, la deuda asciende a 125.000 millones, el crecimiento de los ingresos de búsqueda se moderó hasta el 12% y la compañía no realizó recompras de acciones en el periodo. Son señales que merecen análisis, especialmente en un momento en el que la inteligencia artificial puede transformar el negocio tradicional de Google.
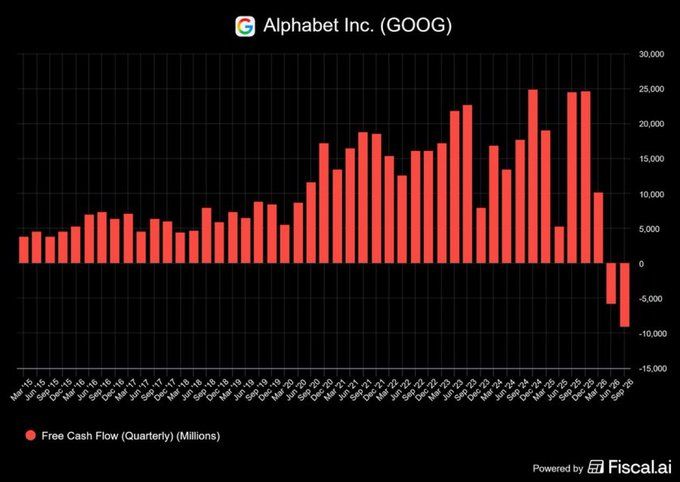
Aun así, la pregunta central sigue siendo esta: ¿está el mercado castigando demasiado a una empresa cuyo negocio operativo continúa creciendo con fuerza?
A 283 dólares por acción, Alphabet cotiza casi un 30% por debajo de su máximo. Para un inversor con horizonte de largo plazo, esa caída puede representar una oportunidad generacional.
Ademas, Warren Buffett inició personalmente una posición de $10B en Alphabet en junio. Sus palabras a CNBC: "Yo la inicié." Este fue el primer trimestre de compra neta de Berkshire en más de 3 años.
La lección es sencilla: una cotización en rojo no convierte automáticamente a una empresa en una mala inversión. De hecho, en bolsa, las mejores oportunidades aparecen cuando las expectativas y la realidad se separan. El trabajo del inversor consiste en determinar si esa distancia es una oportunidad real o una advertencia que todavía no ha terminado de reflejarse en las cuentas.
Para nosotros, la opción en Alphabet es clara. Definitivamente somos compradores aquí.
¡Regístrate ahora!
Obtén acceso a contenido exclusivo y mantente actualizado con las últimas noticias.