Opiniones de expertos
El Treasury a 10 años cae pese al IPC y avisa de un error de la Fed
A comienzos de octubre, con el Treasury a 10 años rondando el 5.25%, un IPC por encima de lo esperado, un PPI del 1.3% frente al 0.5% previsto y el crudo subiendo $10 habría llevado a casi cualquiera a apostar por un 5.50% o más. Sin embargo, pasó lo contrario.
El 14 de octubre, minutos después del IPC, la rentabilidad saltó al 5.33%; pocos días más tarde ya estaba en el 5.03%. El bono largo acompañó. El movimiento dice muchísimo de las expectativas de los inversores.
¿Por qué cae la deuda de EEUU si la inflación sale más caliente?A vees pesa mas el miedo que la inflación y la bolsa ya está hablando de miedo. El índice SOX de semiconductores se dejó casi un 20% entre el 1 de octubre y el PPI del día 15. El Nasdaq cedió con él y también plazas muy expuestas a tecnología, como el KOSPI coreano o el Nikkei japonés. Mientras, sanidad y consumo básico —XLV y XLP— rebotaron. Hubo rotación sectorial y parte de ese dinero buscó refugio en Treasuries.
La segunda pista también nace en la IA, pero acaba en el crecimiento. Si el mercado ya no quiere financiar centros de datos a cualquier precio, el PIB pierde uno de sus motores recientes. Ahí encaja CoreWeave: la rentabilidad exigida a su deuda saltó del 9% al 15%.
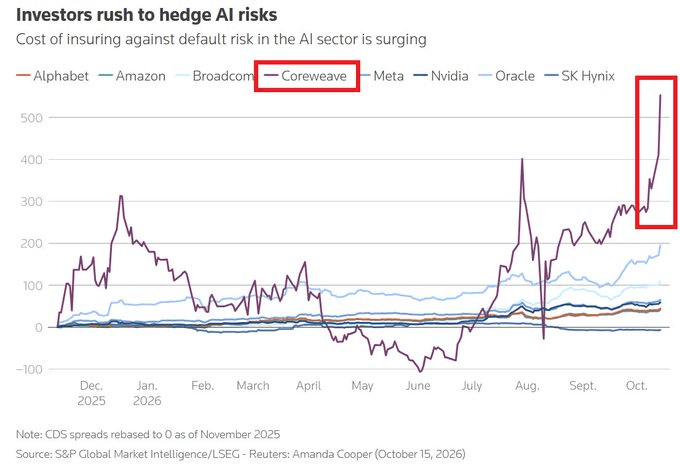
Los CDS están dando un riesgo del 60% de quiebra a 5 años para CRWV.
Cuando el crédito se encarece de esa forma en un segmento tan sensible, el mercado empieza a dudar de cuánto capex podrá sostener la industria.
Mucho papel vendido y una sorpresa en las subastas
A eso se sumó un factor muy de mesa de bonos: había demasiados cortos abiertos. Según la CFTC, los gestores añadieron más de 100,000 contratos a sus posiciones cortas en futuros del Treasury a 10 años en la semana cerrada el 22 de septiembre, una de las mayores subidas semanales desde 2023. El interés abierto en los futuros a 10 años creció en 13 de 14 sesiones hasta finales de septiembre, y en los de 5 años en 11 de 12. El consenso estaba muy cargado hacia rentabilidades más altas.
Luego llegaron las subastas del 7 y 8 de octubre y el mercado se encontró con demanda de verdad.
De esta manera, las manos fuertes (dealers) compraron papel por encima del 5% con gran apetito.
Con el mercado tan mal colocado, ese mensaje obligó a muchos a cerrar posiciones. Y cuando el cierre de cortos arranca en un mercado abarrotado, el rebote se alimenta solo.
La curva empieza a oler un error de la Fed
La señal más fina llega de la curva. El diferencial entre el 2 y el 10 años estaba en 57 puntos básicos el 7 de octubre. Tras el IPC y el PPI, bajó a 32 puntos básicos. Son 25 puntos básicos menos en dos semanas y encaja con un bull flattener: bajan todas las rentabilidades, pero cae más el tramo largo.
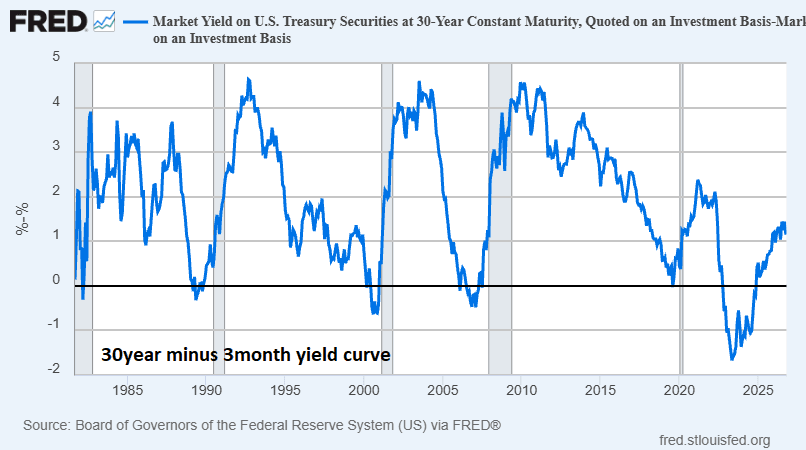
El frente corto sigue mirando a la Fed; el largo ya está valorando las consecuencias de que apriete demasiado.
Hay argumentos para ese miedo. La inflación reciente tiene mucho de shock de oferta: gasolina y diésel suben por el conflicto con Irán, no porque el consumidor esté desbocado. La Fed no puede producir petróleo. Sí puede, en cambio, enfriar el resto de la demanda. El mercado laboral tampoco respalda una economía recalentada: las nóminas de septiembre subieron solo 29,000, los meses anteriores se revisaron a la baja en 60,000, la tasa de paro repuntó al 4.2% y los salarios reales están planos o ligeramente en negativo. En consumo, la foto tampoco impresiona tanto como parece: las ventas minoristas crecieron un 0.8%, pero la mayor parte vino de la gasolina.
Encima, la política monetaria ya es restrictiva con las propias cuentas de la Fed. La subida de septiembre llevó los Fed Funds al 3.75% - 4.00%, por encima del 3.20% que el banco central calcula como tipo neutral a largo plazo. Y las condiciones financieras se han endurecido solas: Treasury a 10 años por encima del 5%, hipotecas a 30 años cerca del 7.50%, dólar en máximos de 18 meses y diferenciales de crédito al alza. Los halcones tienen su caso —IPC más amplio, core PCE cerca del 3% e inflación por encima del objetivo durante más de cinco años—, pero el bono parece estar diciendo otra cosa: el riesgo ya no es solo la inflación, sino que el remedio termine provocando un frenazo más serio.
¡Regístrate ahora!
Obtén acceso a contenido exclusivo y mantente actualizado con las últimas noticias.