Opiniones de expertos

El IPC de EEUU sale caliente y revive la opción de 50 pb en diciembre
Solo 1 de 70 analistas esperaba un IPC más caliente en Estados Unidos. Bastó eso para que Wall Street soltara papel, el dólar ganara altura y el tramo corto de la deuda repuntara con fuerza, justo donde más se nota cuando el mercado empieza a temer que la Reserva Federal vuelva a endurecer el paso.
La sacudida, de hecho, empezó antes del dato. Chris Waller, gobernador de la Fed, avisó desde Londres de que apoyaría una subida de 25 puntos básicos si la inflación mensual mejoraba en octubre. Pero dejó una puerta entreabierta a algo más duro: si el core CPI salía en línea con las dos lecturas previas, alrededor del 0.3% mensual o incluso por encima, veía razonable considerar un alza de 50 puntos básicos en la reunión de diciembre.
Luego llegó el IPC y el mercado entendió el mensaje. El índice general subió un 0.4% mensual, frente al 0.3% esperado y tras el 0.6% previo.
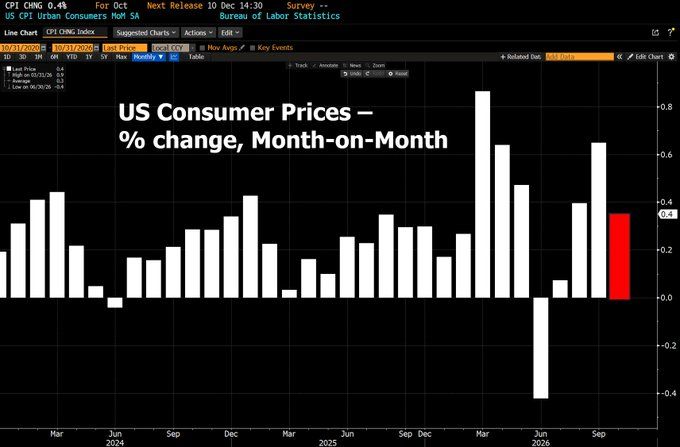
IPC mensual por encima de los esperado.
El subyacente avanzó un 0.3%, también por encima del 0.2% que esperaba el consenso.
Antes de la publicación, diciembre ya descontaba prácticamente al 100% una subida de 25 puntos básicos. Después, el mercado empezó a asignar un 14% de probabilidad a un movimiento de 50 puntos.
Los detalles tampoco ayudan a enfriar el debate. La vivienda subió un 0.3% y explicó más del 30% del avance mensual. Los alimentos repuntaron un 0.5%, con un 0.4% en casa y un 0.5% fuera del hogar. La energía avanzó un 0.7%, con la gasolina subiendo un 1.0% en términos ajustados estacionalmente tras el fuerte salto de septiembre. En el lado más amable, los coches y camiones usados bajaron un 1.2%.
La cesta diaria sigue apretando. En alimentación, los snacks subieron un 1.0%, la carne de vacuno un 0.9%, y tanto frutas y verduras como lácteos repuntaron un 0.6%. Comer fuera tampoco afloja: las comidas en restaurantes con servicio completo subieron un 0.7% y las de servicio limitado, un 0.4%. Llama la atención que el gas natural bajara un 0.8%, pero hoy el mercado ha mirado mucho más al conjunto de la energía que a ese matiz.
La lectura, además, llega con ruido técnico. La fuente alude al ajuste en sanidad y a una serie interanual recompuesta por Bloomberg mediante extrapolación. Aun así, la conclusión que se impone en mesa es bastante simple: el dato sale más caliente de lo previsto y complica el relato de desinflación rápida.
Qué cambia para diciembre
La reacción fue de manual. Bolsas abajo, rentabilidades al alza y dólar fuerte. El mayor movimiento se vio en el tramo corto de los bonos de Estados Unidos, el más sensible a la política monetaria. Es verdad que las bolsas han recuperado rápido lo perdido, pero en el mercado de bonos hay que seguir con la alerta puesta.
Eso sí, no todo el informe empuja en la misma dirección. Anna Wong, de Bloomberg, destacó (y creo que correctamente) que la inflación de bienes subyacentes se moderó de forma clara gracias a las rebajas en coches y que también aflojaron algunos productos electrónicos expuestos a la fiebre de la inteligencia artificial. Según su lectura, el mal titular vino de partidas a granel afectadas por mayores costes de metales y transporte, de servicios recreativos y de algunos elementos dispersos en servicios y, por tanto, la subida de tipos podría ser un error, algo que yo personalmente comparto.
Sin embargo, con un IPC subyacente otra vez en el 0.3% mensual, el listón para no subir tipos queda mucho más alto. Y Waller, al menos por ahora, ha dejado claro que diciembre no está cerrado.
¡Regístrate ahora!
Obtén acceso a contenido exclusivo y mantente actualizado con las últimas noticias.