Opiniones de expertos
El crédito se abarata, la energía no: doble aviso para la bolsa
El transporte de crudo desde Oriente Medio a China cuesta un 250% más que hace unos meses y, para Jose Basagoiti, analista senior de TradingPRO, esa factura resume mejor que el propio Brent por qué la energía difícilmente va a abaratarse a corto plazo.
Su lectura parte de una distinción útil. El petróleo encuentra desvíos y atajos; el diésel, el LNG y los fertilizantes no lo tienen tan fácil. Y mientras esa cadena sigue agarrotada, el mercado lidia con otro foco mucho más financiero: el gasto en computo, que ya pesa entre el 50% y el 60% del Capex de las grandes tecnológicas y aproximadamente el 1% del 2.2% de crecimiento real del PIB de EE.UU.
El cuello de botella sigue en el diésel
El Brent ha tocado su nivel más alto desde mayo, pero Basagoiti insiste en mirar más abajo de la superficie. Su contrato de referencia es el QS, ligado al Low Sulphur Gas Oil, porque ahí ve el problema real. Ha habido muy poco alivio, pese a los intentos de enfriar el precio del diésel.
Su hipótesis es que parte del crudo que antes atravesaba el Estrecho sigue llegando al mercado gracias a rodeos logísticos, y que los trackers infravaloran parte del tráfico porque algunos barcos navegan de noche y sin transpondedor. El punto delicado aparece en otro sitio: el flujo de crudo iraní se ha reducido a un hilo, el bloqueo de EE.UU. estaría funcionando y China tiene que pujar más en los mercados normales para cubrirse.
Hasta ahí, el petróleo aguanta. El resto, bastante peor. Nuestras fuentes apuntan a que el LNG estaría en el 25% de los niveles previos a la guerra, el diésel por debajo del 50% y en fertilizantes ni siquiera hay una referencia clara. Tiene lógica: el crudo es fungible y se mueve con más facilidad; el LNG es complejo; el diésel depende de refinerías con capacidad y del producto adecuado. Ese cuello de botella no es importantísimo.
A eso se suman rutas más largas, seguros más caros y más tiempo hasta destino. Si el transporte se dispara un 250% en pocos meses, el mercado energético no puede relajarse. Basagoiti lo dice sin rodeos: sin un acuerdo en Oriente Medio, cuesta ver una rebaja seria en energía. Un pacto entre Rusia y Ucrania ayudaría, eso sí, pero la clave sigue estando en Oriente Medio y la normalización tardaría meses.
Crédito, semis y el riesgo de que aparezca el vendedor forzado
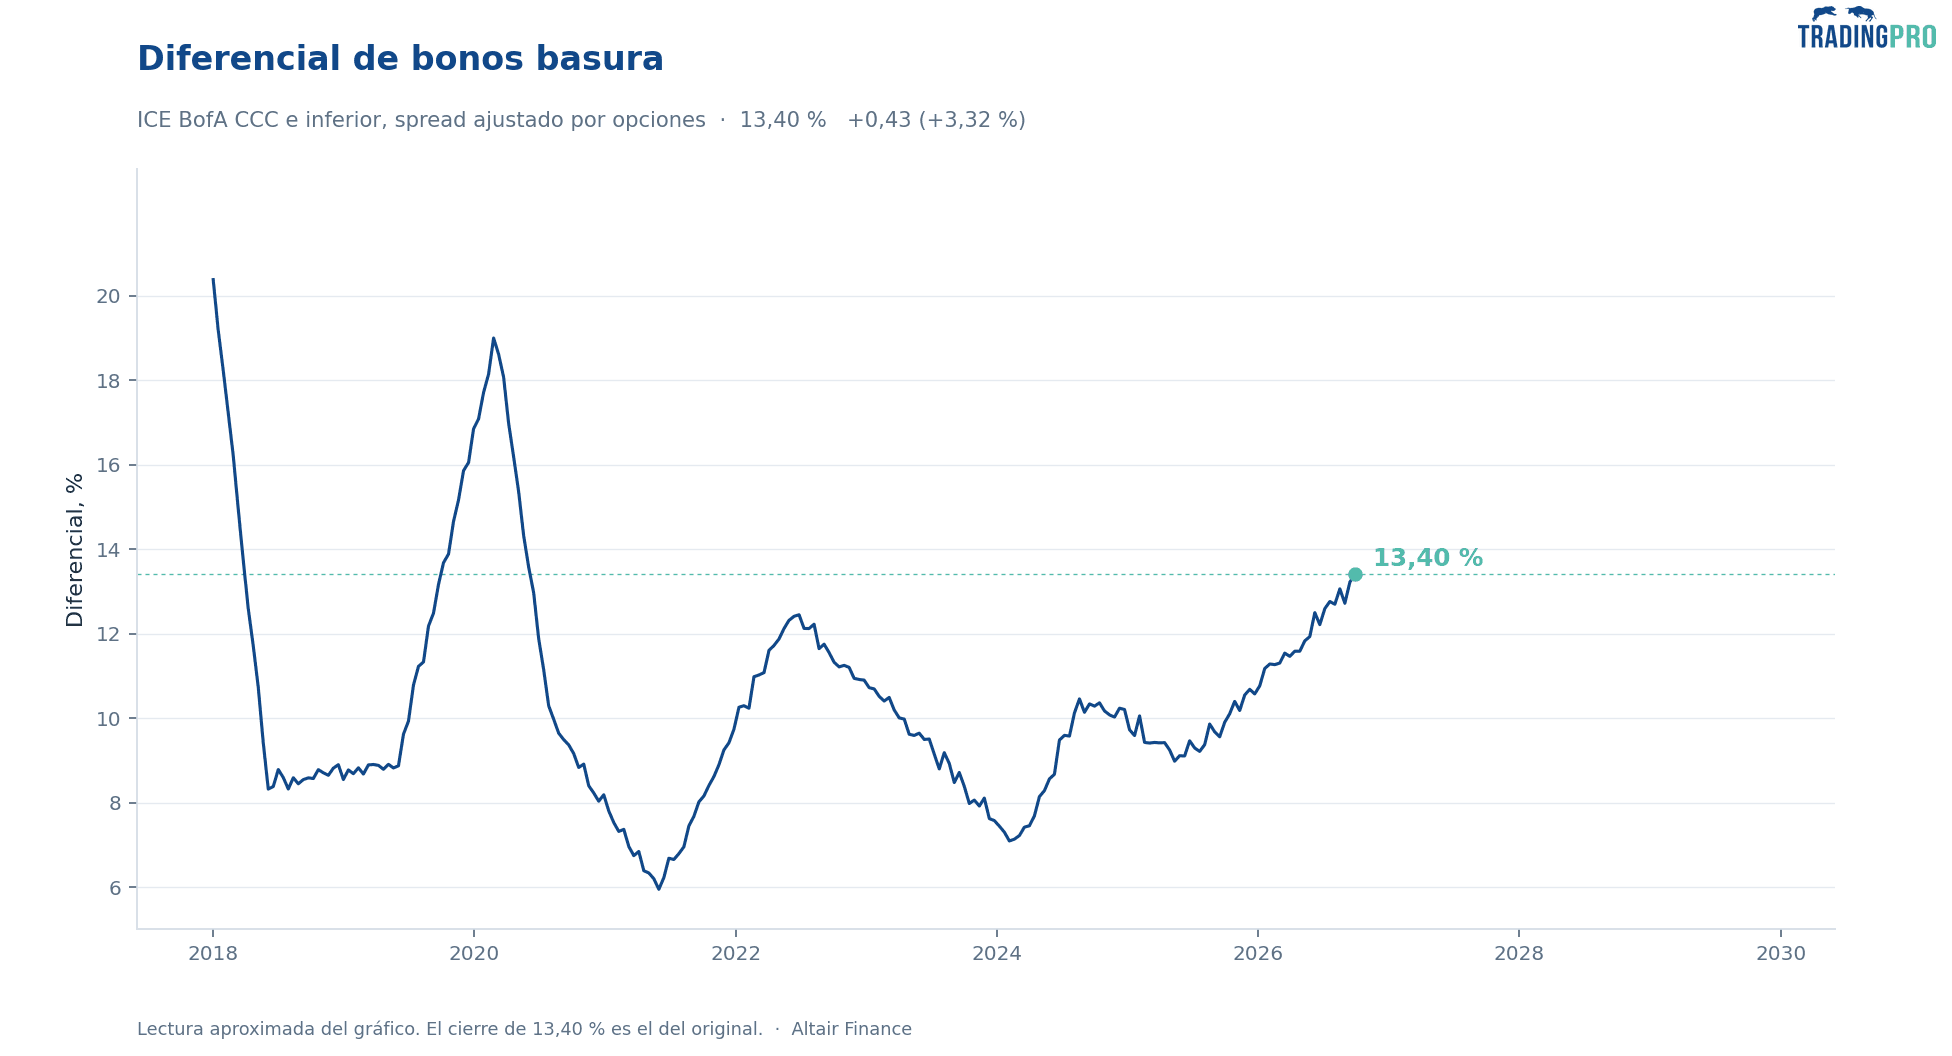
En crédito hay una paradoja muy de mercado: muchos nombres parecen baratos, pero pueden abaratarse más. La ampliación de diferenciales responde menos al miedo al impago que a la expectativa de más oferta. Y ahí está la clave, porque lo que hoy parece ganga puede convertirse mañana en papel del que todos quieran salir a la vez.
De momento, el daño está bastante acotado. El CDX de grado de inversión cerró en 63.5, por debajo del 68 de marzo. El Bloomberg Corporate Bond Index OAS tocó 89, también por debajo del 93 de marzo. El spread de LQD llegó a 120 esta semana, aún por debajo de niveles vistos tan recientemente como agosto. No hay una venta indiscriminada, la presión está concentrada en sectores y nombres concretos, y los productos beta siguen comportándose con "relativa" normalidad.
El problema es otro: si se frena el gasto en computo, habrá un golpe técnico y otro fundamental. Menos Capex implica menos crecimiento y, por tanto, más razones para que se ensanchen los spreads. En un mercado de liquidez aparente, esa combinación puede torcerse rápido. Basagoiti habla ya de alerta amarilla en crédito.
La renta fija pública empieza a oler ese enfriamiento. La rentabilidad del Treasury a 10 años cerró la semana 8 puntos básicos por debajo, con un desplome de 16 puntos básicos el jueves. Y apareció otra señal poco habitual: la yield del bono francés a 10 años superó a la del bono estadounidense a 10 años por primera vez desde 2013.
Los semiconductores son la otra pieza crítica. El índice SOX está justo sobre su media móvil de 200 sesiones. Llama la atención que, con todo el ruido sobre máximos históricos, el sector clave del computo haya vuelto a ese nivel. La última vez que lo perdió, tras el día de la liberación, el golpe fue del 30%. Basagoiti ve un riesgo añadido en la mecánica de los ETF apalancados: compran en las subidas y venden en las caídas, amplificando el movimiento.
El último frente llega desde China. DeepSeek habría levantado el equivalente a $15 billion en una colocación privada. La sospecha de Basagoiti es clara: que China esté preparando una avalancha de computo barato para el mercado global y que esa amenaza siga infravalorada. Con la próxima salida a bolsa de Anthropic en el radar, el mercado tiene una prueba muy directa por delante: comprobar si el crecimiento que descuenta la IA sigue justificando este nivel de gasto o si las valoraciones ya iban demasiado deprisa.
¡Regístrate ahora!
Obtén acceso a contenido exclusivo y mantente actualizado con las últimas noticias.