Opiniones de expertos

El crédito bancario: cada vez más apalancamiento, menos economía real
Que los bancos comerciales crean dinero cuando conceden un préstamo ya no es motivo de debate. Lo que sí merece atención es hacia dónde fluye ese dinero, porque el destino cambia por completo el efecto sobre la economía.
Mismo asiento contable, efecto muy distintoCuando un banco concede un préstamo a un hogar o a una empresa no financiera, registra el activo del préstamo y crea al mismo tiempo un depósito. Entra poder adquisitivo nuevo en el sistema. Ese dinero acaba en manos del vendedor de la casa, del coche, del inventario o del trabajo contratado: es crédito genuino que respalda actividad real.
Si el prestatario es una institución financiera no bancaria (fondos de capital privado, hedge funds, vehículos de crédito privado, prestamistas de valores), la contabilidad es idéntica. Aparece el préstamo, se crea el depósito y la oferta monetaria se expande en el momento de la originación. Pero la diferencia es económica, no contable.
Crédito productivo frente a apalancamiento financieroLos préstamos a consumidores y empresas suelen financiar nueva producción, consumo o inversión. Los préstamos a las entidades financieras no bancarias, en cambio, financian sobre todo apalancamiento sobre activos y derechos que ya existen. Los depósitos recién creados se reciclan en gran medida dentro del propio sistema financiero, en lugar de circular como demanda adicional de bienes y servicios.
Uno expande el crédito productivo. El otro expande el apalancamiento financiero.
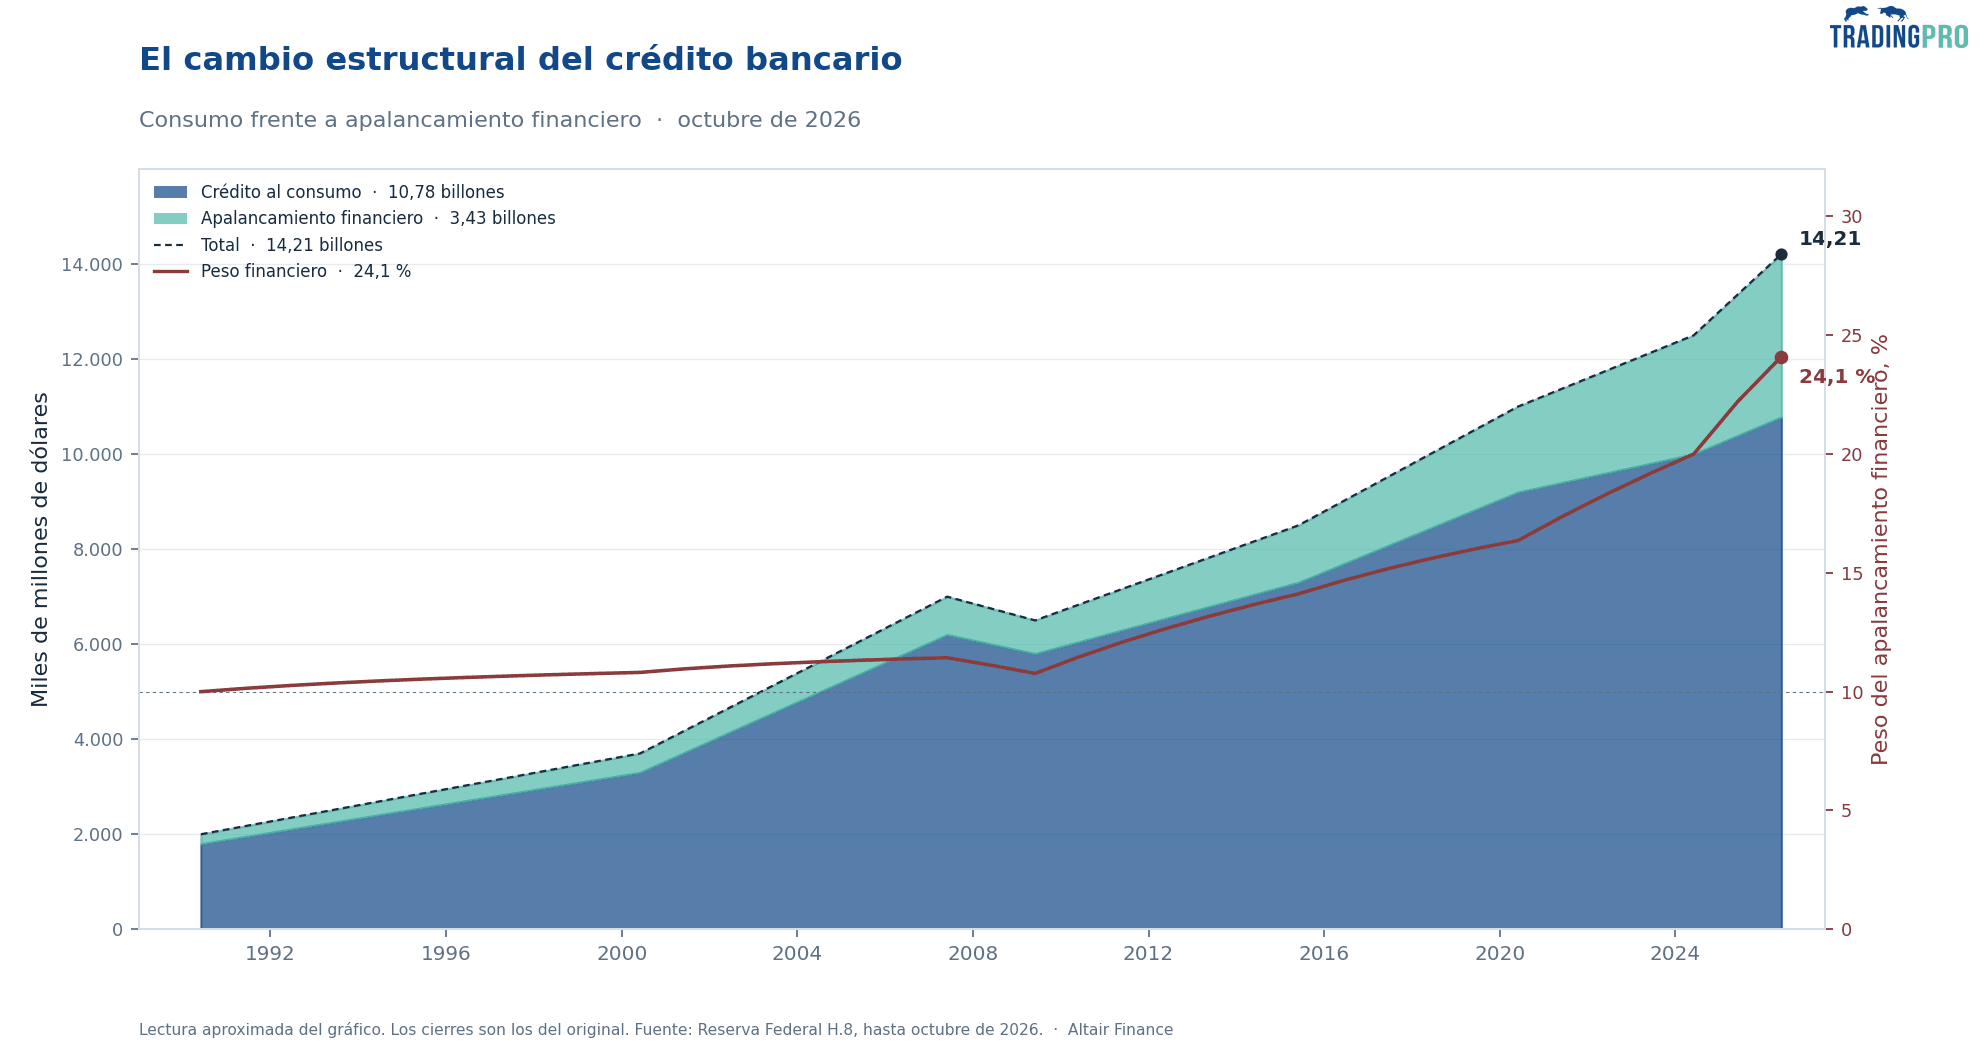
Gráfico elaborado por TradingPRO research (fuente Reserva Federal)
Del 10% al 24%: una tendencia que se aceleraEntre 1990 y 2007, el apalancamiento financiero (otros préstamos y arrendamientos a entidades financieras no depositarias, más préstamo de valores) se mantuvo en torno al 10% de la cartera total de préstamos bancarios. Tras la crisis financiera global, esa proporción empezó a subir de forma constante. Después de 2020 el ritmo se aceleró, y desde 2024 lo ha hecho todavía más. En agosto se situaba en el 23,5%; hoy está en el 24,1% y sigue aumentando.
En términos absolutos, la cartera se reparte así:
1) Crédito al consumo y a empresas (préstamos totales menos entidades financieras no depositarias y préstamo de valores): 10,78 billones de dólares.
2) Apalancamiento financiero: 3,43 billones.
3) Préstamos totales: 14,21 billones.
Cada vez más parte del crédito bancario nuevo va a financiar apalancamiento financiero, de ahí que la economía financiera (activos) le vaya ganando la batalla cada véz más a la economía real (salarios).
Mi conclusiónLos bancos están destinando una proporción creciente de su capacidad de balance a financiar posiciones apalancadas en lugar del crédito tradicional a familias y empresas. Es un cambio estructural, no una anomalía de ciclo. Y tiene una consecuencia directa: parte del dinero que se crea ya no alimenta la economía real, sino que alimenta el precio de los activos financieros y la fragilidad que ello conlleva.
Esta distinción importa más de lo que la mayoría cree. En un entorno de liquidez menguante, cuanto mayor es el peso del apalancamiento en el balance bancario, mayor es la exposición del sistema a una caída de precios que obligue a desapalancarse.
¡Regístrate ahora!
Obtén acceso a contenido exclusivo y mantente actualizado con las últimas noticias.