Opiniones de expertos

AMD se dispara con la guía de $17 billion, pero la caja se enfría
AMD le ha dado al mercado el dato que buscaba: $17 billion de ingresos para el cuarto trimestre, con un margen de error del 3%. La guía supera en $700 million el consenso de $16.3 billion y bastó para encender el papel: tras cerrar con un alza del 3.7% en $483.90, la acción subía otro 10% en el after hours, hasta rondar los $530.
El rebote llega después de un mes muy duro, con un castigo de más de una cuarta parte del valor, primero por la advertencia de Intel en PC y luego por la resaca del gasto en IA.
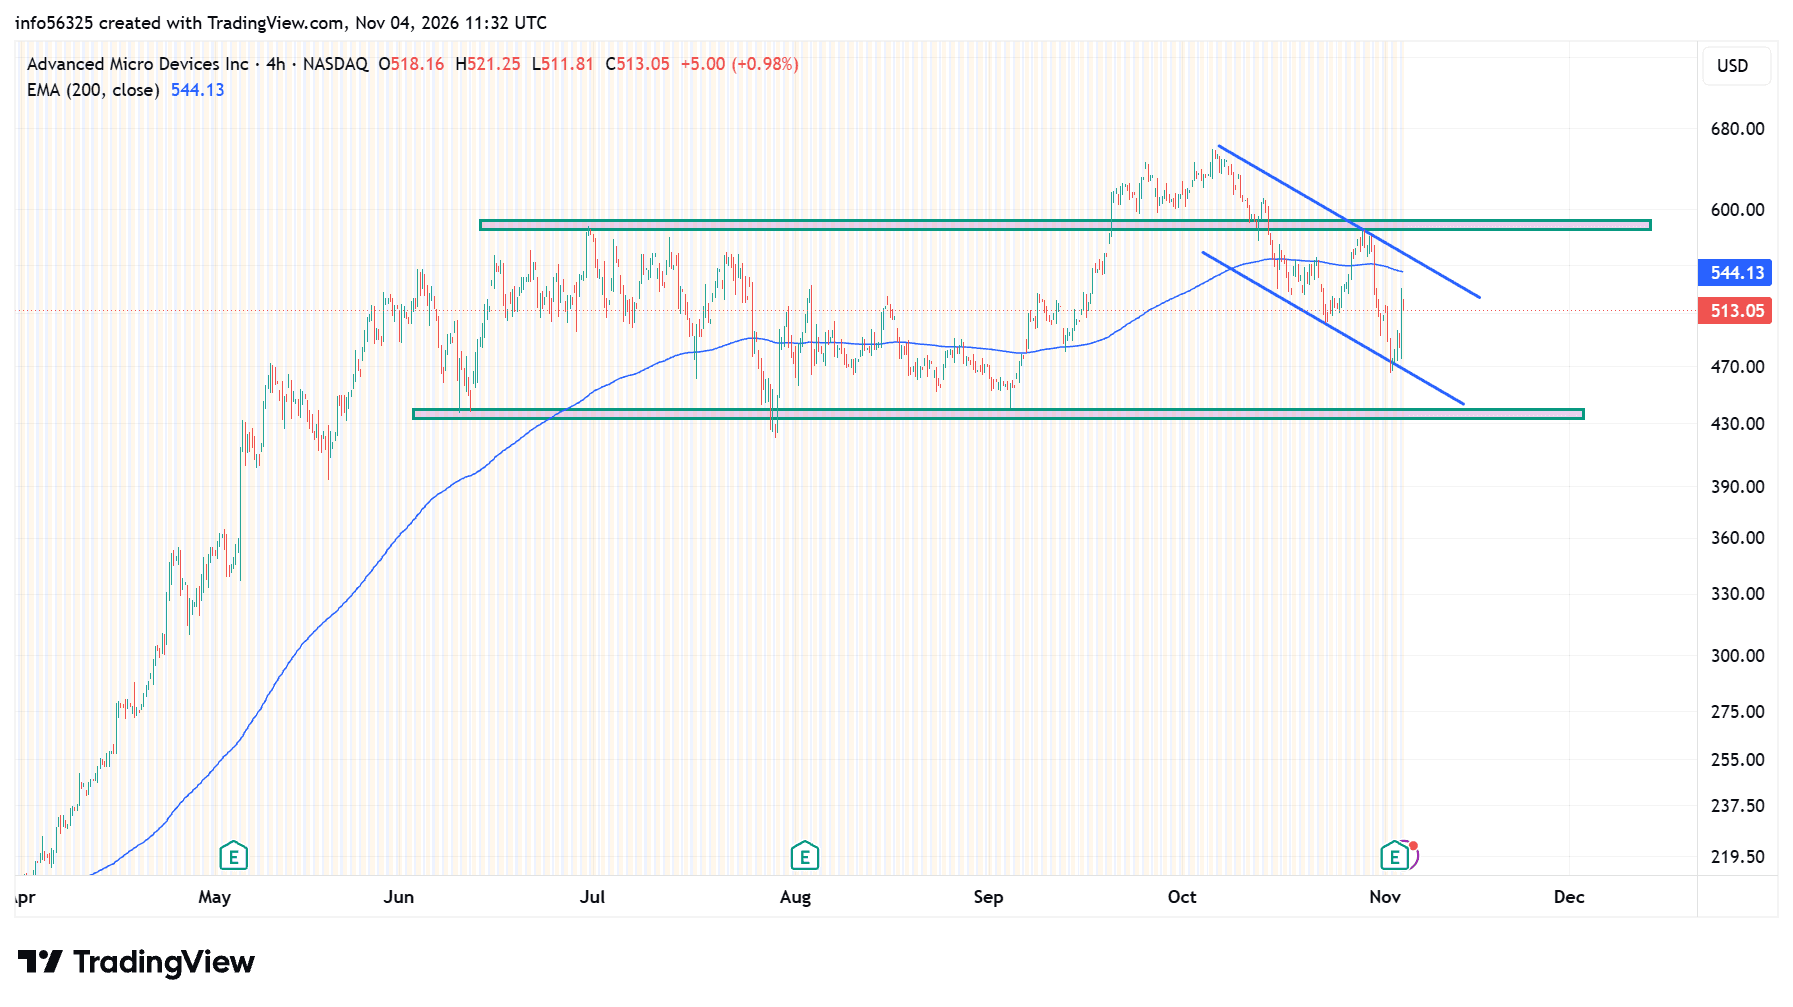
AMD está subiendo en el after un 10% y se espera una apertura en los 545 dólares.
Lisa Su ha despejado la duda que importaba en mercado: si AMD podía volver a acelerar ya. La respuesta, al menos por ventas, es sí.
Centros de datos tira del carro
Las cuentas del tercer trimestre salieron mejor de lo esperado. AMD facturó $13.38 billion frente a los $13.08 billion que esperaba el mercado, un 45% más que un año antes y por encima de la parte alta del rango guiado de $12.7-$13.3 billion. El beneficio por acción ajustado fue de $2.09, frente a $1.97 esperados, y el resultado operativo ajustado alcanzó $3.92 billion, por encima de los $3.68 billion del consenso. El margen operativo ajustado quedó en el 29%, frente al 28% previsto, y el margen bruto ajustado en el 56%.
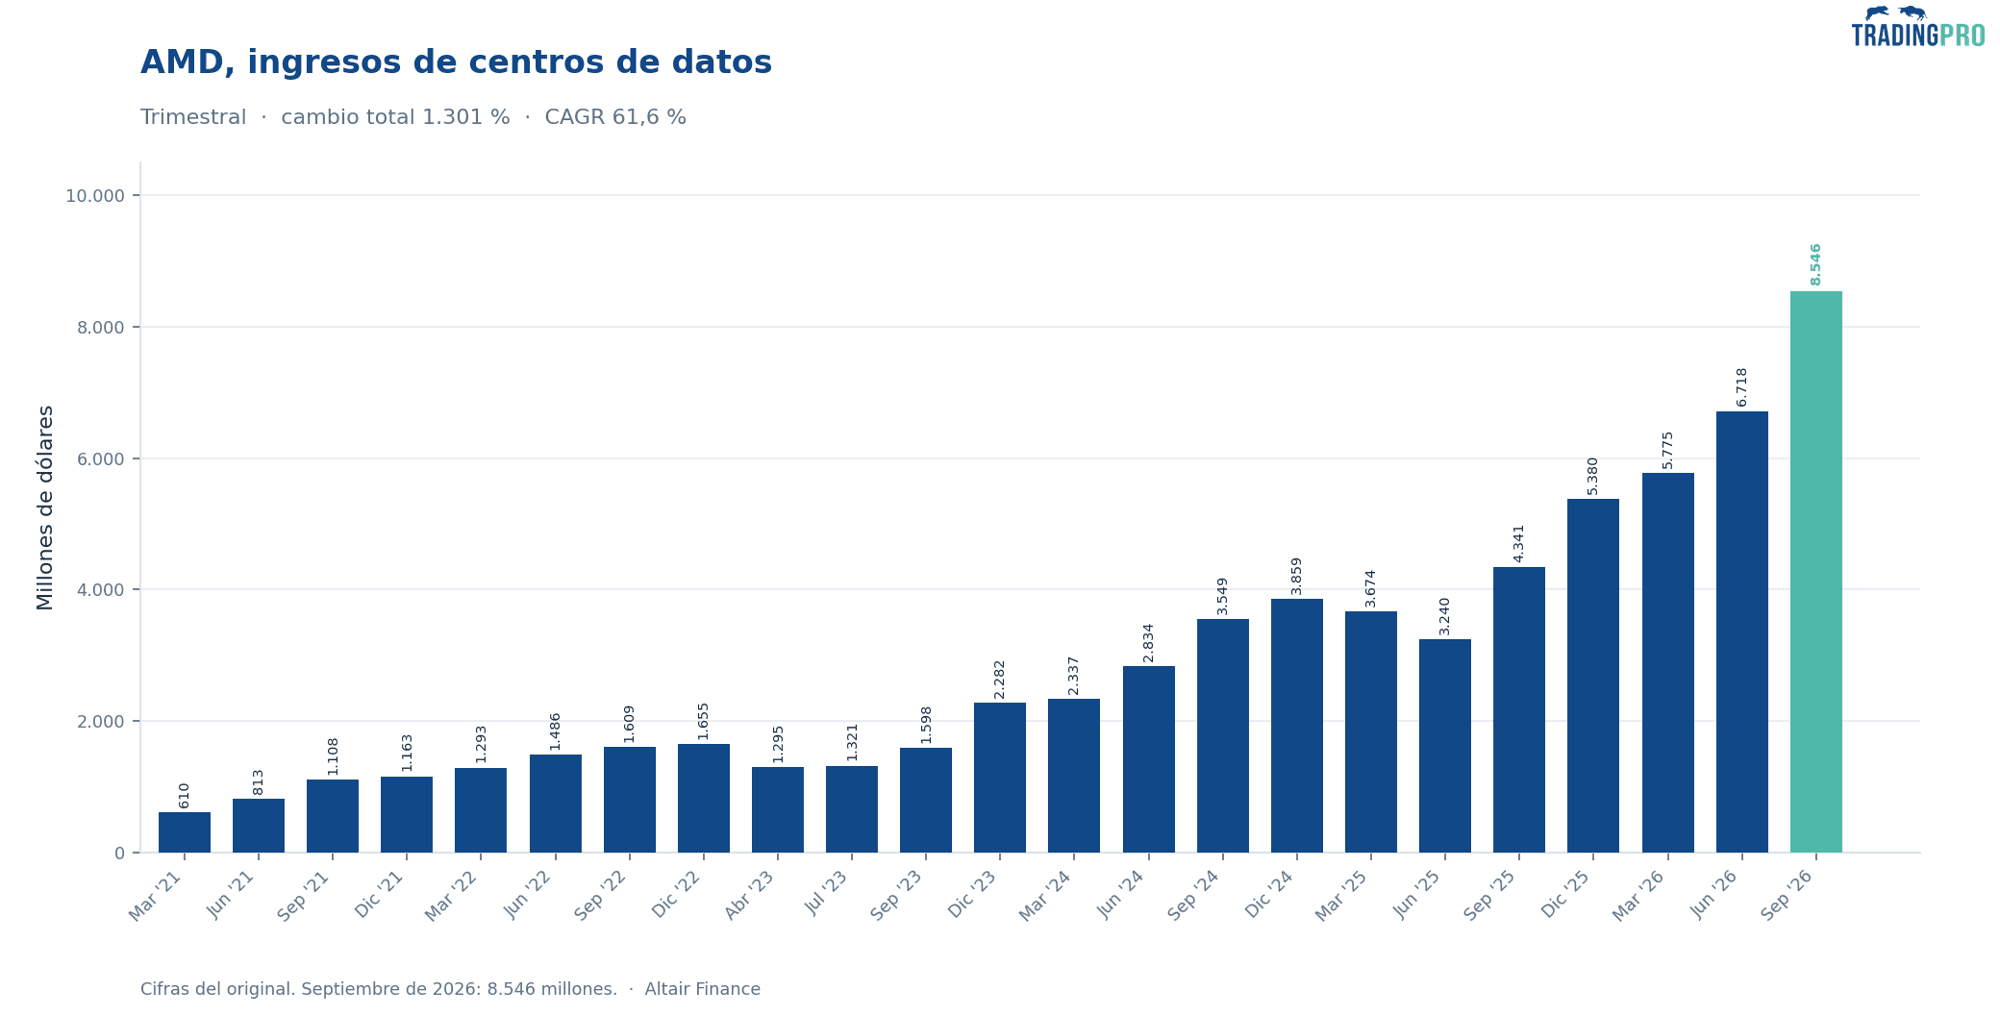
El motor volvió a ser los centros de datos. Ese negocio marcó un récord de $8.55 billion, con un salto del 97% interanual y del 27% trimestral. También apretó en rentabilidad: el resultado operativo del segmento subió un 168%, hasta $2.88 billion, con margen del 34% frente al 25% de hace un año. No es una exageración decir que aquí está casi toda la historia. Data Center ya supone el 64% de los ingresos de AMD, frente al 47% de hace un año.
El resto va a otra velocidad. Client & Gaming ingresó $3.72 billion, un 8% menos. Dentro de esa división, Client avanzó un 7%, hasta $2.95 billion, pero Gaming se hundió un 40%, hasta $773 million. Embedded aportó $1.11 billion, un 29% más, con apoyo de aeroespacial y defensa, automóvil e industrial.
La guía para el cuarto trimestre impresiona: implica un crecimiento secuencial del 27% y de alrededor del 65% frente a los $10.3 billion de diciembre del año pasado. AMD no detalla la previsión por segmentos, pero el mensaje es claro. La demanda de Instinct y EPYC sigue ganando fuerza y la compañía ya menciona a Anthropic, Meta, Microsoft, OpenAI y Oracle Cloud entre los clientes que corren modelos y cargas de trabajo en los primeros racks de Helios.
Hay un matiz que llama la atención. AMD espera un margen bruto ajustado de alrededor del 55%, por debajo del 55.5% que descontaba el consenso y también por debajo del 56% del tercer trimestre. Eso apunta a más volumen, sí, pero con menos margen por dólar vendido. Vender racks completos, con más contenido de terceros, suele traer justo ese peaje.
La letra pequeña aprieta
Donde la historia se complica es en la conversión de ventas en caja. Un trimestre récord de $13.4 billion dejó solo $554 million de flujo de caja libre. Es un margen del 4%, frente al 14% del trimestre anterior, el 17% de hace un año y el 25% del primer trimestre. El flujo de caja operativo cayó a $1.2 billion desde $2.37 billion en el segundo trimestre, pese a que el capex se moderó a $648 million desde $808 million.
El agujero está en el capital circulante. Los inventarios saltaron un 35% en un trimestre, hasta $11.46 billion desde $8.47 billion. Las cuentas a cobrar crecieron un 26%, hasta $9.21 billion desde $7.28 billion. Y la deuda total más que se duplicó, hasta $7.08 billion, tras la emisión de bonos de $4.75 billion en agosto. Dicho sin rodeos: AMD está adelantando balance para sostener el ramp-up. Y sus grandes clientes tampoco van sobrados de caja: Goldman sitúa el free cash flow combinado de los hiperescaladores en negativo por $31 billion en el tercer trimestre.
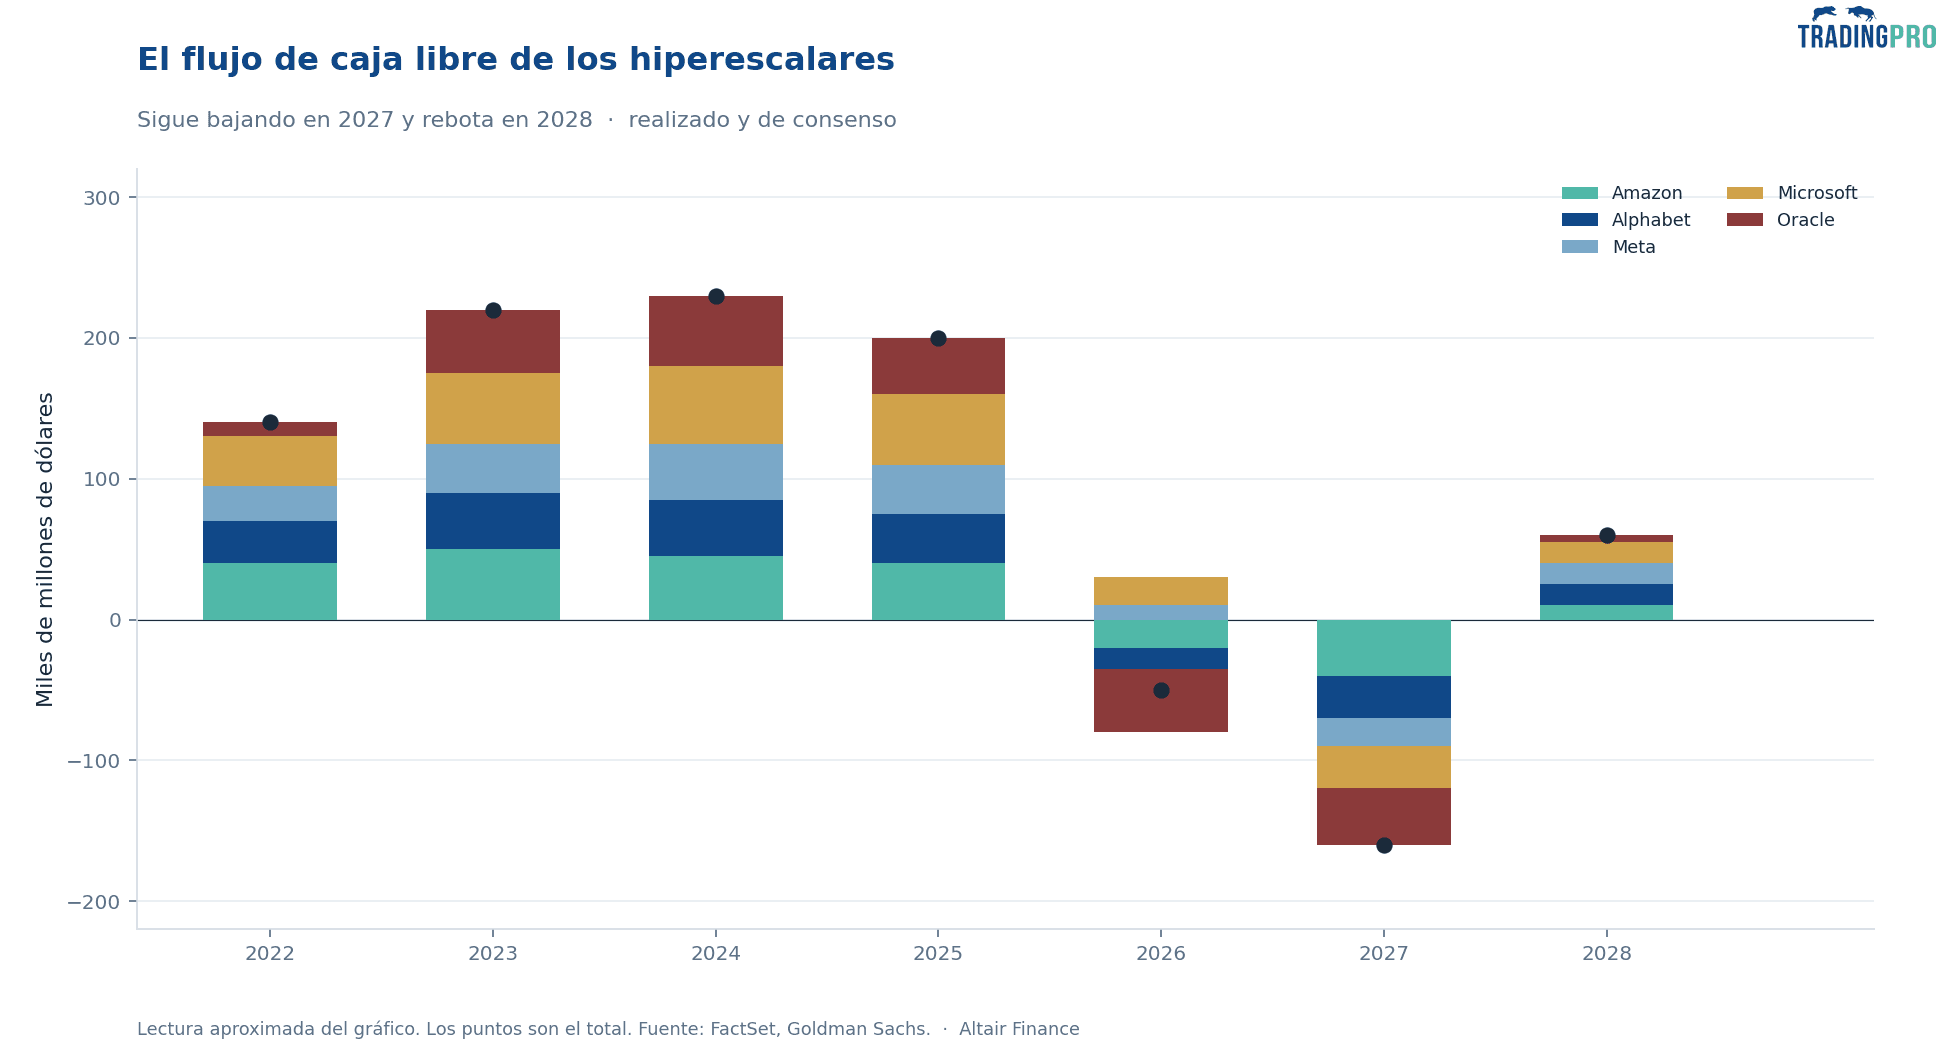
A eso se suma otro apunte incómodo. La compañía registró un cargo de $1.097 billion por la revalorización de warrants emitidos a ciertos clientes. Son $0.66 por acción y explican toda la distancia entre el BPA GAAP de $1.46 y el ajustado de $2.09. El movimiento retrata hasta qué punto la carrera de la IA está mezclando ventas, financiación y acuerdos comerciales en la misma ecuación.
El mercado, de momento, mira sobre todo la guía. Venía con el listón bajo, con posiciones más ligeras en tecnología y con AMD acumulando un castigo del 26%. Con esos mimbres, una previsión de $17 billion era gasolina suficiente para provocar un giro brusco. La duda es si el rally aguanta cuando pase la primera euforia. Las ventas aceleran pero la caja, no tanto.
¡Regístrate ahora!
Obtén acceso a contenido exclusivo y mantente actualizado con las últimas noticias.