
Opinión


Las Stablecoins empiezan a ganar al "efectivo"
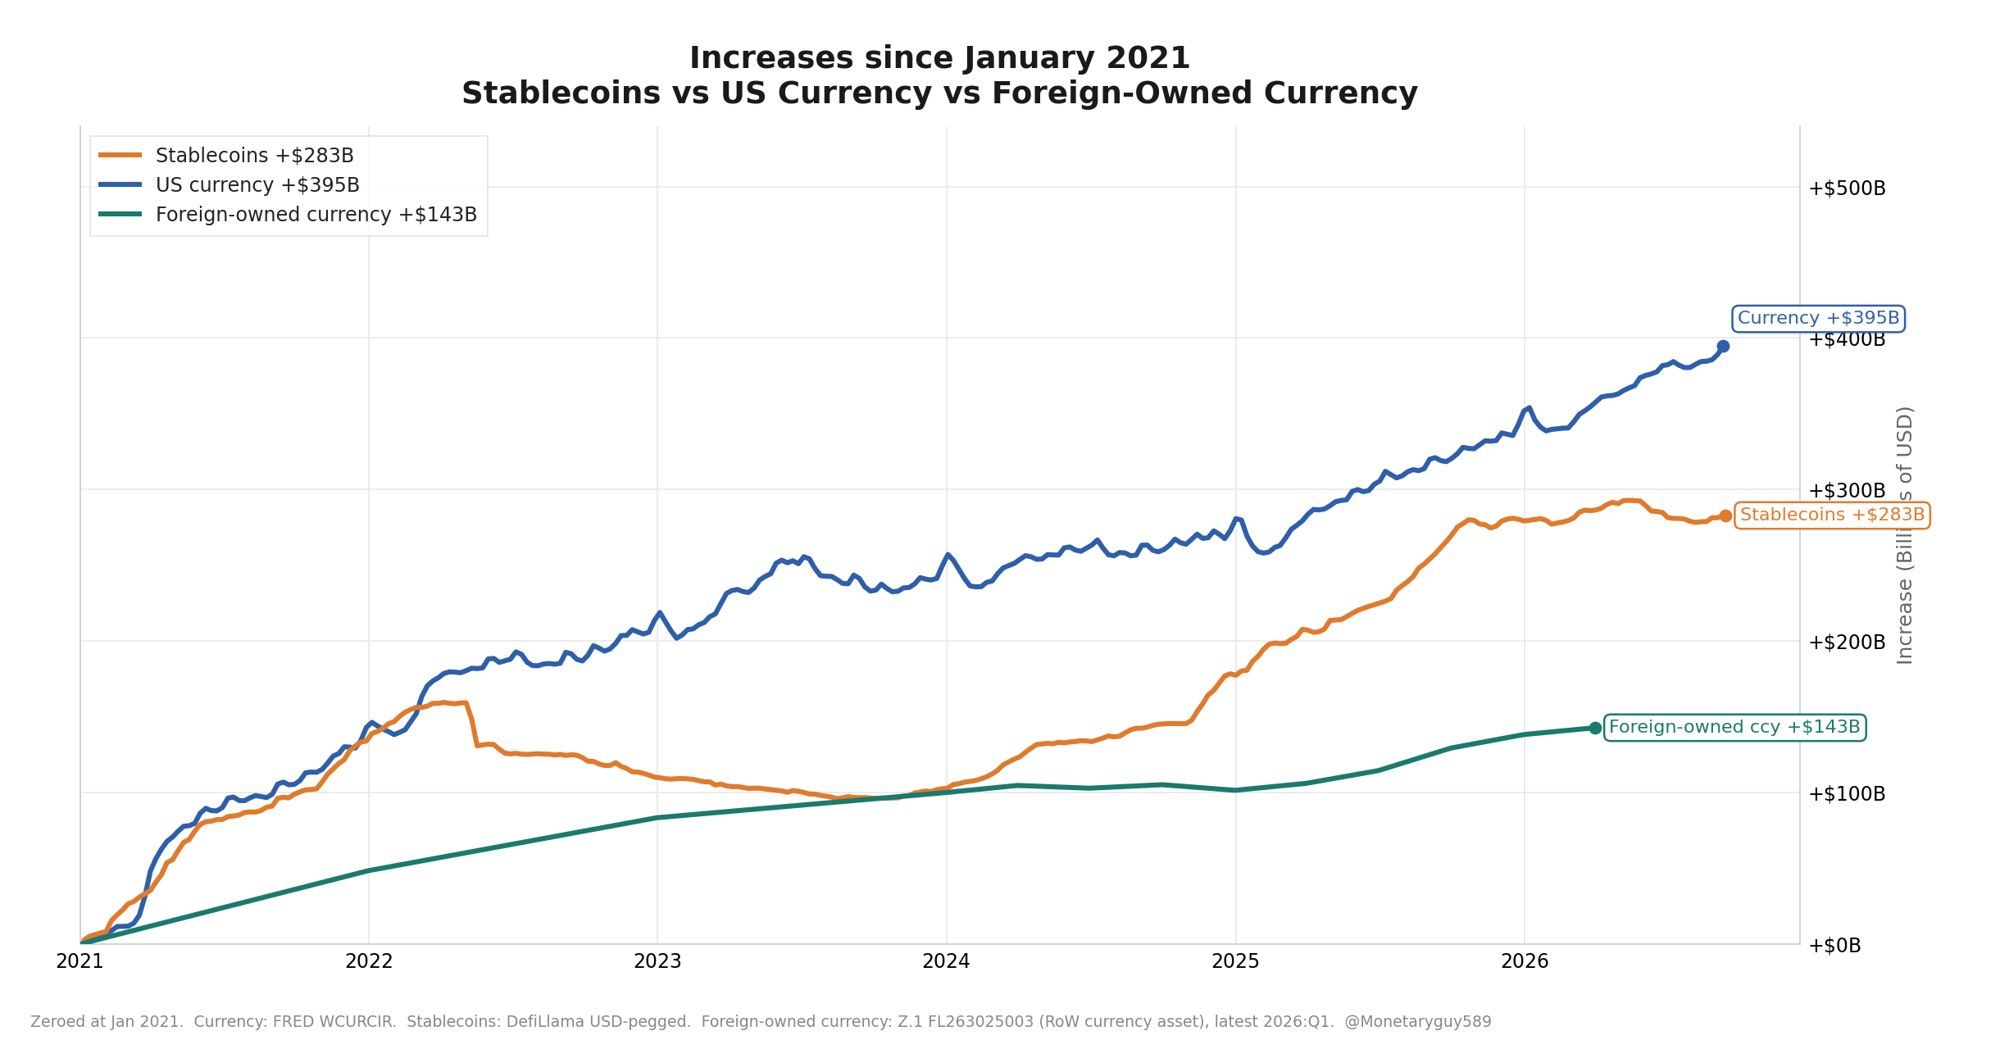
Este gráfico compara el crecimiento de tres "tipos de dólares" desde enero de 2021, todos indexados a cero en ese punto:
_Stablecoins empiezan a ganar terreno al cash-
-- US currency (azul, +395B): es el efectivo físico total en circulación (billetes de dólar).
-- Stablecoins (naranja, +283B): el valor total de stablecoins ligadas al dólar (USDT, USDC, etc).
-- Billetes en manos de extranjeros (verde, +143B): la parte de ese cash que está en manos de extranjeros fuera de EE.UU.
¿Cambio de panorama monetario?El gráfico es un revelador. El efectivo físico (azul) ha crecido de forma bastante constante, con una aceleración fuerte en 2020-2021 (por los estímulos COVID) y luego un crecimiento más moderado. Sin embargo, las stablecoins (naranja) tuvieron un boom en 2021, se estancaron/cayeron en 2022 (coincide con el colapso de Terra/UST y el mercado bajista cripto), y desde 2023 han retomado un crecimiento muy fuerte, casi alcanzando al efectivo físico en términos de crecimiento absoluto.
La conclusión es clara, no estamos aun ante una sustitución del efectivo por stablecoins, pero las segundas (están creciendo casi tan rápido como el dinero físico en efectiv) sí empiezan claramente a ganarle terreno. Los nuevos tokens como USDT o USDC están empezando a funcionar como un sustituto digital del dólar, especialmente para transacciones internacionales, remesas o como refugio en economías con alta inflación.
Tanto el efectivo en manos extranjeras como las stablecoins representan formas en que no-estadounidenses "importan" dólares. Las stablecoins podrían estar ganando terreno frente al efectivo físico porque son más fáciles de mover, transferir y usar digitalmente que billetes físicos.
¿Peligro para EEUU?Aunque suene contraintuitivo, EEUU está encantado con la explosión de las stablecoins. La mayoría de los grandes emisores (Tether, Circle) respaldan sus tokens comprando deuda del Tesoro (T-bills). Esto significa que el crecimiento de las stablecoins genera una demanda creciente de deuda estadounidense. Por tanto:
1) Ayuda a financiar el déficit fiscal de EE.UU: Puede mantener las tasas de interés a corto plazo algo más bajas de lo que serían sin esa demanda.
2) Extiende el "exorbitante privilegio" del dólar como moneda de reserva global, ahora en forma digital.
3) Riesgo sistémico: Si las stablecoins siguen creciendo a este ritmo, se convierten en un actor relevante del mercado de T-bills. Una corrida masiva sobre una stablecoin grande (como pasó con UST en 2022, visible en el gráfico) podría generar ventas forzadas de esos bonos del Tesoro, con un efecto de contagio hacia el mercado de deuda pública de EE.UU. Ante esto, es posible que, tarde o temprano, veamos redes de liquidez de la Fed también para este mercado.
En resumen, el gráfico ilustra cómo el "dólar digital" privado onchain está creciendo a un ritmo comparable al del dólar físico tradicional, lo cual amplía el alcance global del dólar pero también crea nuevas dependencias entre el sistema cripto y el financiamiento de la deuda pública estadounidense.
En este contexto, empresas como CIRCLE, pueden convertirse en los bancos del futuro. Y ante eso, todo inversor debe poner la mirada.
¡Regístrate ahora!
Obtén acceso a contenido exclusivo y mantente actualizado con las últimas noticias.
