Análisis de mercados
TradingPRO ve mal calibrado el castigo a las tierras raras
Las cotizadas de tierras raras han marcado mínimos de 52 semanas justo cuando el VanEck Rare Earth and Strategic Metals ETF (REMX) acumula una pérdida de más de la mitad de su valor desde el techo de mayo.
El papel se ha hundido mientras los precios del mineral siguen fuertes, y esa desconexión es la que William Blair ha puesto bajo el foco.
Y desde TradingPRO pensamos algo similar, donde el mercado puede estar comprando una idea equivocada: que una mejora en la relación entre Estados Unidos y China bastará para aliviar la escasez de suministro. Nuestra lectura es que muchos inversores están descontando de forma errónea que esa tensión remitirá de cara a las próximas reuniones entre Trump y Xi de noviembre, en China, y diciembre, en la cumbre del G20 en Florida.
Y es la misma línea va la firma William Blair, que calcula que su cesta de siete mineras —MP, LYSDY, AREC, IPX, NB, UAMY y TMCR— se ha dejado cerca de un 30% de media en el último mes recogido por el informe. El castigo, por tanto, no se limita a una historia concreta, afecta a buena parte de un grupo de valores de beta alta, muy sensible al giro macro y muy dependiente de la financiación.
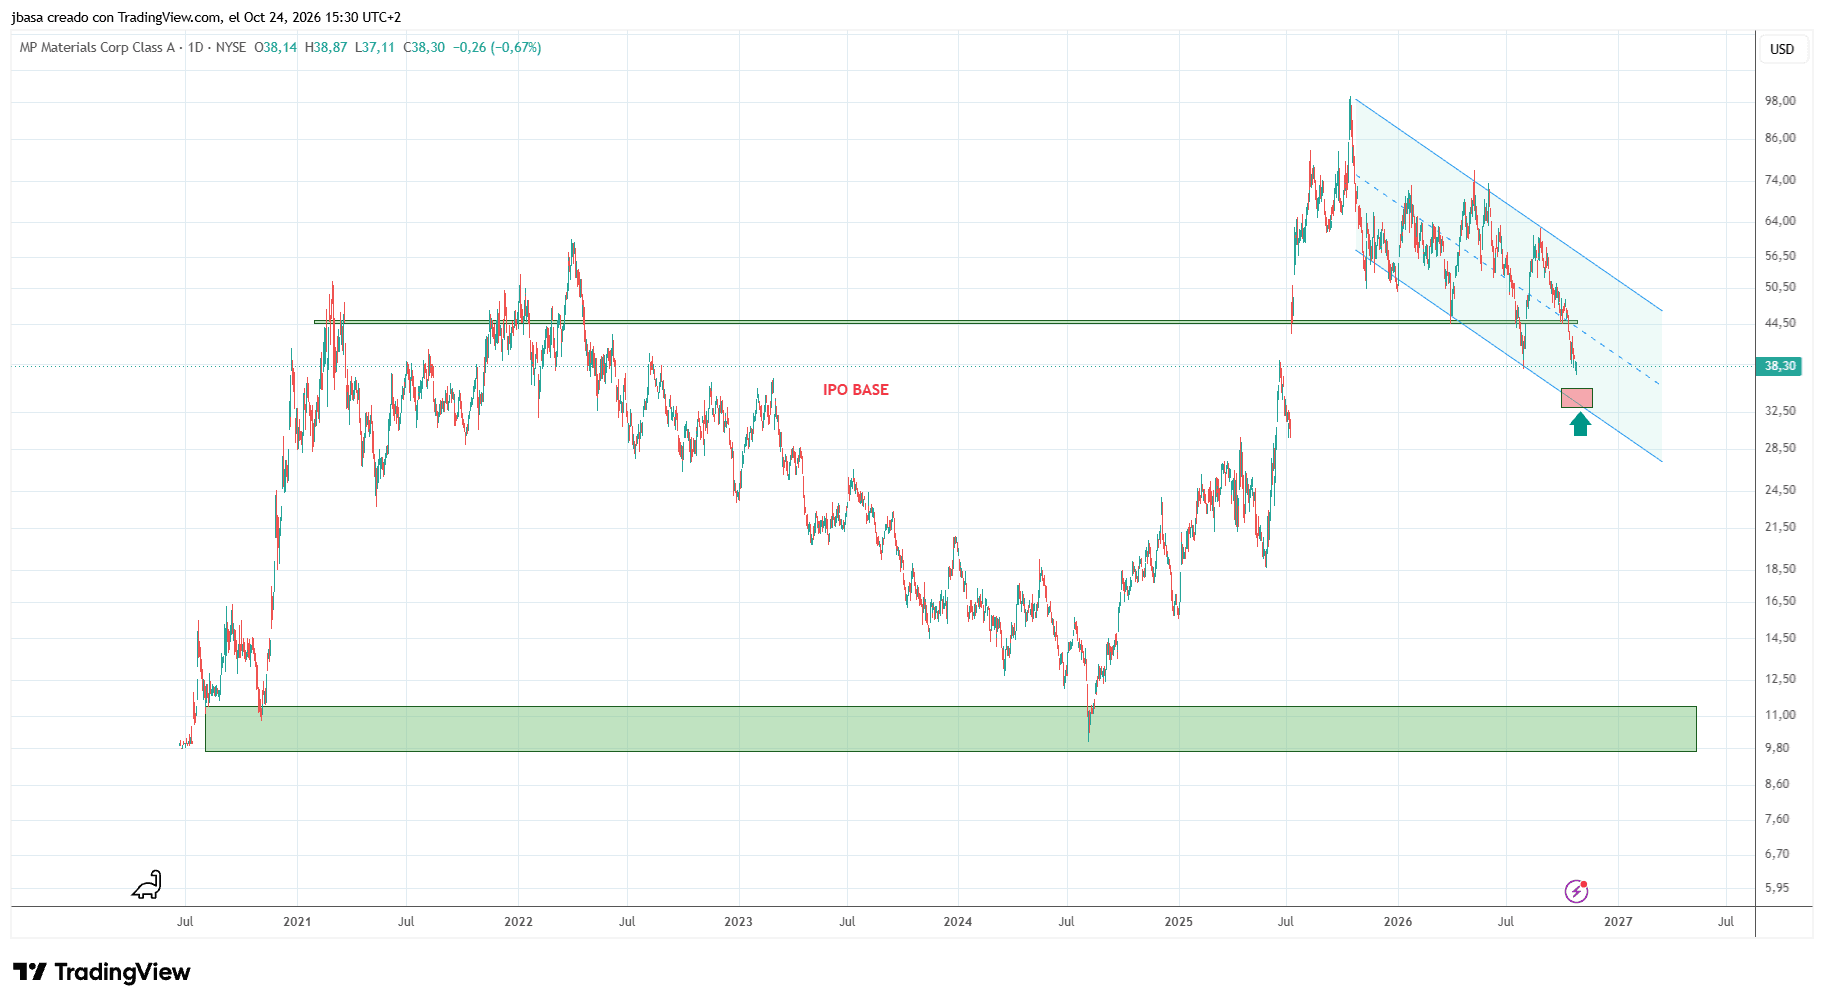
MP está cerca de la zona de compra en TradingPRO
Más allá de la "mala" valoración de China, hay otros frentes en la corrección, como el miedo a nuevas subidas de tipos, a un CPI más caliente de lo esperado y de otras preocupaciones macro. Además, hay que sumar problemas propios del negocio: fuertes necesidades de gasto, ingresos mínimos a corto plazo y financiación pública ligada a hitos que, en muchos casos, todavía no se ha cobrado.
Menos relato y más caja
Lo que ha cambiado es el criterio del mercado. Hace unos meses pesaban más el respaldo gubernamental y el valor estratégico de levantar una cadena de suministro fuera de China. Ahora mandan la producción real y el flujo de caja. Es una rotación bastante clara. Las manos fuertes ya no quieren promesas a varios años vista si antes no ven cómo se paga la factura del presente.
Y Ahí aparece el gran riesgo. Con las cotizaciones mucho más bajas, emitir acciones para financiar minas, plantas de procesado y fábricas de aleaciones o imanes sale bastante más caro.
Con todo esto, queremos avisar de una amenaza muy concreta: Una “debt wall”, es decir, una dilución relevante para el accionista y retrasos materiales en proyectos. Dicho de forma más cruda, el sector no lidia solo con volatilidad; lidia con balance.
A pesar de que seguimos viendo un telón de fondo sólido para la demanda de tierras raras en el largo plazo, el problema aparece en otro frente. Muchas compañías todavía no capturan esos precios elevados porque su producción actual en mina, procesado, aleaciones o imanes sigue siendo limitada. Hay viento de cola en la materia prima, sí, pero no todas pueden monetizarlo hoy.
Por eso, nosotros nos inclimamos por una selección activa y n buscar cestas o ETFs sectoriales. Nos inclinamos en el corto plazo por MP Materials y Lynas Rare Earths.
En el primer caso, más allá del técnico propuesto, por sus acuerdos de venta y sus suelos de precio. En el segundo, por unas necesidades de financiación más contenidas y un historial operativo más largo. Como veis, nuestra atención nace menos del potencial y más de la resistencia financiera. Ahora el mercado premia caja y ejecución.
El desacople entre los precios de tierras raras (elevados) y el batacazo bursátil tanto en las junior como en productores es interesante, pero eso no garantiza un giro inmediato. Lo que sí sugiere es que parte del castigo responde a expectativas mal calibradas sobre China y no solo a un deterioro real del negocio.
Los catalizadores están bastante identificados: restricciones chinas de exportación más duras, compromisos de financiación pública y hitos de producción que demuestren avance comercial. Hasta que llegue alguno, el filtro seguirá siendo el mismo. Balance saneado, liquidez y capacidad de ejecución. En un negocio tan intensivo en capital, esa diferencia vale mucho más que cualquier titular geopolítico.
¡Regístrate ahora!
Obtén acceso a contenido exclusivo y mantente actualizado con las últimas noticias.