Análisis de mercados
Jose Basagoiti: "Sufrir y superar un drawdonw es lo mejor para tu cartera"
Hay una verdad incómoda en los mercados financieros: si quieres obtener rentabilidades propias de la renta variable a largo plazo, tienes que estar dispuesto a soportar momentos en los que tu patrimonio pierde valor.
Parece sencillo, pero pocos inversores lo asumen de verdad cuando llega la hora de la verdad.
Todo el mundo habla de invertir a largo plazo cuando las bolsas suben. Es fácil defender una estrategia cuando la cartera marca máximos históricos, los beneficios crecen y cada corrección parece una oportunidad de compra. El problema empieza cuando el mercado cae un 15%, un 20% o incluso más, y aquello que parecía una decisión racional se convierte en una prueba emocional.
De repente, el inversor deja de pensar en décadas y empieza a pensar en días. Mira la pantalla, calcula cuánto ha perdido y se pregunta si no sería mejor vender y esperar a que pase la tormenta.
Ahí es donde muchas estrategias fracasan. No puedes obtener rendimientos a largo plazo similares a los de las acciones con una volatilidad propia de los bonos; no hay almuerzo gratis.
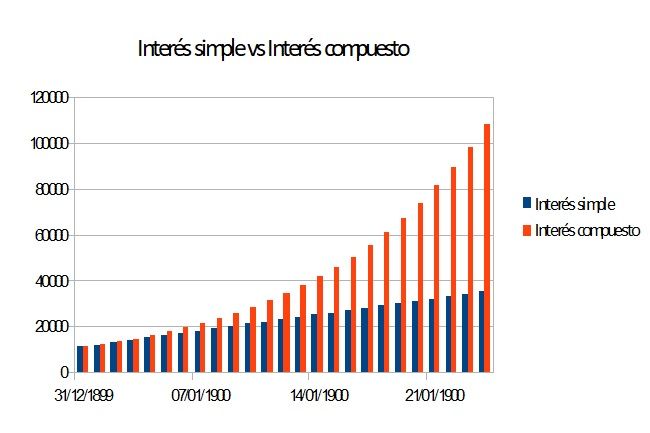
Por eso, siempre y cuando la tesis de inversión se mantenga, es crucial saber soportar las fluctuaciones de corto plazo:
• Los mercados tienden al alza con el tiempo, pero el camino es irregular. Las recuperaciones eventualmente borran la mayoría de los retrocesos.
• Vender durante las caídas fija las pérdidas y arriesga perder el rebote.
• El riesgo mayor es interrumpir la capitalización compuesta al tratar de evitar la volatilidad normal.
No existe rentabilidad sin riesgoLa volatilidad no es un accidente que deba desaparecer de una buena estrategia de inversión. Es parte del precio que se paga por aspirar a una mayor rentabilidad. Eso no significa que cualquier caída esté justificada ni que todas las acciones vayan a recuperarse. Significa que el inversor debe distinguir entre una fluctuación temporal del mercado y un deterioro permanente de su inversión.
Cuando una cartera cae, la pérdida es incómoda. Pero existe una diferencia fundamental entre una caída temporal y convertirla en una pérdida definitiva al vender.
Quien abandona el mercado durante una crisis no necesita acertar una vez, sino dos: cuándo salir y cuándo volver a entrar. Y ambas decisiones son extraordinariamente difíciles.
Las recuperaciones pueden producirse cuando el miedo sigue dominando las noticias, cuando los datos económicos todavía son malos o cuando la mayoría de los inversores continúa esperando una señal de seguridad.
Por eso, salir para evitar nuevas caídas puede significar perderse una parte importante del rebote. Mientras tanto, el efectivo puede quedarse rezagado si los mercados recuperan terreno.
Pero ojo, defender la inversión a largo plazo no significa comprar cualquier activo, ignorar las valoraciones o mantener posiciones que ya no responden a una tesis razonable. O incluso por mala previsión de liquidez: si una caída del 30% obliga a vender para pagar gastos esenciales, probablemente el problema no sea únicamente el mercado, sino haber asumido más riesgo del que la situación personal permitía.
Al final, la diferencia entre una buena rentabilidad teórica y un buen resultado real puede depender de una decisión tan sencilla —y tan difícil— como no abandonar una estrategia sólida por miedo a una caída temporal.
Estar en números rojos es incómodo, pero es parte del proceso. Los inversores que lo hacen mejor tratan los retrocesos como la cuota de entrada, no como una razón para salir. Mantente invertido y deja que las matemáticas a largo plazo hagan su trabajo.
¡Regístrate ahora!
Obtén acceso a contenido exclusivo y mantente actualizado con las últimas noticias.