Análisis de mercados

Pekín reúne al mercado tras el 8.5% de caída del CSI 300 en octubre
Doce semanas seguidas cayendo. Ese es el dato que ha llevado a Pekín a sentar de nuevo en la misma mesa al banco central, a los supervisores y a parte de la industria financiera. Desde TradingPRO ya avanzamos la semana pasada que el lunes las autoridades revisarán cómo reforzar un programa de représtamos que sirve para financiar recompras de acciones y aumentos de participación.
El movimiento no es menor y que llega después de que el CSI 300 entrara en mercado bajista en octubre tras dejarse 8.5% y firmar su peor mes desde comienzos de 2016. Que el índice encadenara 12 semanas consecutivas de descensos explica bastante bien por qué vuelve a sonar el llamado Plunge Protection Team chino.
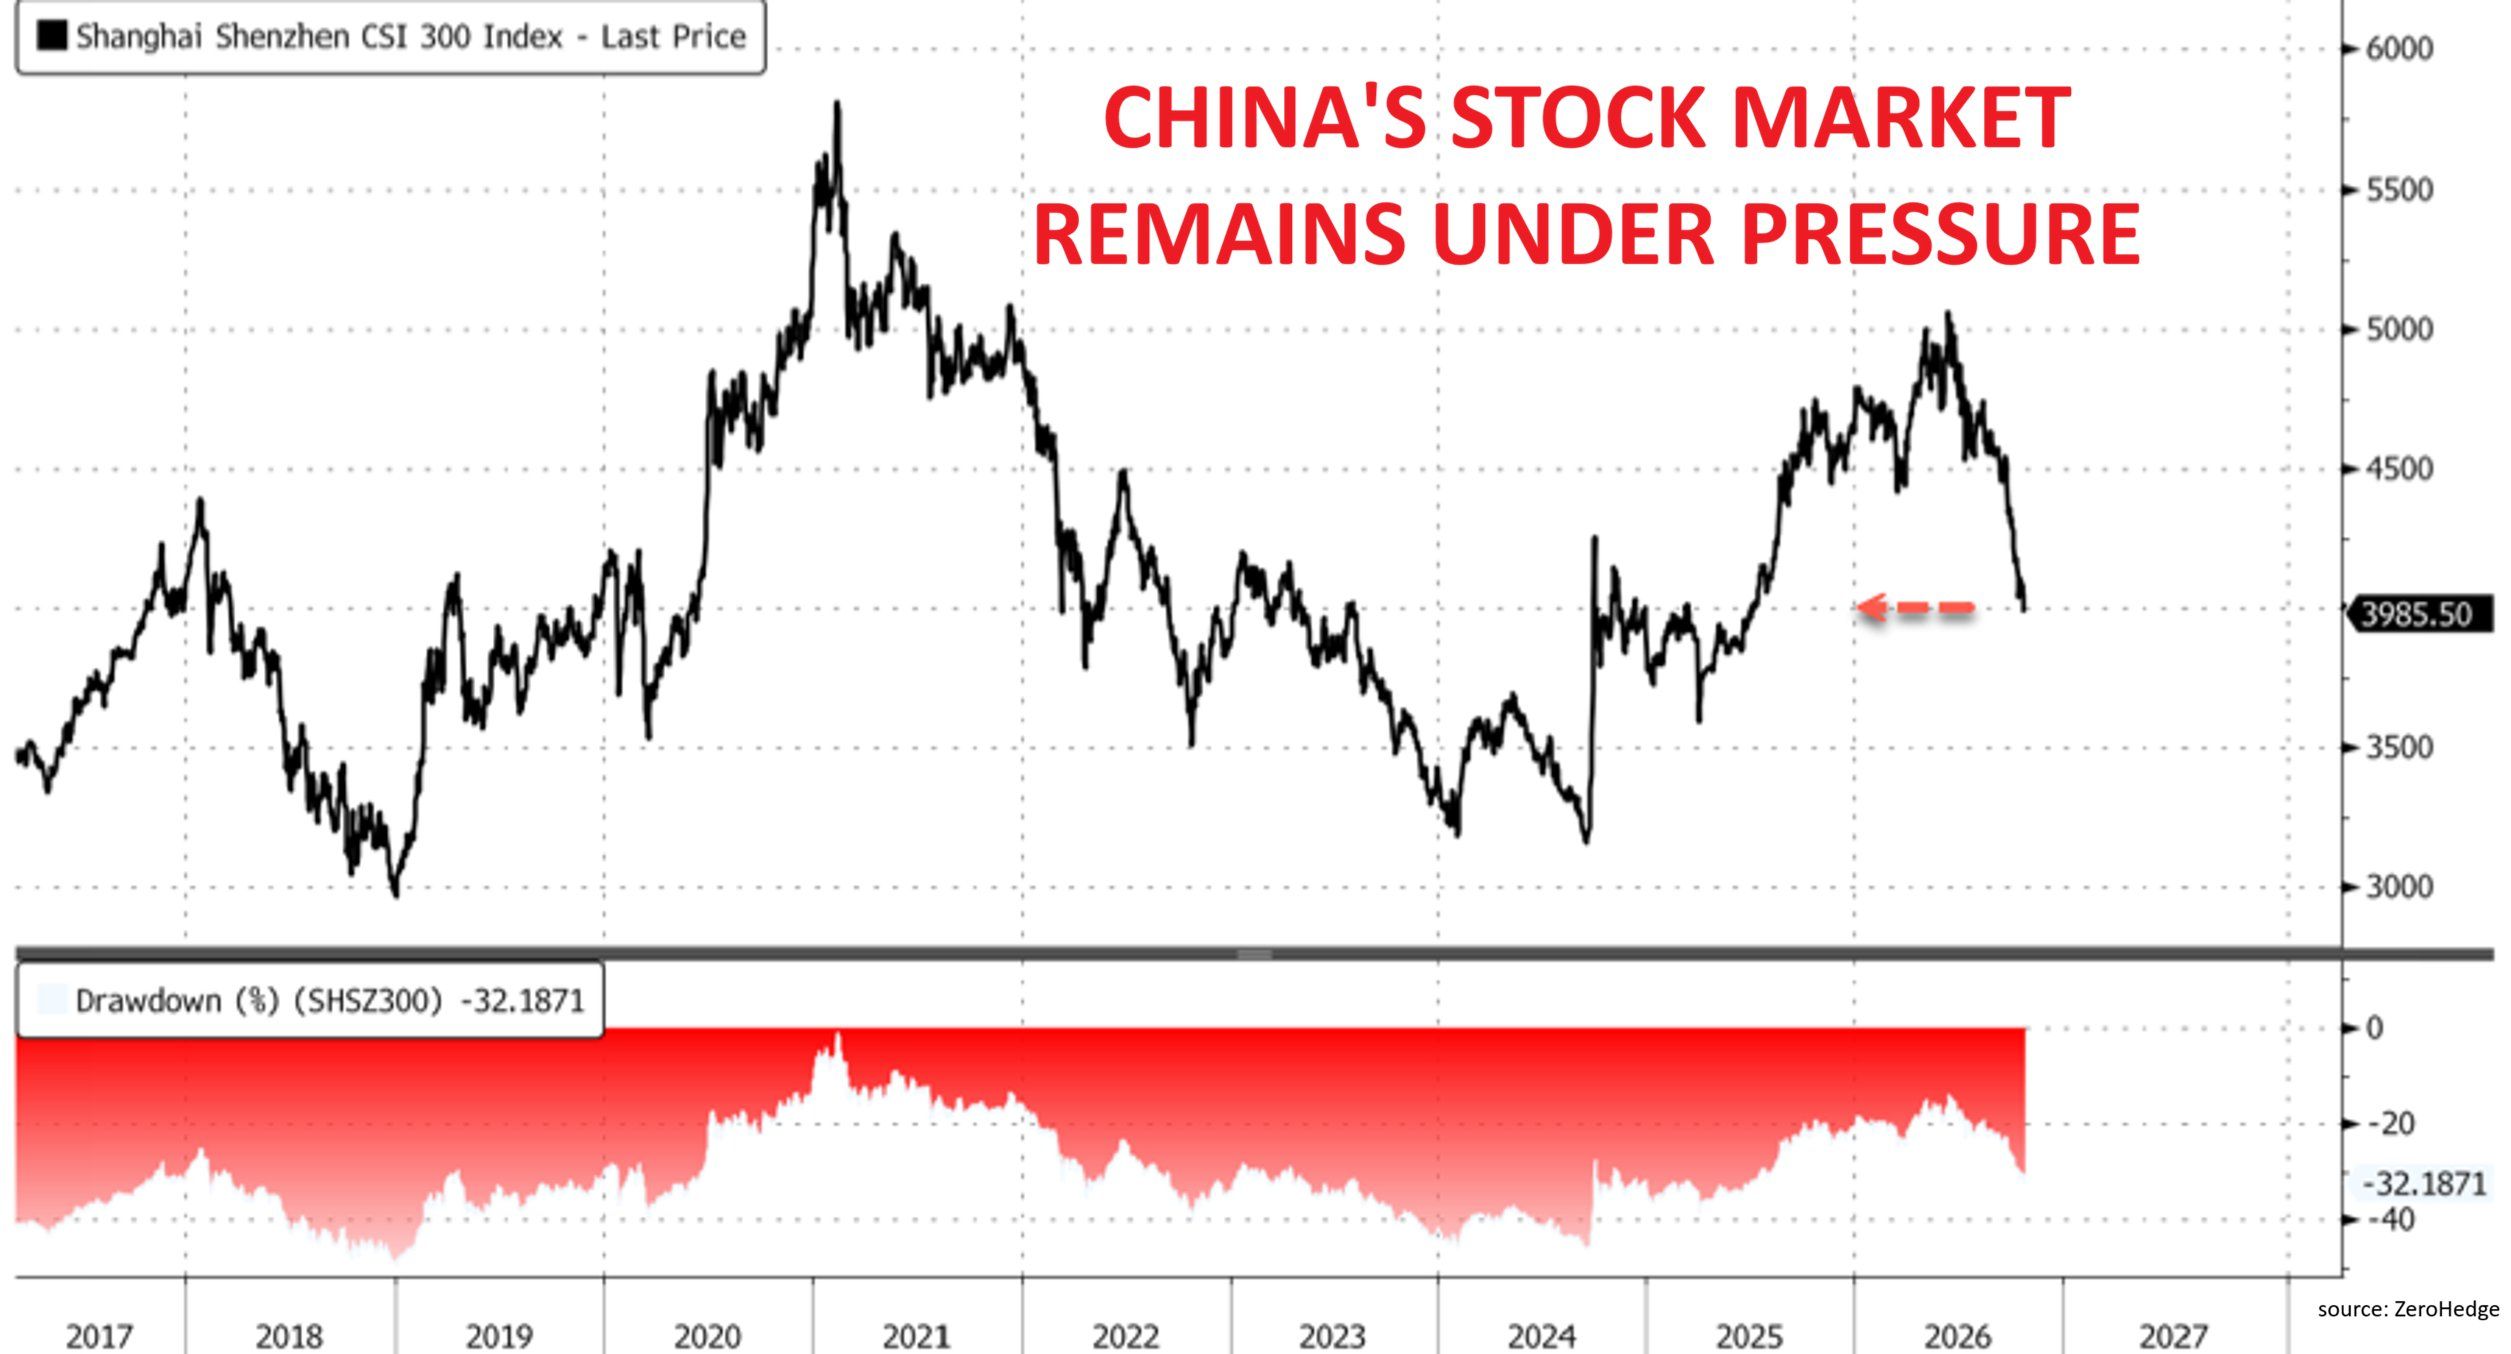
China está intensificando los esfuerzos para estabilizar el mercado.
Hace apenas una semana, varias casas ya venían leyendo esa vuelta del apoyo oficial. Michael Hartnett, de Bank of America, junto con BNP Paribas y Goldman Sachs, detectó señales de respaldo estatal renovado a la renta variable china justo cuando se torcía el tramo más vinculado a la inteligencia artificial. El detalle llama la atención: Pekín intenta contener la debilidad general del mercado y, de paso, sostiene un trade que venía haciendo agua.
La pista está en los ETF
La huella del dinero público, o muy próximo al poder, se ha visto sobre todo en los ETF. Hartnett subrayó en su último Flow Show (muy recomendable, por cierto), una entrada de $17 billion hacia la bolsa china. Nikkei Asia añadió que fondos de inversión estatales habían intervenido en el mercado.
Goldman Sachs fue más concreto desde su mesa de Asia: las compras de ETF por parte de la “national team“ respaldada por el Estado ayudaron a la recuperación, con un volumen en nueve fondos preferidos de RMB84bn ($12.6bn) después de que el mercado entrara en terreno bajista el jueves. No es poca cosa. Cuando ese caudal aparece de golpe, el mercado entiende rápido de dónde llega el sostén.
Las elevadas entradas en ETF apuntan, en nuestra opinión, a una reaceleración de las compras en las caídas por parte de esa “national team“. Traducido al lenguaje de sala: con el papel apretando, las manos fuertes oficiales vuelven a dejarse ver.
La macro, eso sí, no ayuda. Los índices oficiales de gestores de compra, tanto el manufacturero como el no manufacturero, regresaron a contracción en octubre. Esa mezcla de bolsa dañada, datos flojos y dudas alrededor del trade de la IA ayuda a entender por qué Pekín busca herramientas cada vez más imaginativas para sostener las cotizaciones.
Tampoco pasa desapercibido que el foco esté en recompras y aumentos de participaciones. Es una vía muy concreta: permite inyectar apoyo a través del propio mercado, sin cambiar de golpe todo el marco de estímulos, y actuar justo donde la presión vendedora es más visible.
Queda por ver si esta nueva ronda sirve para algo más que frenar la caída. Esa es la duda de fondo. No tanto si el Estado puede poner suelo durante unos días, sino si basta para alterar una tendencia que llega muy castigada. Por ahora, el mensaje es claro: el CSI 300 se ha convertido en un punto de dolor político y financiero, y Pekín no parece dispuesto a dejarlo a su suerte.
¡Regístrate ahora!
Obtén acceso a contenido exclusivo y mantente actualizado con las últimas noticias.