Análisis de mercados
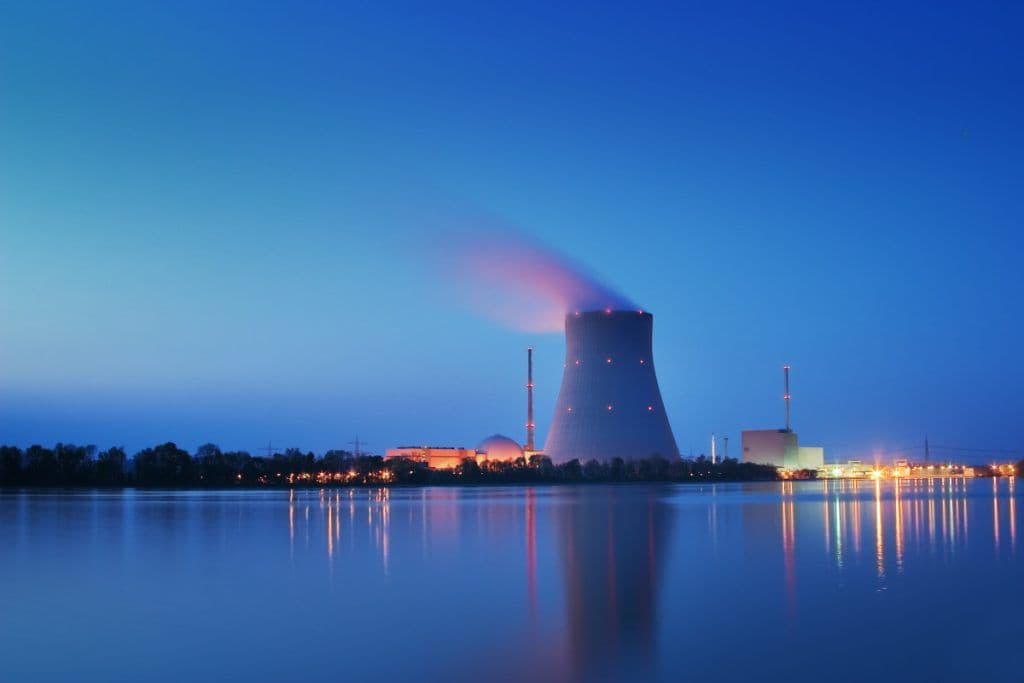
La fiebre nuclear avanza, pero la bolsa solo paga reactores ya conectados
X-energy acaba de firmar su segundo proyecto de reactor en Estados Unidos con respaldo de Amazon: 960MW, 12 unidades, en el emplazamiento de una antigua central de carbón de AEP en Indiana.
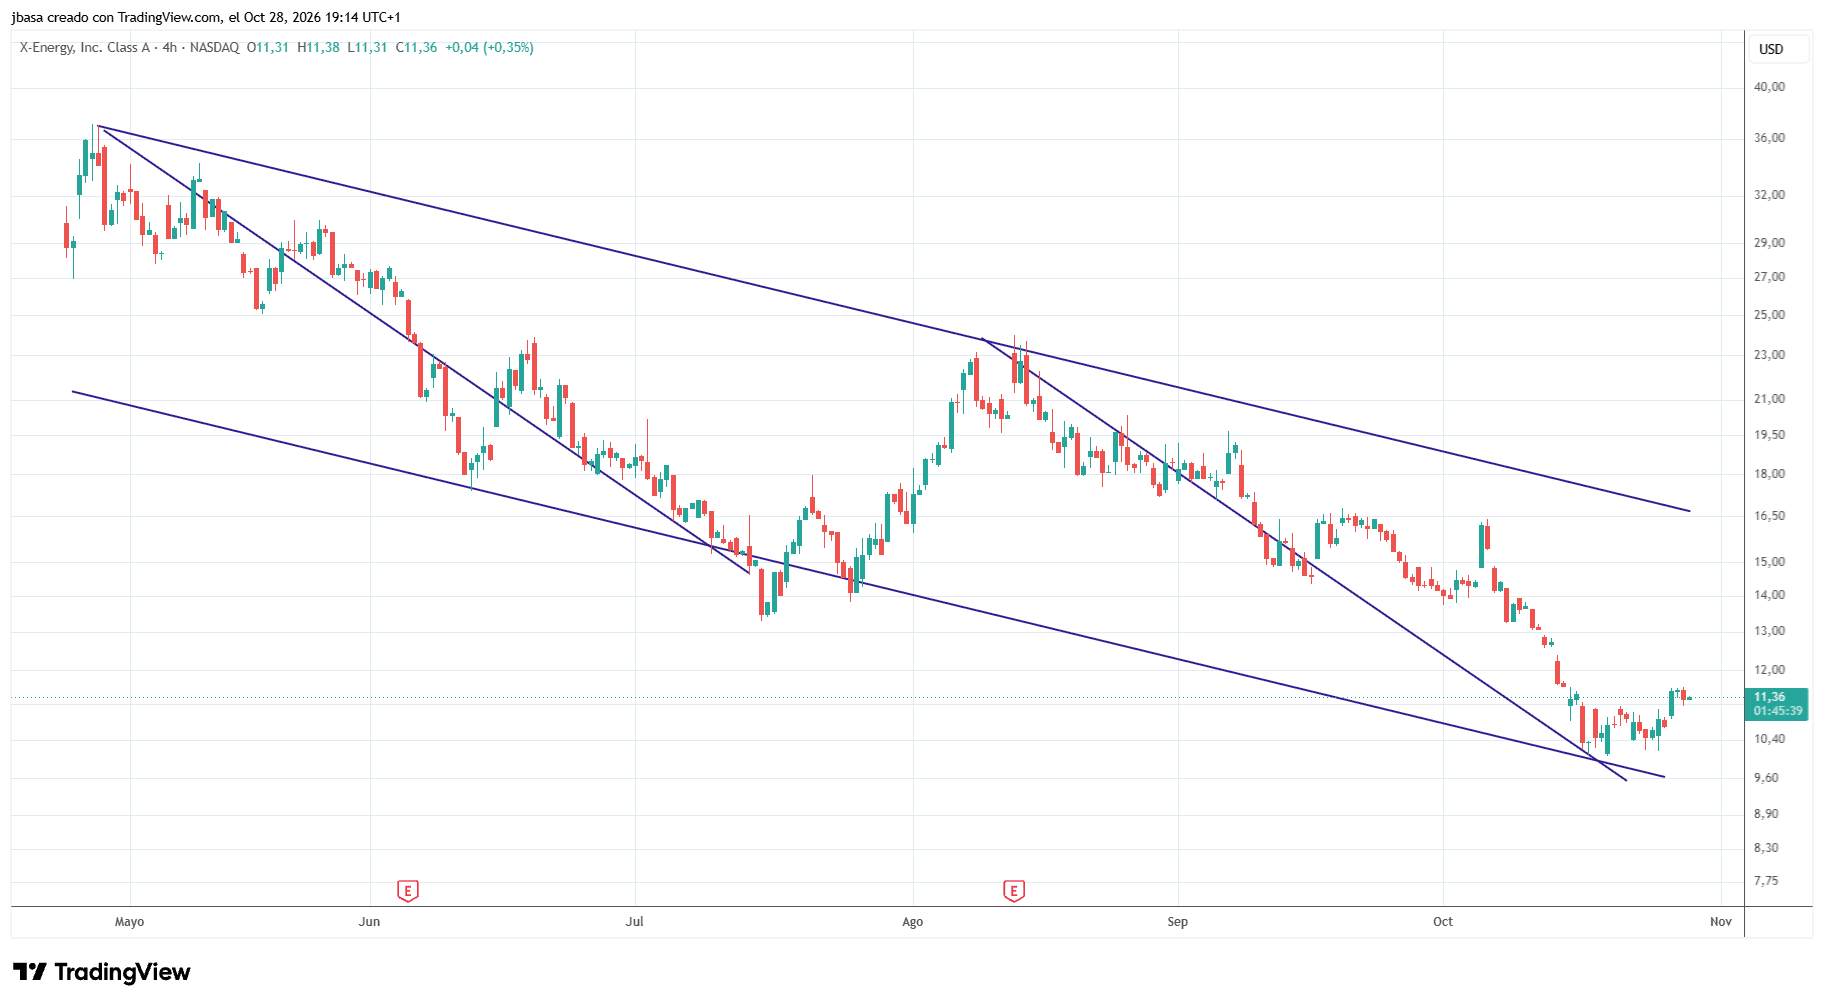
Ese mismo lunes, la acción estaba en $10.36, en la parte baja de su rango de 52 semanas y un 71% por debajo de su máximo. Ahí está la foto.
La demanda por energía nuclear no afloja. Lo que afloja es la paciencia de los accionistas. Goldman calcula que las cotizadas nucleares de su cobertura cedieron de media un 21% en los últimos tres meses, frente al +3% del S&P 500. No hablamos de un tropiezo aislado. El castigo alcanza tanto a nombres ligados a SMR como a compañías expuestas al uranio. Y los bajistas aprietan: NuScale vio subir su interés corto un 16% en un mes.
El contraste llama la atención porque entre Sep 22 y Oct 20 los hiperescaladores y Washington cerraron, financiaron o pusieron sobre la mesa al menos nueve acuerdos nucleares en Estados Unidos. Están los uprates de Google en Georgia Power, el PPA a 20 años de Amazon en Calvert Cliffs con Constellation, el préstamo de alrededor de $4 billion del DOE a Vistra y, sobre todo, el contrato de 3,590MW entre Google y Constellation, con 890MW de capacidad adicional exprimida de 11 reactores ya existentes.
Sobre el papel, Constellation salía reforzada. Scotiabank estima que solo el acuerdo con Google podría aportar hasta $2/sh de BPA, cerca de un 10%. Sin embargo, la cinta dijo otra cosa. CEG superó los $300 tras el anuncio del 6 de octubre y dos semanas después cotizaba en $263, con una caída del 7.4% solo la semana pasada y del 26.4% en el año.
JPMorgan detectó papel en el valor: inversores reduciendo exposición después de las victorias comerciales. Venta con la noticia, de manual.
El mercado quiere megavatios ya conectados
La lectura es bastante clara. El megavatio nuclear más barato y rápido no es el que promete un folleto, sino el que ya está licenciado, ya tiene personal y ya está enchufado a la red. Scotiabank pone el foco en los uprates, esas mejoras que permiten sacar un 5%-20% más de producción de un reactor operativo.
La NRC recoge alrededor de 30 solicitudes previstas hasta 2032, con unos 2.4GW, lideradas por Constellation con 12, Duke con 5, Southern con 4 y Vistra con 4.
UBS afina más la foto: 2,421MW de uprates planeados frente a un objetivo de 5,000MW para 2030, otros 2,255MW en reactivaciones como Palisades, Crane/TMI-1 y Duane Arnold, y unos 14GW de nueva gran nuclear que siguen con una decisión final de inversión pendiente. El atasco no es menor. El gas sigue siendo la capacidad firme más barata por $/kW, pero la cola de red ya se va a 4.5 años. Los reactores que ya están conectados juegan con ventaja.
Ahí encaja también la mejora económica del parque existente. HSBC recuerda varios apoyos a la vez: créditos fiscales con suelo ajustado por inflación de c45USD/MWh, pagos por capacidad en PJM que añaden c14-15USD/MWh y precios forward en PJM por encima de 60+USD/MWh. Si a eso se suman los PPA a largo plazo, la rentabilidad del nuclear estadounidense sube y el riesgo baja. Eso sí, el mercado sospecha de lo que no ve: el precio de los nuevos contratos no se ha desvelado y muchos han optado por pensar lo peor.
Donde el castigo es más severo es en los desarrolladores sin ingresos. Needham calcula que su cesta de reactores nucleares cayó un 19.2% en la semana hasta el 16 de octubre, el peor subsector de su cobertura, y acumula un desplome del 50.6% en seis meses y del 74.6% en doce. Oklo, a $27.97, está un 84% por debajo de su máximo de 52 semanas.
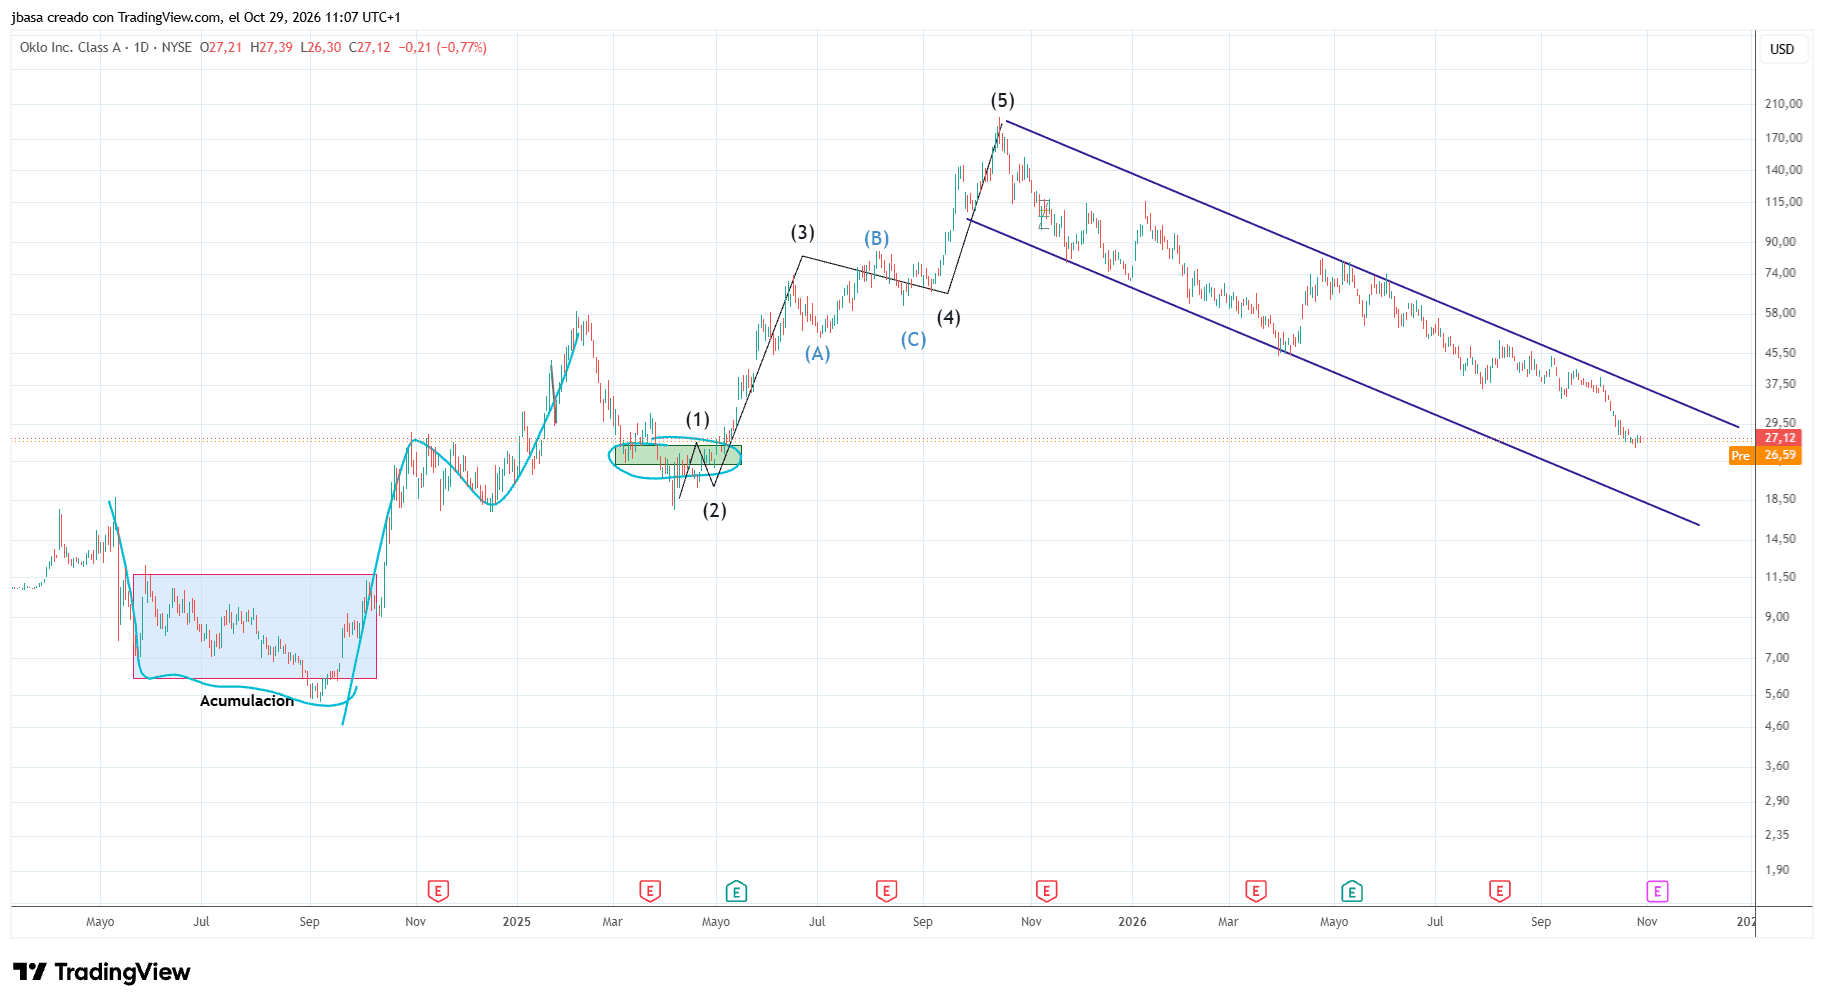
NANO Nuclear pierde un 74%; Centrus, un 72%.
El mensaje del mercado es áspero, pero bastante coherente. Una cosa son los propietarios de activos ya operativos, como Constellation, Vistra o Talen, que pueden vender megavatios hoy y con respaldo federal de fondo. Otra muy distinta son las compañías que aún necesitan licencias, estructura de financiación, capex y varias rondas más de capital antes del primer electrón. La fiebre nuclear sigue viva pero el papel, de momento, solo quiere certezas.
¡Regístrate ahora!
Obtén acceso a contenido exclusivo y mantente actualizado con las últimas noticias.