Análisis de mercados

El Nasdaq 100 cotiza a su valoración más baja en cuatro años
Hay un dato que está empezando a llamar la atención de quienes siguen de cerca el mercado estadounidense: el Nasdaq 100 cotiza actualmente a un múltiplo de beneficios futuros (Forward P/E) de 19 veces, su nivel más bajo de los últimos cuatro años. Y lo más llamativo es que este ajuste se ha producido mientras el propio índice ha continuado subiendo. Una combinación que merece la pena analizar, especialmente después de varios años en los que los grandes valores tecnológicos han disfrutado de valoraciones cada vez más exigentes.
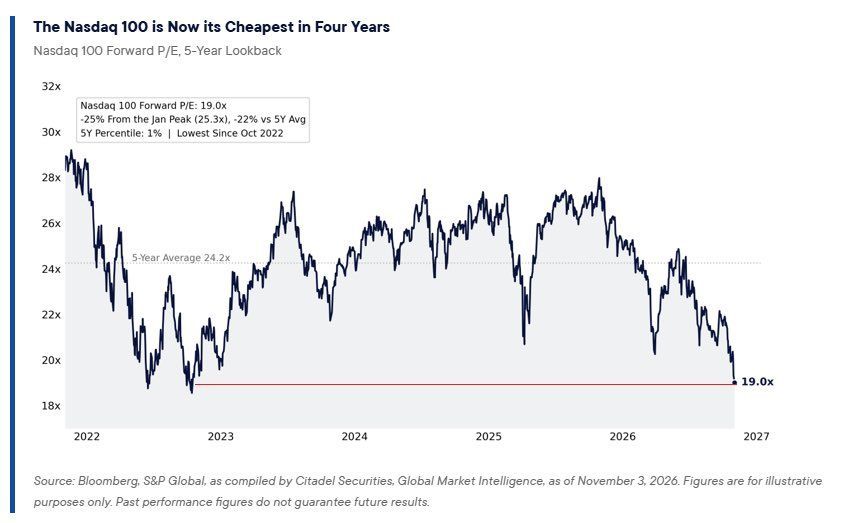
Para entender la magnitud del movimiento, basta con mirar los números. En enero, el Nasdaq 100 llegó a cotizar a unas 25,3 veces los beneficios esperados para los próximos doce meses. Desde entonces, ese múltiplo se ha reducido aproximadamente un 25%, hasta las 19 veces actuales. La diferencia también resulta significativa si se compara con la media de los últimos cinco años, situada en torno a las 24,2 veces. Es decir, el mercado está pagando ahora alrededor de un 22% menos por cada dólar de beneficio futuro que lo que ha pagado, de media, durante ese periodo.
Pero hay un dato todavía más sorprendente: la valoración actual se sitúa en el percentil 1 de los últimos cinco años. Dicho de otra manera, prácticamente nunca durante este periodo el Nasdaq 100 había cotizado a un múltiplo tan bajo. Para encontrar una situación similar hay que remontarse a octubre de 2022, en plena corrección de los mercados tecnológicos y en un entorno de enorme incertidumbre sobre los tipos de interés y el crecimiento económico.
La pregunta evidente es cómo puede estar ocurriendo esto mientras el índice sigue avanzando. La explicación está en la diferencia entre el precio de las acciones y la valoración que los inversores están dispuestos a pagar por los beneficios de las compañías. El Nasdaq puede subir porque las empresas que lo componen están generando más beneficios, porque las expectativas de resultados mejoran o porque el crecimiento esperado sigue siendo elevado. Sin embargo, eso no significa necesariamente que los inversores estén dispuestos a pagar múltiplos cada vez mayores por esos beneficios.
De hecho, eso es precisamente lo que refleja el movimiento actual: la valoración se ha comprimido. El mercado parece estar exigiendo más por su dinero y mostrando una menor disposición a pagar las primas que hasta hace poco eran habituales en las grandes compañías tecnológicas. Esto puede responder a múltiples factores, desde unas expectativas de crecimiento más exigentes hasta los tipos de interés, las dudas sobre la rentabilidad de las enormes inversiones en inteligencia artificial o una mayor preocupación por los precios que se estaban pagando por determinadas empresas.
Ahora bien, conviene no confundir una valoración más baja con una garantía de que las acciones están baratas. Un Forward P/E de 19 veces puede resultar atractivo en comparación con los últimos años, pero sigue dependiendo de que las previsiones de beneficios se cumplan. Si las expectativas de resultados empiezan a deteriorarse, ese múltiplo podría aumentar incluso aunque las cotizaciones no subieran. Y, por supuesto, también puede seguir comprimiéndose si los inversores continúan reduciendo lo que están dispuestos a pagar.
La lectura más interesante es que el punto de partida del mercado ha cambiado considerablemente respecto a enero. El Nasdaq 100 ya no necesita cotizar a las valoraciones tan exigentes de hace unos meses para mantener su trayectoria, al menos mientras los beneficios empresariales sigan creciendo. Esto podría ofrecer cierto colchón ante futuras subidas si los resultados acompañan, aunque no elimina los riesgos de una posible corrección.
En definitiva, el Nasdaq 100 presenta hoy una valoración relativa mucho más moderada que la que hemos visto durante buena parte de los últimos años. No es una señal automática de compra ni significa que el mercado haya encontrado un suelo. Pero sí demuestra que, mientras muchos inversores siguen centrados en cuánto han subido las grandes tecnológicas, hay otro dato que merece atención: el precio que estamos pagando por sus beneficios futuros es considerablemente menor que hace apenas unos meses.
¡Regístrate ahora!
Obtén acceso a contenido exclusivo y mantente actualizado con las últimas noticias.