
Análisis de mercados


¡Catastrofistas!: No leáis este artículo
Con el S&P 500 cerca de máximos, la trayectoria alcista que arrancó en 2011 sigue intacta dentro del mismo canal ascendente que ha acompañado al mercado durante más de una década. Pero debajo de la línea de precios hay otra historia, menos vistosa y más reveladora: el beneficio por acción está creciendo tan rápido que el múltiplo al que cotiza el mercado, en lugar de expandirse con los máximos, se está abaratando.
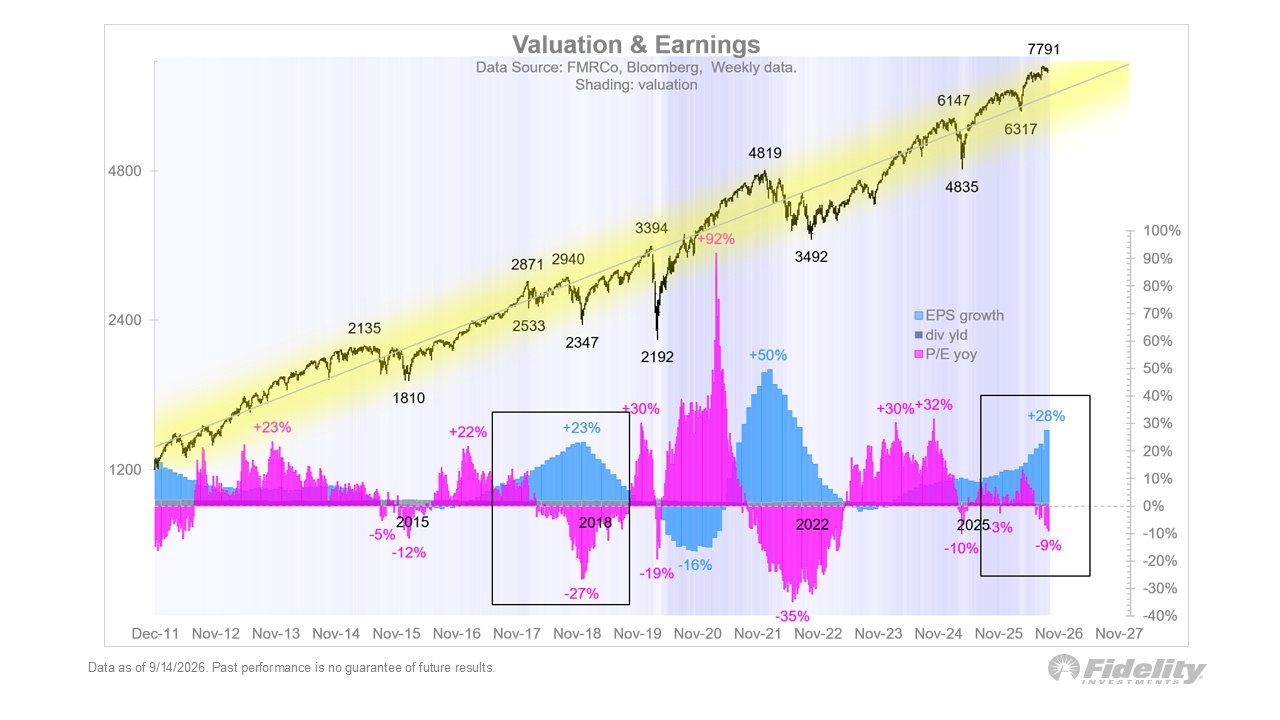
S&P 500 (línea negra, escala izquierda) frente a crecimiento de BPA (azul), rentabilidad por dividendo (gris) y variación interanual del PER (magenta), escala derecha.
Como veis, el crecimiento del beneficio por acción se ha acelerado hasta el 28% interanual (el tramo azul que domina el extremo derecho del gráfico). No es la primera vez que el mercado vive un episodio así: en 2018 el BPA llegó a crecer un 23% y en el bienio 2023-2024 encadenó subidas del 30% y el 32%. Lo distintivo de estos episodios es que, mientras las ganancias se disparan, el precio no siempre necesita subir al mismo ritmo para justificar nuevos máximos, y eso deja huella en el múltiplo.
Un PER que baja mientras el índice subeEse es precisamente el fenómeno que refleja la banda magenta: la variación interanual del PER se sitúa en -9%. En otras palabras, el mercado paga hoy menos veces beneficio por cada dólar de ganancia que hace doce meses, incluso con el índice en récord. Aritméticamente es sencillo: si el precio sube, pongamos, un 15% y el beneficio lo hace al 28%, el múltiplo se comprime aunque el índice esté en máximos. Ese colchón ha dejado el PER en aproximadamente 20 veces beneficios, una valoración que, sin ser barata en términos históricos, está lejos de los extremos que el propio gráfico ha marcado en el pasado, como el +92% de variación interanual del múltiplo registrado en 2020 o el -35% de la purga de 2022. Siempre decimos lo mismo desde TradingPRO, muchos inversores esperan un estallido de burbuja que nunca va a llegar. Una cosa es una correcció, otra un pinchazo de burbuja.
La segunda derivada es la que hay que vigilarNuestros analistas también insisten es la famosa "segunda derivada". Lo que importa ahora no es que las ganancias crezcan, sino la velocidad a la que crecen ese crecimiento. Mientras el ritmo de expansión del BPA siga acelerando, el mercado tiene margen para digerir datos macro menos brillantes sin que la valoración se resienta demasiado, porque cualquier bache en el precio se ve amortiguado por el propio avance del beneficio. El problema aparece cuando esa aceleración empieza a perder fuerza: ahí es donde el mercado descubre, casi siempre de golpe, cuánta tolerancia real tenía frente a fundamentales menos estelares.
El propio gráfico es un catálogo de esos giros. El ciclo 2018 pasó de un +23% de crecimiento de BPA a un -27% en cuestión de meses, coincidiendo con una corrección del índice. El episodio más extremo llegó con la pandemia: el desplome de beneficios de 2020 disparó el PER un +92% interanual (porque el precio cayó menos que el beneficio), para luego revertirse en la purga de 2022, cuando el múltiplo llegó a desplomarse un 35% mientras la Reserva Federal subía tipos con fuerza. Son los dos extremos de la misma mecánica: cuando la segunda derivada gira, lo hace rápido y no avisa.
La situación actual es beningnaSi el mercado ya ha dejado que el múltiplo se abarate un 9% mientras los beneficios volaban, hay un margen de seguridad que no existía en ciclos anteriores, cuando la valoración se expandía a la vez que el beneficio, dejando al índice doblemente expuesto a cualquier decepción. Con el PER en 20 veces y no en los picos de doble dígito alto que precedieron a correcciones pasadas, una desaceleración moderada del crecimiento de BPA no tendría por qué traducirse automáticamente en una caída de precio de la misma magnitud.
De ahí que dediquemos este artículo a los "catastrofistas". Es verdad que el propio historial del gráfico invita a la cautela, pero desde luego la situación no es tan grotesca como muchos quieren printar. Desde nuestro punto de vista, esta vez la compresión del múltiplo ha empezado antes de que la desaceleración de beneficios sea visible, lo que interpretamos como que el mercado está siendo, por una vez, prudente por adelantado.
Dicho esto, habrá que estar atentos a los proximos trimestres y los resultados. Vemos margen a volver a expandir múltiplos si se mantiene el ritmo de ganancias. Esto sería muy alcista para los índices.
¡Regístrate ahora!
Obtén acceso a contenido exclusivo y mantente actualizado con las últimas noticias.
