Actualidad

UBS ve muy improbable que la Fed suba tipos el 28 de octubre
El mercado descuenta 17.4bp, o un 69% de probabilidad, para una subida de tipos de la Fed el 28 de octubre. UBS cree que ese precio tiene poco recorrido. Su argumento es simple y, visto el historial, pesa: desde 1990, la Reserva Federal nunca ha subido tipos en octubre cuando la reunión cae justo antes de unas elecciones de noviembre.
La discusión llega con el mercado muy tenso. El conflicto entre EEUU e Irán ha empujado el Brent hacia los $106 por barril, mientras el bono a 10 años ha escalado a su nivel más alto en casi dos décadas. Esa mezcla vuelve a poner sobre la mesa el miedo clásico: energía cara, inflación más pegajosa y una Fed obligada a mantener el pie en el freno monetario más tiempo del esperado.
Esta semana, además, no ayuda a rebajar nervios. Las referencias macro de EEUU pueden alimentar el debate: si el crecimiento sale más fuerte, la Fed ganaría margen para endurecer política; si la inflación aprieta, el caso para otra subida también gana enteros. Aun así, Simon Penn, en una nota publicada a primera hora del lunes, sostiene que los traders estaban asignando un 68% de probabilidad a otro movimiento el mes que viene y que el mercado infravalora la contención habitual de los bancos centrales cuando se acercan grandes citas políticas.
UBS quiere sacar octubre del precio
Penn no está diciendo que el ciclo haya terminado. Lo que discute es el calendario. Según su lectura, quitar octubre de la ecuación no implica pasar a descontar una subida de 50bp en diciembre. Al contrario: el mercado recoge un agregado de 38bp para diciembre y UBS cree que esa reunión debería acercarse más a una subida completa de 25bp, dejando el resto repartido entre enero y marzo, con 12bp y 18bp frente a la reunión previa, respectivamente. A un año vista, el banco habla de rebajar la valoración acumulada de subidas a 75bp desde los 91bp actuales.
La estadística histórica que maneja UBS es muy interesante. En los últimos 35 años solo hubo tres ocasiones en las que la Fed subió tipos en septiembre siendo esa la reunión inmediatamente anterior a unas elecciones: 2004, 2018 y 2022. La de 2022 fue la más agresiva, con 75bp en pleno endurecimiento para combatir la inflación posterior a la pandemia. La de 2004 formó parte de un ciclo gradual iniciado en junio de ese año. La de 2018 llegó pese a la presión pública de la Administración Trump para mantener tipos sin cambios.
En el resto de años electorales desde 1990 —1992, 1994, 1996, 2000, 2002, 2006, 2008, 2010, 2012, 2014, 2016, 2020 y 2024— la Fed no subió ni en septiembre ni en octubre. Llama la atención que el mercado siga dando tanto peso a octubre con ese precedente.
Mientras tanto, el papel en bonos sigue apretando. Al arranque de la semana, las rentabilidades de los bonos a 10 y 30 años tocaron sus niveles más altos desde 2007 y 2004, respectivamente. Ese movimiento ya ha pasado factura a la bolsa. Nana Antiedu, analista de mercados de UBS, citó una nota del estratega de renta variable Keith Parker en la que recuerda que el PER a doce meses del S&P 500 ha caído un 17% desde November, al tiempo que el 10 años ha subido alrededor de 100bp en lo que va de año. Parker cree que ese ajuste en valoración se acerca a niveles de recesión y lo compara con el ciclo de 1994.
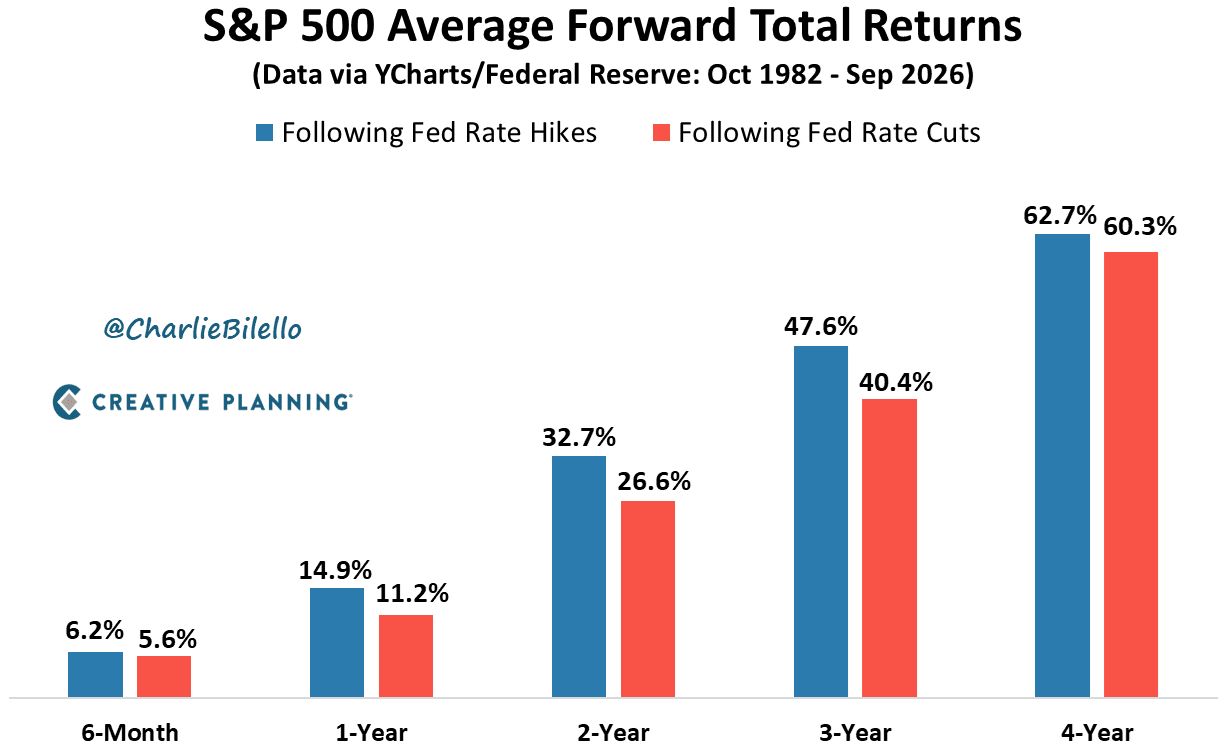
La clave, otra vez, está en la Fed. Cuando los tipos se estabilizaron sin un ajuste agresivo, por debajo de 100bp en un año, el S&P 500 solió dar retornos de doble dígito en los doce meses siguientes. Cuando el endurecimiento superó 100bp en un año, la historia fue bastante más pobre: rentabilidades planas o negativas. Parker ve más asimetría alcista si caen los yields que daño adicional si siguen subiendo y sitúa a Semis, Pharma, Refining y Div Banks entre las subindustrias menos expuestas a tipos.
TradingPRO añade otra referencia de mercado: la bolsa suele encontrar resistencia cuando el bono a 10 años se mueve unos 30 puntos básicos en dos semanas o 50 en un mes. Ya va por 28 desde September 9 y 37 desde el 21 de agosto. Ahí está el nudo. El mercado tiene delante un shock energético, inflación incómoda y una Fed cuya próxima jugada, al menos para UBS, podría llegar más tarde de lo que hoy descuentan los futuros.
¡Regístrate ahora!
Obtén acceso a contenido exclusivo y mantente actualizado con las últimas noticias.