Actualidad
Tesla bate en caja, pero porque gastó $3 mil millones menos
Del flujo de caja libre negativo de 4.990 millones de dólares que se esperaba al positivo de 1.530 millones. Tesla dio ese volantazo en el tercer trimestre y el mercado reaccionó con alivio. El movimiento no es menor, pero conviene mirar debajo del capó: la inversión en bienes de capital se quedó en 4.730 millones de dólares, unos 3.000 millones por debajo de los 7.770 millones que manejaba el consenso recopilado por la propia compañía.
Las cifras iniciales salieron bien. El beneficio por acción ajustado fue de 48 centavos, frente a los 44 centavos que esperaba Bloomberg, y los ingresos alcanzaron los 28.050 millones de dólares, en línea con las previsiones y prácticamente sin cambios respecto al año anterior. El problema es que buena parte de la mejora de caja se debió a un gasto aplazado, no a que el negocio se haya vuelto de repente mucho más rentable. Eso suele pasar factura más adelante.
Musk dijo en abril que Tesla invertiría 25.000 millones de dólares en bienes de capital en 2026. De momento, las cuentas no cuadran: los 8.280 millones de dólares del primer semestre y los otros 4.730 millones del tercer trimestre dejan el acumulado hasta septiembre en unos 13.000 millones. Traducido: para cumplir con esa previsión, harían falta aproximadamente 12.000 millones en el cuarto trimestre, alrededor de 2,5 veces lo gastado este trimestre. O se revisa esa previsión a la baja o el flujo de caja libre al cierre del año podría torcerse considerablemente.
Márgenes mejores, beneficio bastante peor
Si miramos el margen bruto, la situación sigue siendo exigente. Tesla está destinando más dinero a la superinteligencia artificial, Optimus y Cybercab, y eso se nota. Los gastos operativos subieron un 39 % interanual, hasta los 4.780 millones de dólares. La partida de investigación y desarrollo se disparó un 69 %, hasta los 2.760 millones de dólares. La remuneración en acciones llegó a los 1.170 millones de dólares, frente a los 663 millones de hace un año, incluyendo ya en las cuentas el paquete salarial de Elon Musk de 2025.
Con ese telón de fondo, el beneficio operativo cayó un 56 %, hasta los 718 millones de dólares, y el margen operativo se quedó en el 2,6 %, frente al 5,8 % de hace un año. Mejora respecto al flojísimo 1,4 % del segundo trimestre, sí, pero sigue siendo un nivel muy estrecho para una compañía valorada en 1,5 billones de dólares. El beneficio neto calculado según los principios contables generalmente aceptados (GAAP) retrocedió un 43 %, hasta los 787 millones de dólares, o 22 centavos por acción. En esta cifra influyó positivamente una plusvalía no realizada de 288 millones de dólares en bitcoin y negativamente una pérdida no realizada de 142 millones de dólares en la participación de SpaceX.
La parte buena apareció en los márgenes brutos. El margen bruto total mejoró hasta el 19,6 %, frente al 18 % de hace un año y el 16,8 % del segundo trimestre. El margen bruto del negocio automovilístico, excluidos los créditos regulatorios —la referencia que sigue de cerca el mercado—, rebotó hasta el 18,1 %, frente al 16,3 % del segundo trimestre y el 15,4 % de hace un año. Tesla atribuye esta mejora a una combinación geográfica y de productos más favorable y al aumento de los ingresos por suscripciones al sistema de conducción autónoma total (FSD), aunque los precios medios de venta volvieron a bajar.
Llama la atención que la compañía atribuyera el volumen de ventas a la disponibilidad de baterías y hablara de la mayor cartera de pedidos de turismos en cuatro años, cuando las entregas bajaron un 2 % interanual, vendió 22.141 coches más de los que fabricó, redujo el inventario de 15 a 11 días, las ventas de sus otros modelos se hundieron un 48 % y los precios medios de venta volvieron a caer. Un fabricante con restricciones de oferta no suele bajar los precios con tanta insistencia.
Los créditos regulatorios, la vieja vaca lechera del grupo, se desplomaron un 73 % interanual, hasta los 113 millones de dólares, y cada vez tienen menos peso en las cuentas. El negocio energético también flojeó: los ingresos fueron de 2.880 millones de dólares, un 16 % menos, y los despliegues de almacenamiento alcanzaron los 13,7 GWh, por debajo de los aproximadamente 15,9 GWh esperados. Sin embargo, el margen del segmento saltó al 33 %, frente al 20 % del segundo trimestre.
El negocio de servicios y otros ingresos fue la nota positiva, con una facturación de 4.610 millones de dólares, un 33 % más, y un beneficio bruto récord de 734 millones. En autonomía, las suscripciones activas a FSD alcanzaron los 1,74 millones, un 67 % más, mientras que Robotaxi superó los dos millones de millas acumuladas de conducción sin supervisión. La compañía cerró el trimestre con 45.400 millones de dólares en efectivo e inversiones. SpaceX pesa más que las cuentas
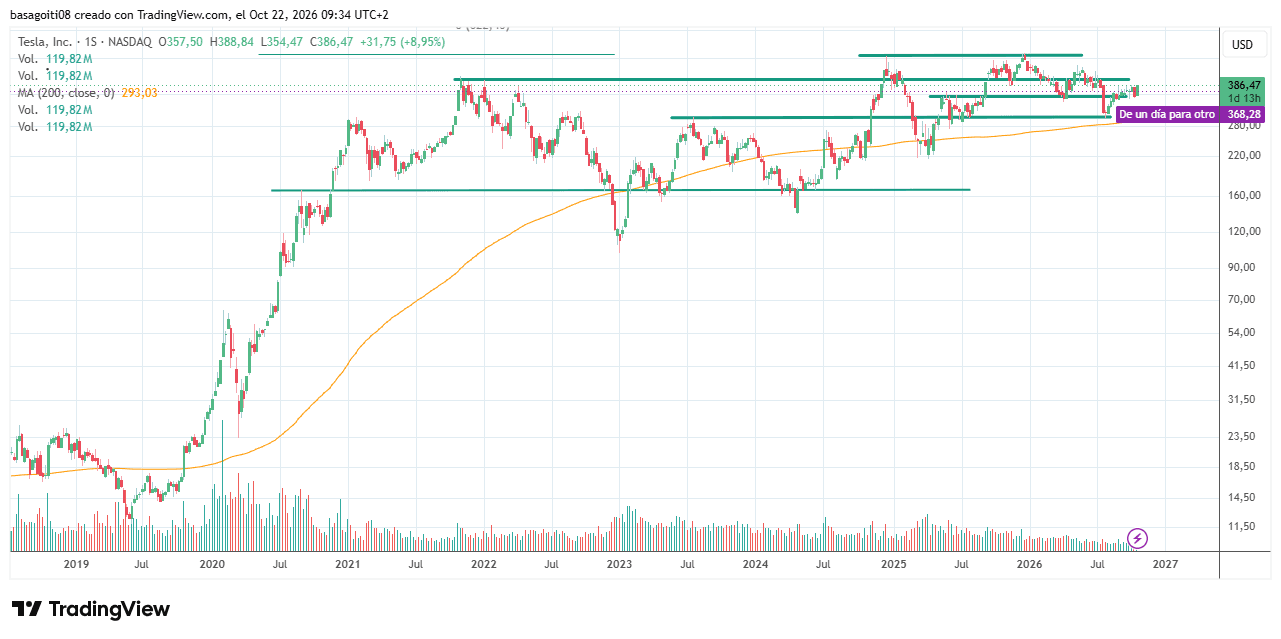
Con todo, el mercado no estaba mirando tanto la cuenta de resultados. Las acciones de Tesla (TSLA) cerraron con una subida del 3,4 %, hasta los 386,47 dólares, y sumaban cerca de otro 1 % en las operaciones posteriores al cierre del mercado, suficiente para tocar máximos de tres meses, aunque lejos de provocar una euforia desmedida. El motivo estaba en la otra pantalla: un día antes, SpaceX había publicado unos resultados trimestrales muy sólidos y Musk confirmó que ambas compañías habían creado comités especiales para estudiar una posible fusión.
Goldman Sachs llegó a describir la operación como la mayor transacción corporativa de la historia si finalmente sale adelante, aunque todavía no hay condiciones cerradas y el propio Musk ha reconocido que conseguir el respaldo de los accionistas de Tesla podría resultar complicado.
Esto deja los resultados financieros en un segundo plano. Tesla mejora su margen bruto y vuelve a generar un flujo de caja positivo, pero también está financiando su apuesta por los robots del futuro con un beneficio operativo que se ha reducido a casi la mitad en un año. Si el objetivo de invertir 25.000 millones de dólares en bienes de capital sigue vigente, el cuarto trimestre puede ser bastante más complicado de lo que sugiere este rebote bursátil.
¡Regístrate ahora!
Obtén acceso a contenido exclusivo y mantente actualizado con las últimas noticias.