Actualidad

Tchir mira a Polonia y alerta del verdadero riesgo en la IA: China
Un fondo cotizado polaco ha conseguido superar al Nasdaq 100 en los últimos uno, tres y cinco años. El dato tiene truco —se trata de un vehículo pequeño, con algo más de 1.000 millones de dólares en activos—, pero Peter Tchir lo utiliza para defender una idea que está ganando peso tras las elecciones de mitad de mandato en Estados Unidos: la seguridad económica ya no es una cuestión exclusivamente nacional y Europa empieza a ganar protagonismo entre los inversores.
El estratega de Academy Securities sostiene que Wall Street sigue intentando digerir demasiados acontecimientos al mismo tiempo: el nuevo mapa político, los fallos de programas informáticos, el parón del tráfico aéreo nacional y la renuncia del máximo responsable de una de las compañías más importantes del mundo. Sin embargo, cuando aparta el ruido de los mercados, su atención se centra en dos cuestiones muy concretas: Polonia como ganadora inesperada y China como amenaza directa para las valoraciones de las empresas vinculadas a la inteligencia artificial.
Europa avanza más de lo que parece
La tesis comienza con un dato incómodo para quienes defienden la excepcionalidad de la economía estadounidense. Las bolsas de Estados Unidos subieron durante la semana, sí, aunque con bastantes sobresaltos. Europa lo hizo mejor. Tchir destaca que, al comparar los principales índices bursátiles, el Viejo Continente ya supera a Estados Unidos en los periodos de una semana, un mes, tres meses y seis meses.
Aquí entra en escena EPOL, el fondo cotizado iShares MSCI Poland ETF. No es precisamente un producto muy conocido entre los pequeños inversores y apenas supera los 1.000 millones de dólares en activos bajo gestión. Aun así, ha conseguido hacerlo mejor que el Nasdaq 100 en los últimos uno, tres y cinco años. El dato resulta llamativo si tenemos en cuenta que hablamos de un mercado cuyo tamaño conjunto está muy lejos del de los gigantes tecnológicos que dominan la bolsa estadounidense.
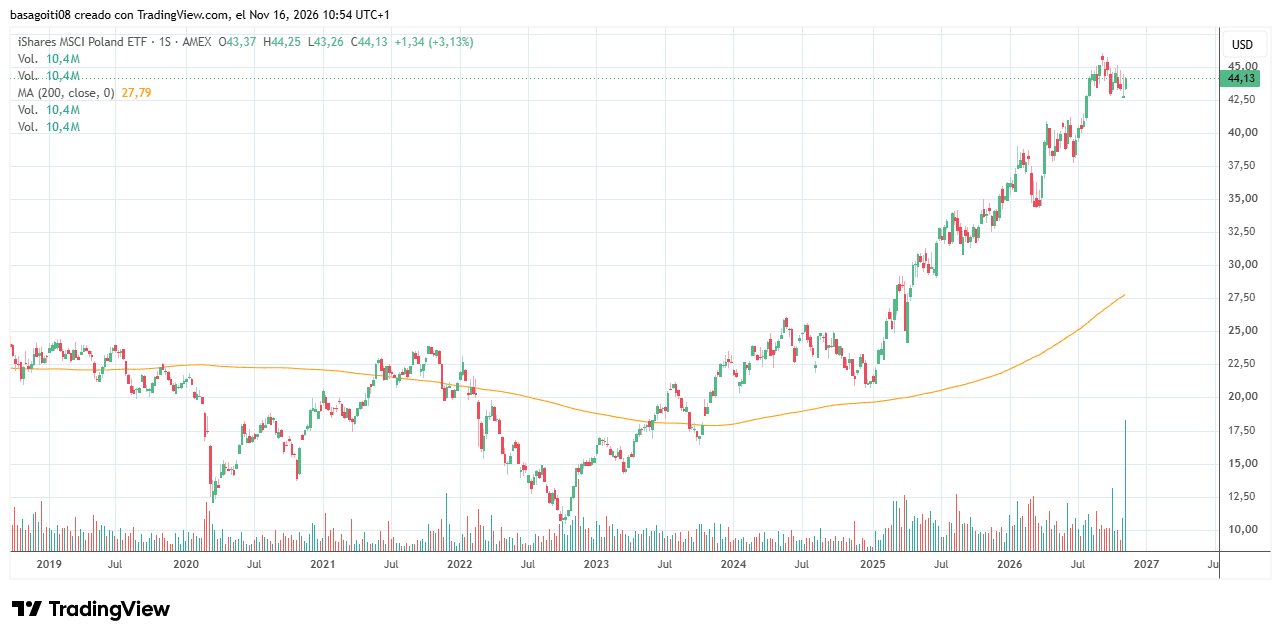
Para Tchir, Polonia lleva ventaja desde la invasión rusa de Ucrania en febrero de 2022. Considera que el país se está convirtiendo en una potencia emergente dentro de Europa y que podría ser uno de los grandes beneficiados si finalmente se alcanza un acuerdo entre Rusia y Ucrania. Pero su análisis va más allá de Varsovia: numerosos gobiernos europeos han empezado a revisar políticas que llevaban décadas vigentes con el objetivo de recuperar capacidad industrial y aprovechar mejor sus propios recursos. El proceso avanza lentamente, pero, a su juicio, la dirección es la adecuada.
También aprecia margen para que las relaciones comerciales dentro de Norteamérica sean menos conflictivas. Cree que el nuevo Congreso podría impulsar medidas positivas en materia de comercio y aranceles, especialmente con Canadá y México. Incluso apunta que una renovación del acuerdo comercial entre Estados Unidos, México y Canadá, conocido como T-MEC, con suficiente respaldo político, sería una salida lógica. Una visión optimista, sin duda, aunque el movimiento podría tener bastante importancia.
El mercado vuelve a mirar hacia China
El segundo gran eje del análisis es bastante menos tranquilizador. Tchir insiste en que el mayor riesgo para la economía y para las valoraciones bursátiles no está ahora mismo en la Reserva Federal, sino en el avance de la computación barata procedente de China. Su argumento recuerda a lo ocurrido en otros sectores en los que el gigante asiático terminó imponiendo su dominio: manufacturas, telecomunicaciones, tierras raras, minerales críticos y, más recientemente, vehículos eléctricos.
El estratega describe un patrón bastante reconocible: planificación a largo plazo, apoyo estatal, acumulación de propiedad intelectual y una ventaja operativa respaldada por la abundancia de ingenieros, la disponibilidad de energía y una red eléctrica relativamente moderna. A todo ello añade la polémica que rodea a Jensen Huang y la relación confirmada con una persona señalada como presunta espía china. Tchir reconoce que esas acusaciones pueden terminar confirmándose o no, pero considera que sirven como advertencia sobre el compromiso de Pekín con la expansión de su capacidad de computación.
Su escenario central no cambia después de las elecciones de mitad de mandato: el despliegue de infraestructuras de computación continuará. Si finalmente se produce una desaceleración, podría venir provocada por la propia industria, por un endurecimiento de las condiciones de financiación o por una mala acogida en bolsa de la salida a cotizar de Anthropic. Por ahora, no considera que ninguno de esos tres factores esté cerca de provocar un frenazo.
En cuanto a los tipos de interés, espera una subida de 25 puntos básicos en diciembre, salvo que se alcance un acuerdo con Irán. Con el bono del Tesoro estadounidense a diez años de nuevo por encima del 5%, vuelve a inclinarse por invertir en deuda de vencimientos más largos. Los diferenciales de crédito, por su parte, le parecen prácticamente aburridos, una señal de que el mercado no está mostrando grandes tensiones en ese frente.
En bolsa, los valores de semiconductores han conseguido tomar algo de aire. El índice SOX terminó la semana en positivo y el Nasdaq 100 se mueve justo alrededor de su media móvil de 200 sesiones. En un mercado marcado por la incertidumbre y los movimientos bruscos, ese nivel técnico vuelve a cobrar una importancia considerable.
¡Regístrate ahora!
Obtén acceso a contenido exclusivo y mantente actualizado con las últimas noticias.