Actualidad

SpaceX tensiona su deuda y el mercado castiga el bono a 2056
Los bonos de SpaceX con vencimiento en 2056 ya cotizan en torno a 84.70$. Salieron en junio a 98.83. El giro en tan poco tiempo dice bastante de cómo está leyendo el mercado la última jugada de financiación de la empresa de Elon Musk.
La chispa la encendió una información del Financial Times: SpaceX prepara una financiación de $40 mil millones respaldada por chips de Nvidia para IA. Eso ha reabierto las dudas sobre el ritmo de una expansión muy apalancada. Pese a haber captado un récord de $86 mil millones en su IPO de junio, la compañía de cohetes e inteligencia artificial sigue necesitando dinero fresco. Mucho dinero.
Después de colocar $25 mil millones en bonos poco después de salir a bolsa, ahora busca alrededor de $10 billion en préstamos bancarios y otros $30 mil millones en deuda con grado de inversión. Si esa operación sale adelante, el volumen emitido y propuesto desde junio subiría a $65 billion. Para el mercado de crédito, el movimiento no es menor.
El aviso llega del crédito, no de la acción
La reacción fue inmediata. El miércoles, el bono de 2056 cayó a un nuevo mínimo de alrededor de 84.70$a las 11:25 a.m. en Nueva York. En junio, esos mismos títulos nacieron a 98.83 cents on the dollar dentro de una primera emisión de notas senior no garantizadas por $25 mil millones. Cuando un bono pierde tanto precio en tan pocos meses, el mensaje es claro: los compradores exigen más rentabilidad para seguir sosteniendo el papel.
El otro termómetro tampoco invita a mirar hacia otro lado. El CDS a cinco años de SpaceX, el seguro que usa el mercado para cubrirse frente a un impago, subió hasta 16.2 puntos básicos en la sesión del miércoles, hasta unos 197.3 puntos básicos. Es su nivel más alto registrado y encaja más con un emisor de perfil junk que con una historia de crecimiento cómoda para el bonista.
Álvaro Basagoiti, de TradingPRO, resumió bien la inquietud: el problema es cuánto endeudamiento está añadiendo SpaceX y a qué velocidad. Su lectura tiene lógica. Si llegan nuevas colocaciones con cupones más altos, los bonos ya emitidos tienen que ajustar precio para que su rentabilidad no quede fuera de mercado.
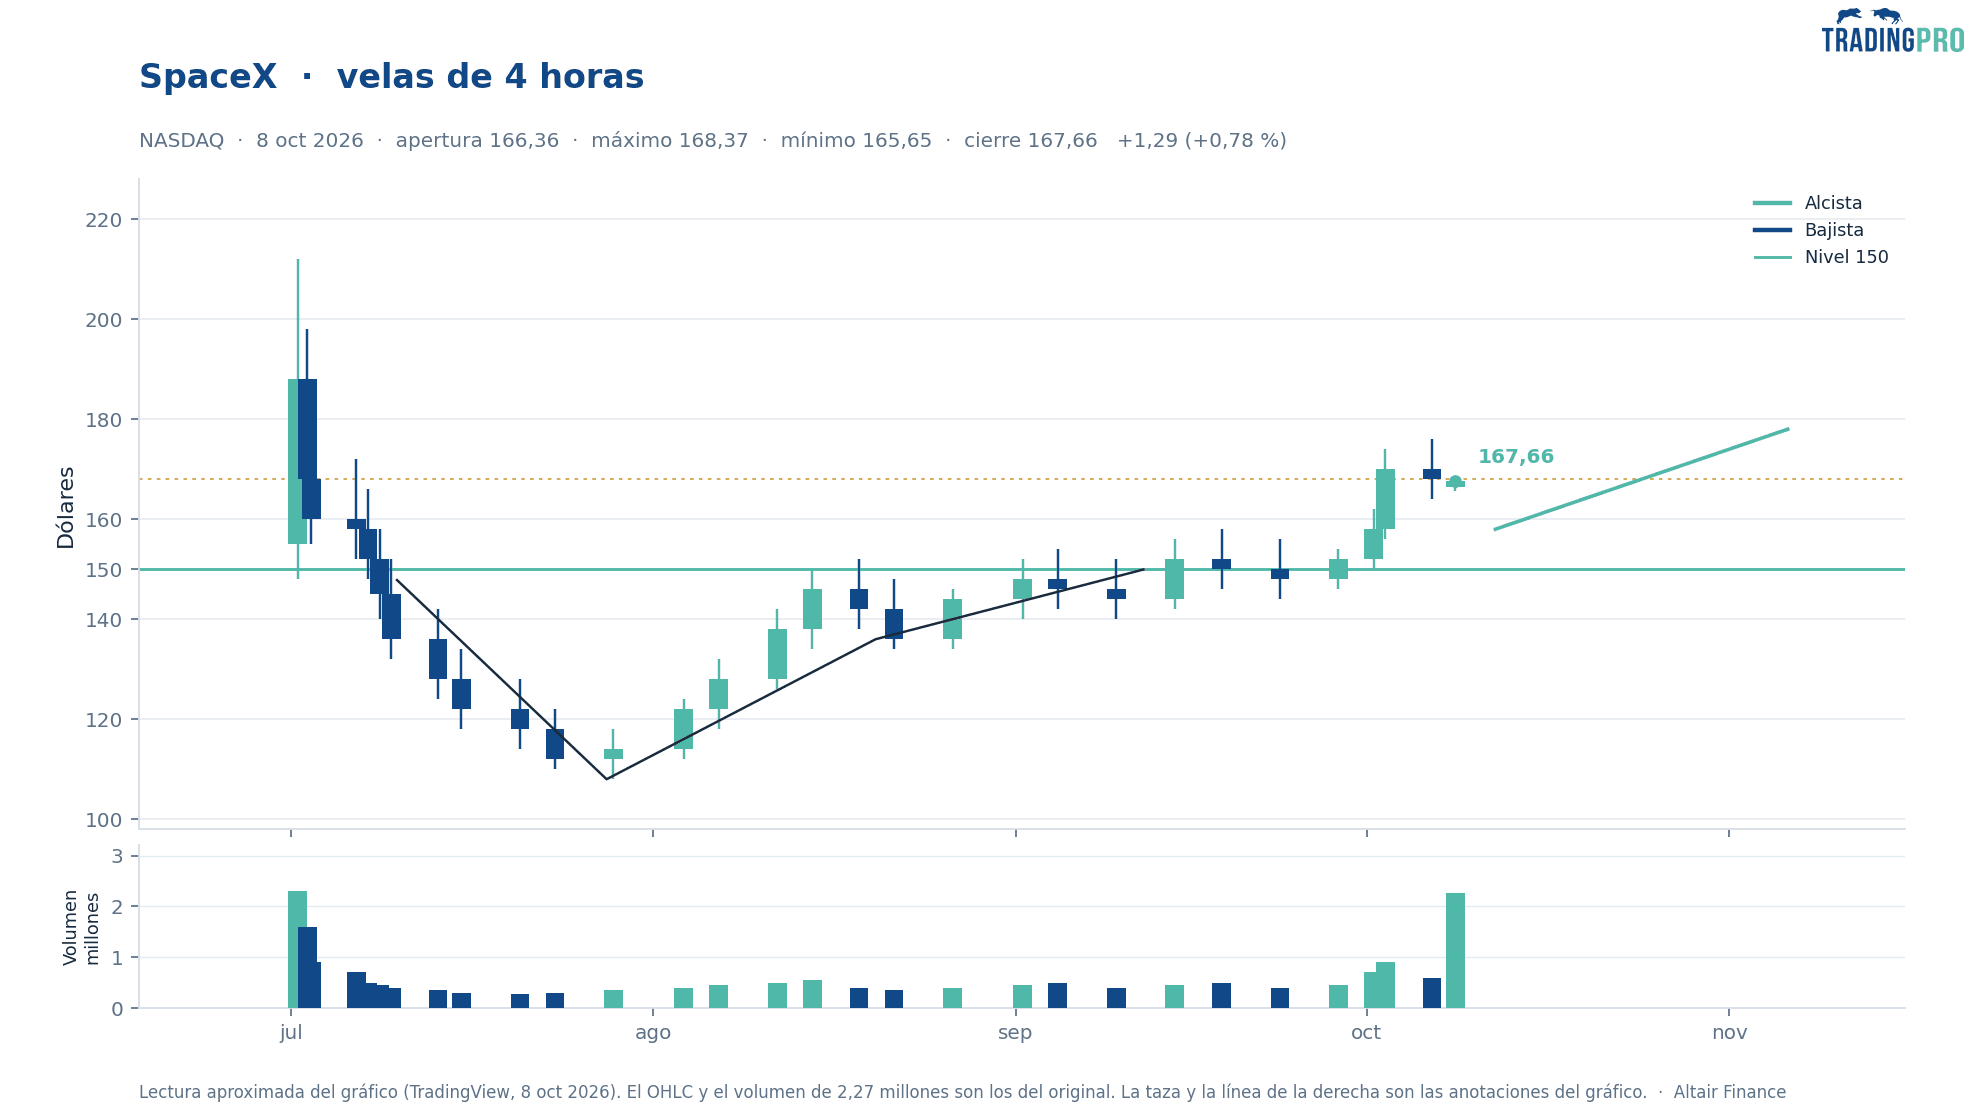
Llama la atención que la bolsa vaya por libre. Las acciones de SPCX suben 59% desde comienzos de agosto, como si esta digestión de deuda no fuese con ellas. Esa divergencia entre la euforia de la acción y la prudencia del crédito merece atención. Las manos fuertes del bono, al fin y al cabo, están mirando la estructura de capital, no el relato.
La factura de la IA empieza a pesar
SpaceX es un caso vistoso, pero no aislado. Morgan Stanley calcula que la infraestructura de IA necesitará $1.5 billones de financiación externa hasta 2028. Los $40 mil millones que ahora pone sobre la mesa Musk van en esa dirección: más capacidad, más chips, más capex y, de momento, más deuda.
Sal Naro, director de inversiones de Coherence Credit Strategies, advirtió de que el mercado está ante una oferta de deuda sin precedentes y sin un final claro a la vista. Su tesis va más allá de una empresa concreta: nunca se ha visto una construcción de infraestructuras de este tamaño, global y simultánea. Ahí está la clave. El mercado puede comprar crecimiento, pero cuando la factura se acelera, pide peaje. Y ese peaje ya se está viendo en el precio de los bonos de SpaceX.
¡Regístrate ahora!
Obtén acceso a contenido exclusivo y mantente actualizado con las últimas noticias.