Actualidad


Paramount tropieza con su deuda récord nada más salir al mercado
De presumir de $109 mil millones de demanda a ver el papel caer casi 5 puntos en su estreno. Paramount ha tropezado con una de esas colocaciones que, sobre el papel, debían salir limpias y terminaron dejando pérdidas inmediatas a los compradores.
El golpe es brutal. La compañía llevó al mercado un paquete de financiación de unos $52 mil millones para cerrar la mayor financiación de una opa que ha visto Hollywood. El tramo de high yield, de $12.4 mil millones, ya nacía con cartel: superaba el récord reciente de SoftBank, que había colocado $11 mil millones en deuda basura. El miércoles se fijó el precio, el mismo día en que un juez aceptó el acuerdo con los estados y el cierre de la operación quedó previsto para el 6 de octubre. Parecía el momento de rematar. No lo fue.
Mucho libro, poca digestión
La estructura incluía $30 mil millones en bonos first-lien repartidos en ocho tramos, de 2028 a 2066, con rating BBB-/Ba1/BBB-; otros $11.4 mil millones y €885 millones en bonos second-lien con rating BB/B1/BB; y un term loan B de $8.5 mil millones y €850 millones a SOFR/EURIBOR+275. Todo salió a la par. También el papel más arriesgado, aunque con cupones claramente de high yield.
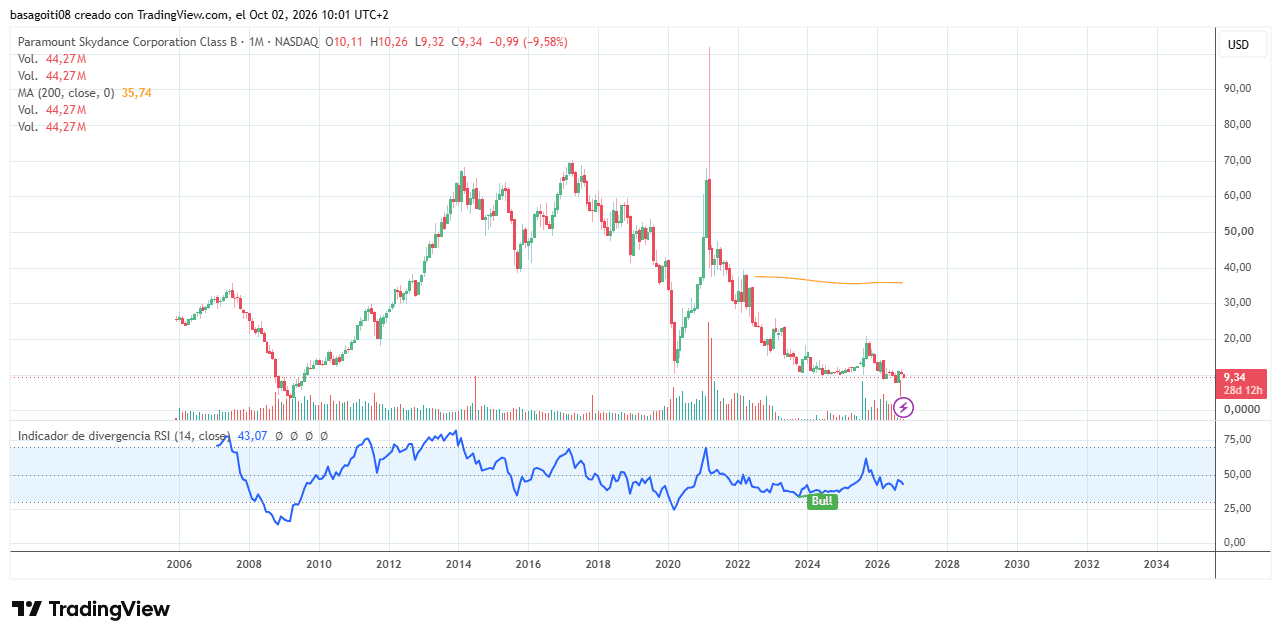
Ahí estuvo uno de los problemas. Los colocadores apenas dejaron concesión para el inversor de nueva emisión y el mercado no perdonó. Según datos de Bloomberg y TRACE, los bonos second-lien a ocho años en dólares, emitidos a 100 el miércoles, llegaron a negociarse apenas por encima de 95. Eso implica una rentabilidad de alrededor del 9.7%. Solo en el tramo de $4 mil millones, la pérdida latente rondó los $200 millones en minutos. El bono first-lien a 10 años y $5.25 mil millones, que salió a T+262.5, se cruzó cerca de T+278. El papel con grado de inversión acumuló por sí solo más de $200 millones en pérdidas no realizadas.
La reacción fue rápida también fuera del cash. El CDS a 5 años de Paramount subió hasta 432bp, su nivel más alto desde abril de 2009, y la acción llegó a ceder un 7.5%. Llama la atención que todo esto ocurriera después de un libro que la propia compañía situó en $109 mil millones. Para cuando se fijó el precio, ese interés se había reducido a unos $80 mil millones y la demanda en la parte larga había caído más de la mitad. Quien se quedó en el libro recibió casi todo lo que pidió, sobre todo en vencimientos largos. Muchos soltaron posiciones el jueves por la mañana.
La ventana era mala y Goldman ya avisaba
Los desks de Goldman no compraron el relato de fiesta desde el principio. El 26 de septiembre ya advertían de que un paquete de $32bn en bonos secured IG tenía números para salir bastante más ancho que CHTR por el tamaño de la operación y el apalancamiento proforma. El aviso tenía sentido: septiembre venía camino de ser el peor mes para el junk desde 2022 y la digestión de operaciones jumbo empezaba a atragantarse.
El telón de fondo se había puesto feo de verdad. A cierre del miércoles, el USD HY OAS estaba en 311bp, 37bp más en una semana y en el percentil 98 del último año. Los CCC se iban a 1,007bp, máximos de tres años, con un salto semanal de 76bp. El IG OAS apenas subía 4bp. El iBoxx IG all-in yield alcanzaba el 6.50%, en el percentil 100 desde 2004. A eso se sumó la presión de tipos: el bono a 10 años superó el 5.30% por primera vez desde 2002 y el 30 años tocó el 5.60%.
La comparación con TXU, la gran LBO de 2007, puede sonar exagerada, pero refleja el clima. No por el tamaño absoluto, sino por el momento del ciclo: colocaciones monstruo, valoraciones tensas y menos margen de error. También por la letra pequeña. Los bonistas antiguos sin garantía pasan a quedar por detrás de $30 mil millones de deuda first-lien y $12.4 mil millones de second-lien secured. El movimiento cambia la jerarquía del capital y eso rara vez sale gratis.
Desde TradingPRO vemos señales de sobreventa en crédito de calidad: su Fear & Greed marca 83, por encima del umbral de 80. Ahora bien, Paramount no ha emitido un IG corriente. Ha sacado papel split-rated, con 7x de apalancamiento y en tamaño récord, justo cuando el mercado pedía premio y no discursos. Si lo del jueves fue solo ruido de una sesión, se verá pronto. De momento, la cinta dice otra cosa.
¡Regístrate ahora!
Obtén acceso a contenido exclusivo y mantente actualizado con las últimas noticias.