Actualidad

OpenAI enfría la euforia de la IA y tensiona todo el sector
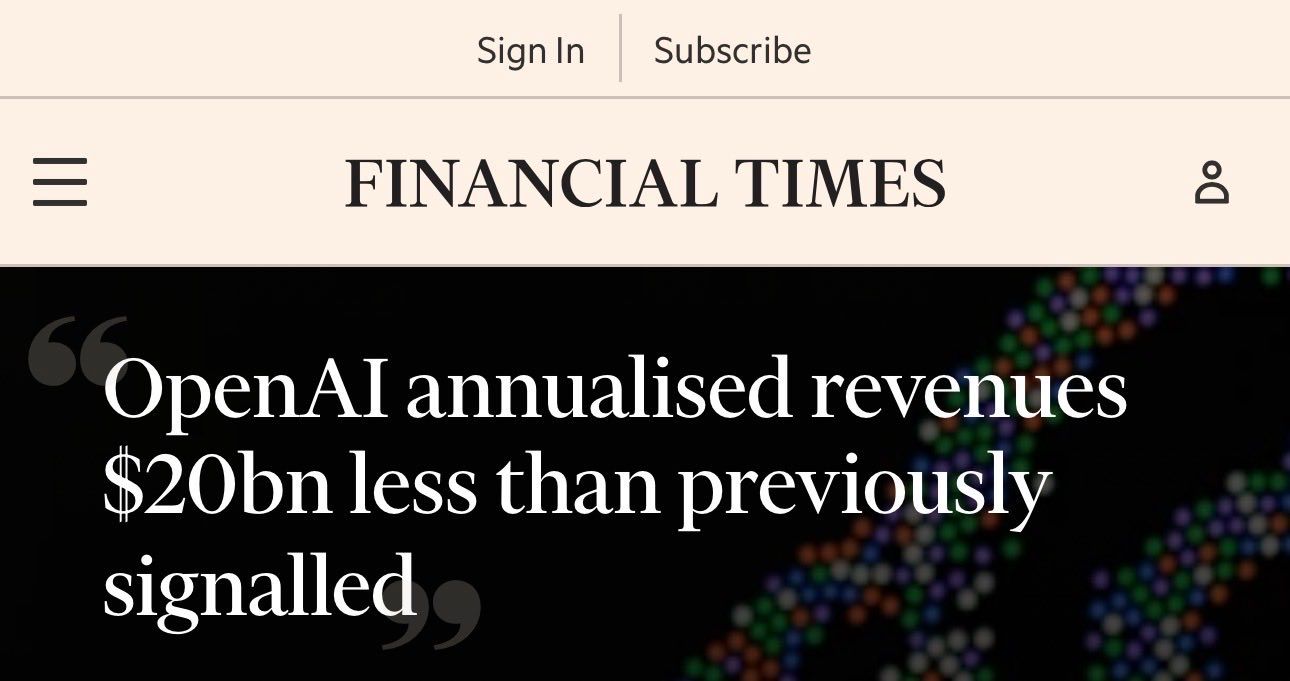
La grieta empieza ni más ni menos que por $20 billion. Financial Times sitúa a OpenAI en unos $50 billion de ingresos anualizados al cierre de septiembre, lejos de los $70 billion que buena parte del mercado había terminado comprando como referencia.
Conviene ponerlo en perspectiva. $50 billion sigue siendo una cifra descomunal y no equivale necesariamente a incumplir unas guías formales, porque aquí se cruzan estimaciones previas con una tasa de ingresos más reciente. El movimiento, aun así, es muy importante.
Cuando la historia de una industria descansa sobre crecimientos casi perfectos, un recorte así obliga a rehacer muchas hojas de cálculo a la vez.
La duda ya no es si la inteligencia artificial tiene demanda, la duda es si los flujos de caja que genera hoy bastan para sostener el tamaño de las promesas, la deuda y el gasto en infraestructura que se han ido apilando alrededor del sector.
Demasiado capital comprometido para tan poca visibilidad
Ahí encaja el precedente de Anthropic. Sus cuentas de 2025 apuntan a aproximadamente $4.6 billion en ingresos, más de $8 billion en pérdidas operativas y $7.33 billion destinados solo a computación e infraestructura. Pero hay un dato que sobresale sobre todos los demás: aproximadamente $518 billion en compromisos futuros de nube, computación e infraestructura. Por tanto, la distancia entre ingresos reales y obligaciones asumidas salta a la vista.
El problema se agrava porque el dinero circula dentro del mismo ecosistema. Los desarrolladores de IA firman grandes contratos con proveedores de nube e infraestructura; esos proveedores compran equipos a Nvidia y a otros fabricantes; la expansión se financia con deuda, capital y estructuras cada vez más complejas; y, en varios casos, parte de quienes venden el hardware o levantan los centros de datos también invierten en los clientes que luego deberían comprarles capacidad. Hay negocio real, sí, pero también una dependencia cruzada que llama la atención.
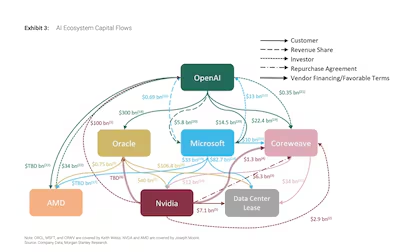
Nuestras fuentas cifran en $1.5 trillion los compromisos pendientes de OpenAI.
Si OpenAI crece menos de lo esperado, la sacudida no se queda en OpenAI. Los proveedores deben replantear planes de expansión, los prestamistas revisar riesgo, los fabricantes rehacer previsiones de demanda y los inversores dejar de pagar cualquier múltiplo por llevar las letras mágicas de la IA en el folleto. Ese cambio ya asoma.
Bloomberg contó que Firmus, la firma australiana de infraestructura para IA respaldada por Nvidia, estudia retrasar o incluso abandonar su gran salida a bolsa. Buscaba captar hasta $5.5 billion con una valoración de aproximadamente A$43.7 billion, más de $30 billion en dólares, pero los inversores no habrían apoyado el precio inicial de A$11 por acción antes del debut previsto para el 23 de octubre. Reuters añadió otro detalle incómodo: Firmus solo había construido alrededor de 42 megavatios de la capacidad planificada de un gigavatio. Y The Guardian señaló que aproximadamente el 97% de sus ingresos estaba ligado a proyectos aún por construir. Sorprende que con ese perfil se pretendiera una valoración de decenas de miles de millones sin más resistencia del papel.
La renta variable puede tardar en asumirlo, pero el crédito, menos. Oracle declaró la semana pasada una fuerza mayor en un proyecto de centro de datos de $165 billion en Nuevo México, aunque después sostuvo que el calendario seguía intacto. A la vez, sus credit default swaps se dispararon y la rentabilidad de parte de su deuda a largo plazo superó el 8%. Torsten Slok, economista jefe de Apollo, ya había señalado la ampliación de los CDS entre los hiperescaladores. Los datos de LSEG refuerzan esa lectura: el volumen negociado de CDS sobre Nvidia pasó de aproximadamente $640 million en un semestre a $6.9 billion en el siguiente; en Broadcom saltó de cerca de $1.5 billion a $8.2 billion.
Ese giro no certifica un pinchazo inminente, pero sí marca un cambio de tono. Las manos fuertes empiezan a pedir retorno visible, no solo relato. La tecnología puede acabar siendo revolucionaria; eso no garantiza que las valoraciones actuales aguanten ni que todos los proyectos salgan adelante con el capital que exigen. Cuando el mercado pasa de celebrar compromisos a preguntar quién le debe qué a quién, la trampilla suele abrirse muy deprisa.
¡Regístrate ahora!
Obtén acceso a contenido exclusivo y mantente actualizado con las últimas noticias.