Actualidad

No todo es IA: La vivienda en EEUU da señal del alerta
El mercado inmobiliario de Estados Unidos acaba de enseñar una grieta que llevaba tiempo escondiendo. Redfin calculó que el precio mediano de venta bajó un 0.4% interanual en octubre, hasta unos $388,634. Es la primera caída anual en más de tres años. Una deflación que llega con la demanda muy tocada y con la mora empezando a repuntar.
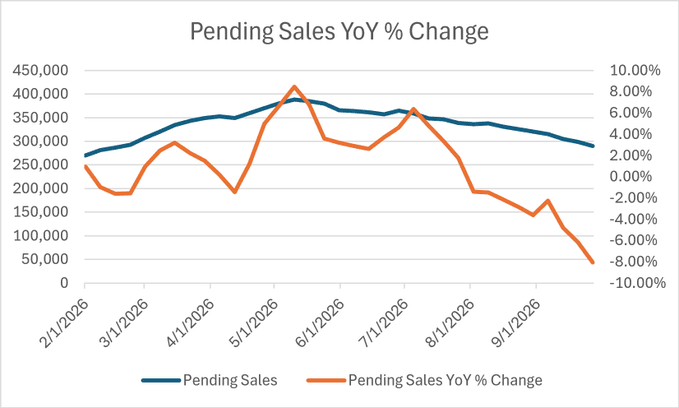
La señal más clara está en la actividad. Las ventas pendientes cedieron un 15.1% frente a hace un año y un 3.6% frente a septiembre. Quedaron en el nivel más bajo desde 2013, si se excluye abril de 2020.
Desde TradingPRO llevamos tiempo advirtiendo. El ciclo está cambiando y se ve en los indicadores ligados al crédito: las ventas de vivienda usada bajaron un 5.5% mensual y un 8.8% interanual en octubre, hasta una tasa anual ajustada de 3.75 millones de viviendas. No veíamos un registro tan flojo desde agosto de 2010.
Todo eso ocurre con más oferta en el mercado. La propia NAR situó el inventario en 1.59 millones de viviendas usadas a la venta en octubre, un 4.6% más que un año antes. La oferta en meses subió a 5.1 desde 4.4. Redfin añade que el inventario activo está en su cota más alta desde principios de 2020. Lo llamativo es que las nuevas entradas se han suavizado, pero el stock sigue creciendo. Las casas tardan más en venderse y el papel se acumula.
El vendedor ya cede terreno. Según Redfin, cerca del 61% de las viviendas vendidas en octubre cerró por debajo del precio inicial pedido y el 36% pasó por al menos una rebaja. Casi el 15% de las operaciones pendientes se cayó antes de firmarse. No equivale a ventas desesperadas, pero sí a un mercado donde el comprador vuelve a tener margen para apretar.
El crédito empieza a mandar más que el ladrillo
La otra pata del ajuste está en los balances familiares. El informe Household Debt and Credit de la Reserva Federal de Nueva York, publicado el 10 de noviembre, elevó la proporción de préstamos al consumo con retrasos al 5%, desde el 4.7% del trimestre previo, mientras la deuda total de los hogares creció un 1.8% hasta $19.1 trillion. El Urban Institute añadió otra capa: el 5.8% de los estadounidenses tenía alguna deuda de tarjeta de crédito en mora, frente al 4.3% de agosto de 2019, y alrededor del 5.5% acumulaba retrasos en préstamos para coche o retail, frente al 3.9% previo a la pandemia.
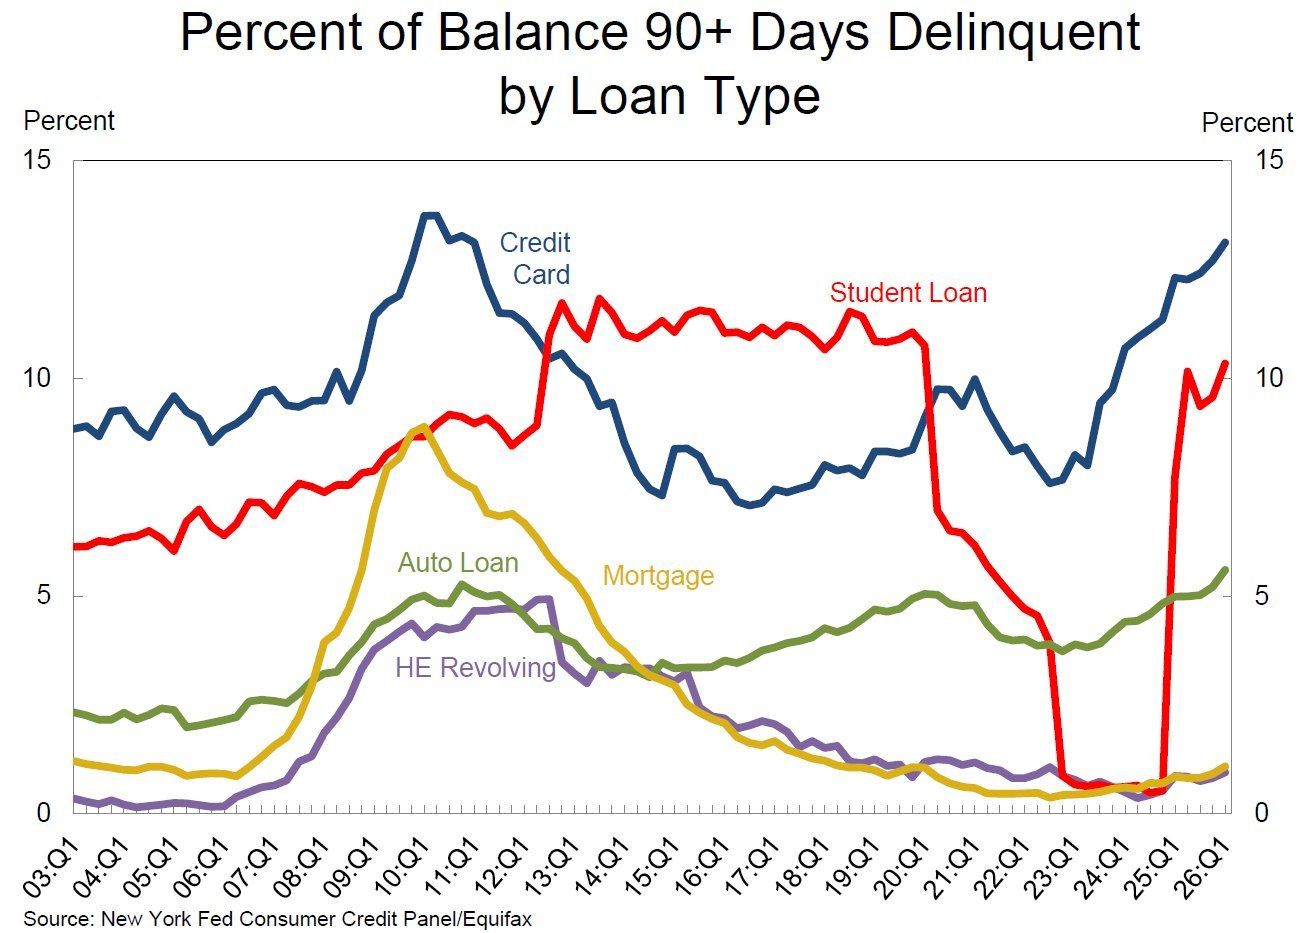
La morosidad de las tarjetas de crédito en EEUU (impagos de más de 90 días) está muy cerca de superar los niveles de la crisis del año 2008.
Para vivienda, el dato que más chirría es este: la proporción de saldos hipotecarios con más de 90 días de retraso alcanzó el 1.13%, el nivel más alto desde el primer trimestre de 2018. Al mismo tiempo, los saldos vivos de los HELOC aumentaron en $23 billion en el trimestre, el mayor salto desde 2005, y encadenan 18 trimestres seguidos al alza. No toda esa financiación apunta a estrés, pero la combinación de más deuda, más mora de consumo y más uso de la vivienda como fuente de liquidez merece atención.
El freno principal sigue siendo el precio del dinero. La NAR situó la hipoteca fija media a 30 años en torno al 7.33% en octubre, frente al 6.25% de un año antes. En una hipoteca de $400,000 a 30 años, eso eleva la cuota de principal e intereses desde unos $2,463 a $2,750. Son $287 más al mes, sin contar impuestos, seguros y mantenimiento. Una burrada.
Conviene no forzar el paralelismo con 2008. Intercontinental Exchange situó la tasa nacional de mora hipotecaria en el 3.66% en septiembre de 2026 y las moras graves en torno al 1.04%, cerca de la media de septiembre de 2017-2019. Siguen siendo niveles contenidos. Ahora bien, la dirección sí se ha torcido: las moras graves subieron alrededor del 21% interanual, el inventario activo de ejecuciones hipotecarias avanzó un 37% hasta su nivel más alto desde principios de 2019 y las ventas cerradas tras ejecución crecieron un 15%.
Hay ciudades donde el ajuste ya asoma con más claridad. Redfin registró caídas interanuales del precio mediano del 6.5% en Austin, del 5.1% en Seattle y del 4.9% en Nashville. No hace falta otro 2008 para que haya corrección. Basta con que la demanda siga encogiendo, el inventario continúe subiendo y la financiación siga expulsando compradores. La vivienda estadounidense no está rota, pero está bastante más vulnerable que hace un año.
¡Regístrate ahora!
Obtén acceso a contenido exclusivo y mantente actualizado con las últimas noticias.