Actualidad

La subasta del Treasury a 3 años flojea pese al récord de Directs
El 35,04% que absorbieron los compradores directos evitó una fotografía bastante peor. Porque la subasta de 58.000 millones de dólares en bonos del Tesoro de Estados Unidos a tres años no convenció al mercado: dejó el mayor diferencial negativo desde mayo y confirmó que la demanda exterior por el tramo corto de la curva ya no participa con el mismo entusiasmo que hace unos meses.
El Tesoro colocó los bonos con una rentabilidad máxima del 4,627%, muy por debajo del 4,932% de la subasta del mes pasado, que había sido la segunda más alta de esta década. El problema no estuvo tanto en esa cifra como en su comparación con las condiciones previas del mercado. La rentabilidad de referencia antes de la emisión se situaba en el 4,622%, pero la subasta terminó ofreciendo un 0,5 puntos básicos más. Puede parecer una diferencia pequeña, pero no lo es: en una emisión de deuda soberana de este calibre, tener que pagar más de lo que esperaba el mercado suele interpretarse como una señal de demanda débil. Y eso es precisamente lo que ocurrió.
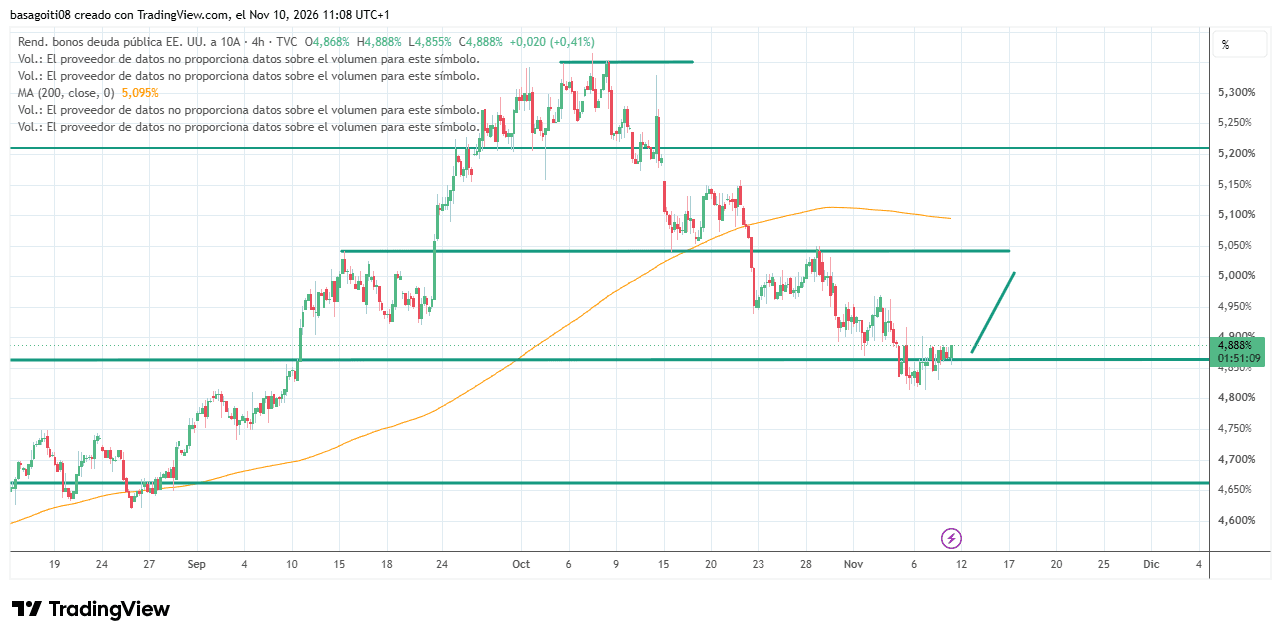
La demanda agregada tampoco ayudó. La ratio de cobertura, que mide cuántas ofertas recibe una subasta por cada dólar de deuda ofrecido, cayó hasta 2,528 veces, frente a las 2,616 de la operación anterior. Se trata de su nivel más bajo desde agosto de 2025. Traducido a un lenguaje menos técnico: hubo menos interés comprador por cada dólar que el Tesoro puso sobre la mesa. La deuda se colocó, sí, pero sin el impulso que habíamos visto en subastas recientes. Y llama la atención porque los vencimientos a corto plazo venían resistiendo mejor la presión de los tipos de interés y la volatilidad que otros tramos de la curva.
Menos apetito exterior y récord de compradores directos
Donde más se notó el enfriamiento fue entre los compradores indirectos, cuya participación cayó hasta el 55,5%, frente al 57,6% anterior. Es también su porcentaje más bajo desde agosto de 2025. En esta categoría suele concentrarse una parte importante de la demanda procedente del extranjero, por lo que la lectura resulta bastante clara: los compradores internacionales están perdiendo interés. No hablamos de un desplome, pero sí de una pérdida de fuerza que el mercado vigila muy de cerca cuando Washington necesita captar financiación. El hueco lo ocuparon los compradores directos, que absorbieron el 35,04% de la emisión, un récord. Ese dato evitó que la subasta dejara una imagen todavía más preocupante. Cuando esta categoría tiene que asumir tanto peso, el mensaje no siempre resulta tranquilizador: hay compradores dispuestos a quedarse con los bonos, pero eso no significa necesariamente que exista la misma convicción que en una subasta con una demanda sólida y diversificada. Los intermediarios financieros, por su parte, apenas retuvieron el 9,5%, uno de los porcentajes más bajos de toda la serie histórica. La fotografía final fue poco habitual: pocos bonos en manos de los intermediarios, una participación récord de los compradores directos y menos fuerza por parte de los compradores indirectos.
Todo ocurrió, eso sí, durante una semana con un calendario de negociación alterado por el Día de los Veteranos, que mantiene cerrada la negociación de bonos al contado. Aun teniendo en cuenta ese matiz, la sensación que deja la operación es difícil de discutir. La subasta fue mediocre y el deterioro simultáneo de la ratio de cobertura y de la participación de los compradores indirectos apunta a que colocar deuda a corto plazo está empezando a exigir más esfuerzo que en los últimos meses.
No es un movimiento menor. Cuando los vencimientos más cortos de la deuda estadounidense empiezan a perder atractivo, el mercado de bonos suele tomar nota rápidamente. Y, en un momento en el que Estados Unidos necesita seguir financiando un volumen elevado de deuda, cualquier señal de enfriamiento entre los compradores internacionales merece atención.
¡Regístrate ahora!
Obtén acceso a contenido exclusivo y mantente actualizado con las últimas noticias.