Actualidad

"La burbuja de todo" pincha: cuando la liquidez desaparece, solo queda el dólar
Durante años, el dinero abundante y los tipos reales negativos inflaron el precio de casi cualquier activo: vivienda, capital privado, bonos y bolsa. Esa “burbuja de todo” ha empezado a deshincharse, y lo hace por donde menos se esperaba: la deuda soberana.
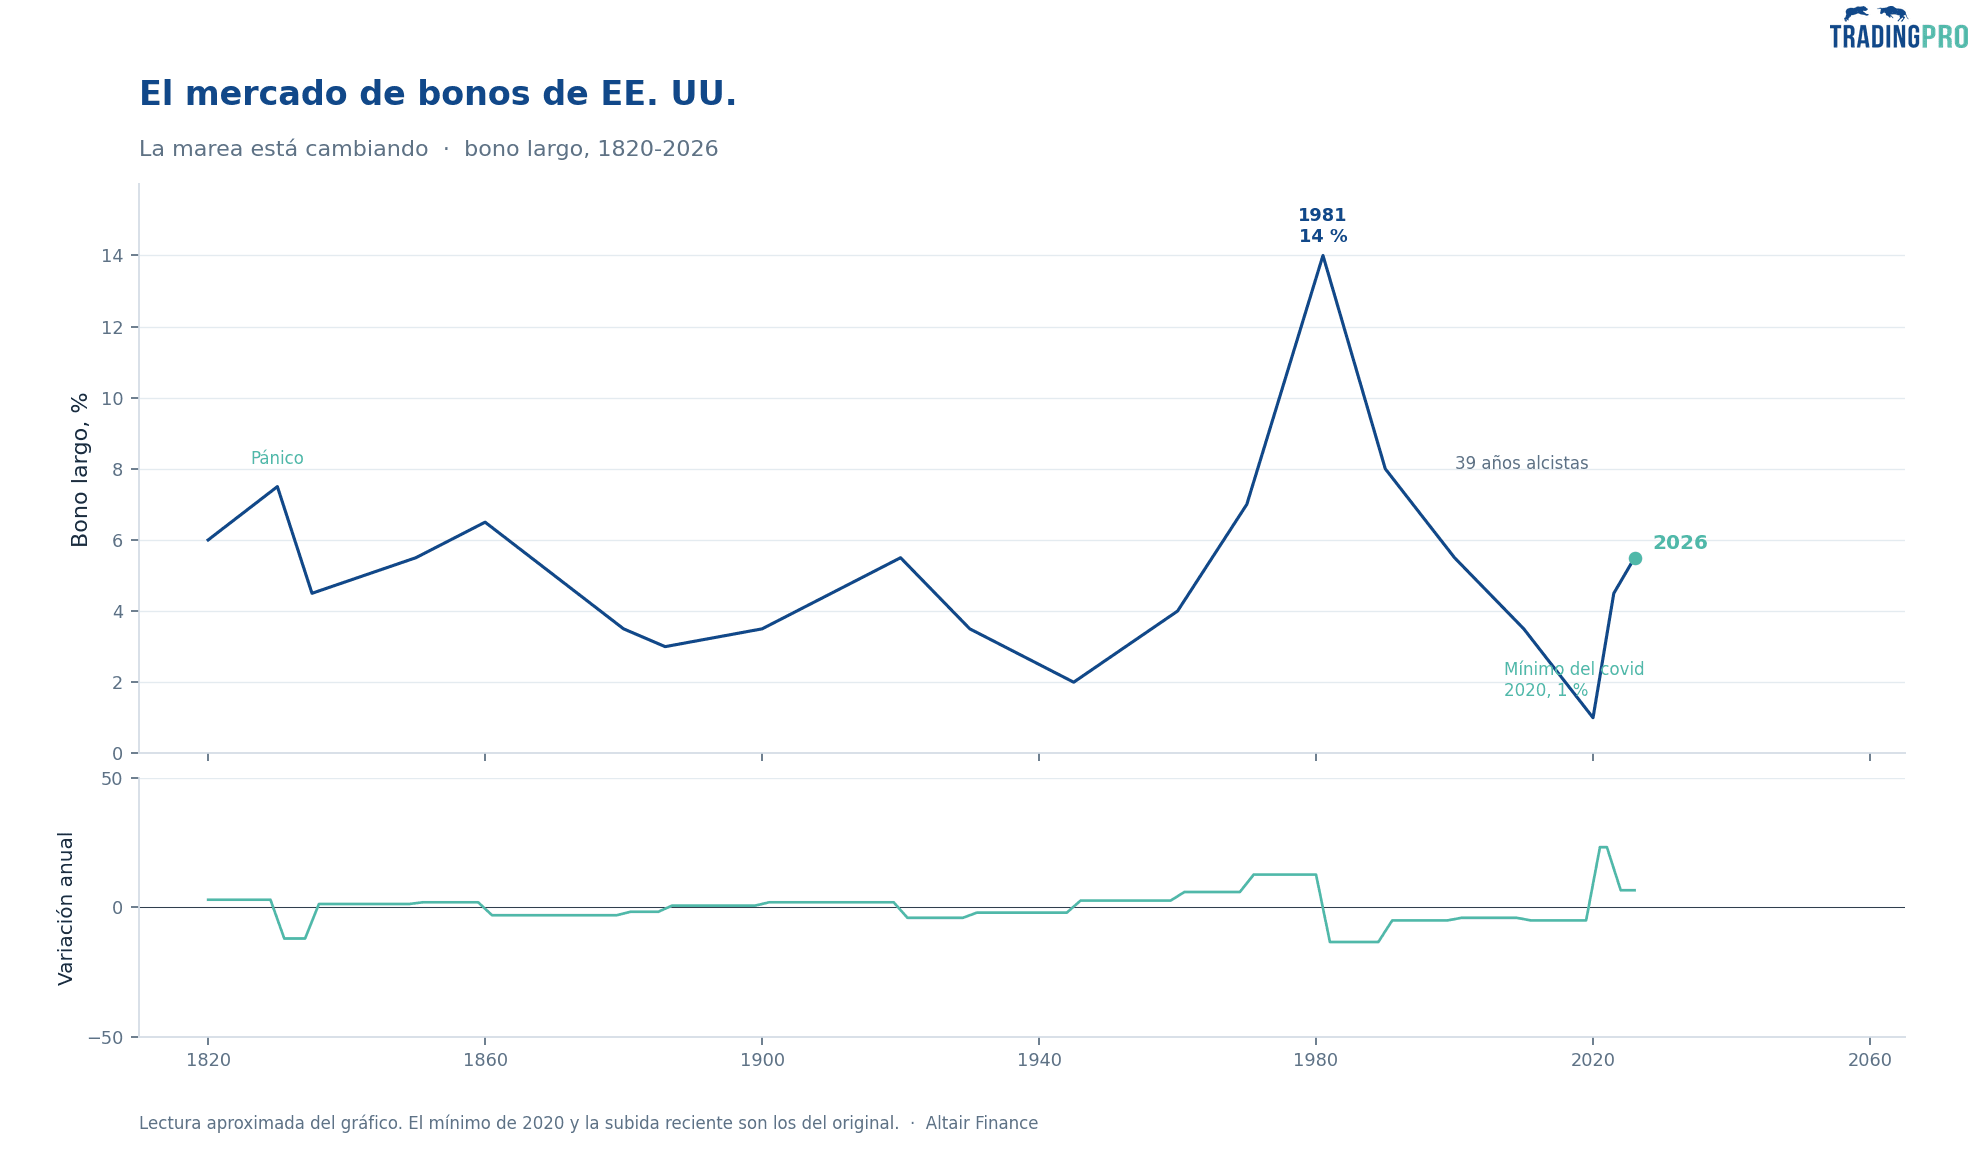
El máximo de 1981 dejó unos rendimientos del 14%. El mínimo de 2020 imprimió 0%. Eso fueron 39 años de tasas cayendo, y terminó en un solo pánico de Covid. El Covid fue el punto de inflexión.
El activo seguro ya no lo esEl economista Daniel Lacalle siempre lo ha dejado claro:Los precios de los activos se sostenían sobre una premisa: liquidez barata y abundante. Cuando desaparece, las valoraciones se resienten. El deterioro fiscal encarece la deuda pública, el shock energético recorta el poder adquisitivo y el endurecimiento monetario agrava ambas cosas.
Francia es la señal de alarma más visible. Su bono a diez años superó el 5,14% en octubre, el nivel más alto desde 2002. Según Allianz, su deuda pública rebasó el 119% del PIB en el segundo trimestre y el déficit ronda el 5,4%. Pero Francia es solo la punta del iceberg: Japón, Reino Unido e Italia y España, como la mayor parte de la deuda de la eurozona, muestran tensiones parecidas. Detrás del ruido político, el mercado exige una compensación por una irresponsabilidad fiscal que los gobiernos se niegan a afrontar.
Desde que estalló la crisis de Ormuz, la rentabilidad del bono a diez años ha subido 150 puntos básicos en Francia, 115 en Estados Unidos y 83 en Alemania. Los países sufren a la vez un shock energético y un shock de riesgo soberano, y los gobiernos que prometen protección acaban encareciendo su propia financiación.
No es aversión al riesgo, es falta de liquidezEl dólar y el Tesoro USA están absorbiendo la liquidez global, mientras el capital huye de los bonos públicos más débiles y de las acciones de crecimiento al mismo tiempo. Con los márgenes exigidos al alza, los gestores necesitan acumular efectivo y venden lo que tiene beneficios, es decir, lo que ha subido en los últimos dos o tres años.
Por eso caen incluso el oro y la plata. No estamos ante un simple episodio de aversión al riesgo, sino de una huida de la liquidez, y en ella el dólar es el único refugio real.
El error de los bancos centrales
La Fed y el BCE subieron tipos antes de congelarlos en octubre, convencidos de que eso no dañaría la liquidez. Se equivocaron. Fue como retirar la alfombra bajo los pies del mercado justo cuando afrontaba costes energéticos altos, riesgos geopolíticos y una economía global débil, con solo EE. UU. mostrando algo de fortaleza. Además, la inflación subyacente se mantenía estable y ni el crédito ni los salarios reaccionaban al shock energético, lo que debilita el argumento del sobrecalentamiento.
Subir tipos no crea barriles de petróleo ni amplía la capacidad de refino. Solo frena inversión y demanda. Y lo hace en plena montaña de vencimientos: 9,7 billones de dólares en EE. UU. en 2026 y 14 billones en necesidades de refinanciación en los gobiernos de la OCDE. Esa deuda se refinancia a tipos mucho más altos y se traga la liquidez que necesita el resto del mercado.
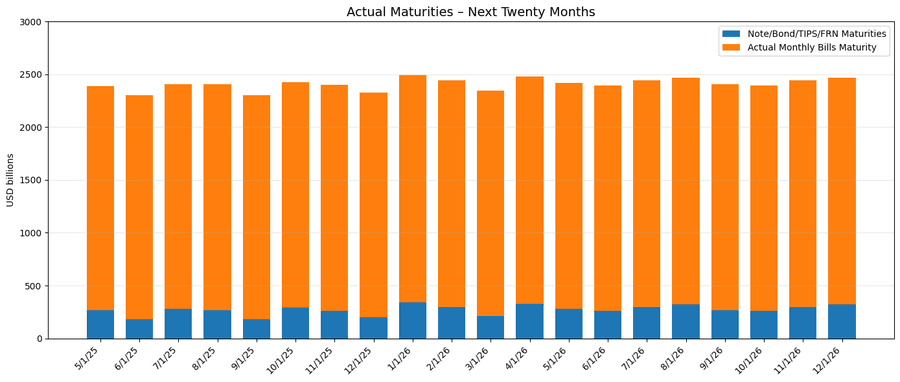
muro de vencimientos de deuda en 2026.
El apalancamiento, otra bomba de relojeríaSegún FINRA, la deuda de margen en EE. UU. alcanzó 1,48 billones de dólares en septiembre, un 77% más que antes de que la Fed empezara a subir tipos en marzo de 2022. Si las garantías pierden valor, los brókeres piden más fondos o liquidan posiciones, y una corrección puede convertirse en una espiral de ventas forzadas.
La tecnología cae por los tipos, no por los beneficiosLas cifras empresariales no justifican el castigo. Microsoft facturó 92.300 millones de dólares en el trimestre (+19%) y su beneficio operativo subió un 21%, hasta 45.900 millones. Meta ingresó 64.600 millones (+26%), aunque el gasto en infraestructura se come la caja. Alphabet creció un 25% en ingresos, pero su beneficio neto cayó un 25% por las inversiones.
Una acción es un derecho sobre flujos de caja futuros: si sube la rentabilidad exigida, esos dólares futuros valen mucho menos hoy. Las tecnológicas, con beneficios más lejanos, son las más sensibles. A ello se suman las dudas sobre el enorme gasto en inteligencia artificial.
Del bono al crédito: el contagioSi caen los bonos soberanos, se deterioran las garantías y aparecen pérdidas en las instituciones más expuestas. Los bancos recortan riesgo y endurecen el crédito, la actividad se debilita y el círculo se retroalimenta. Aunque las pérdidas latentes no reduzcan de inmediato el capital regulatorio, los bancos reaccionan igualmente.
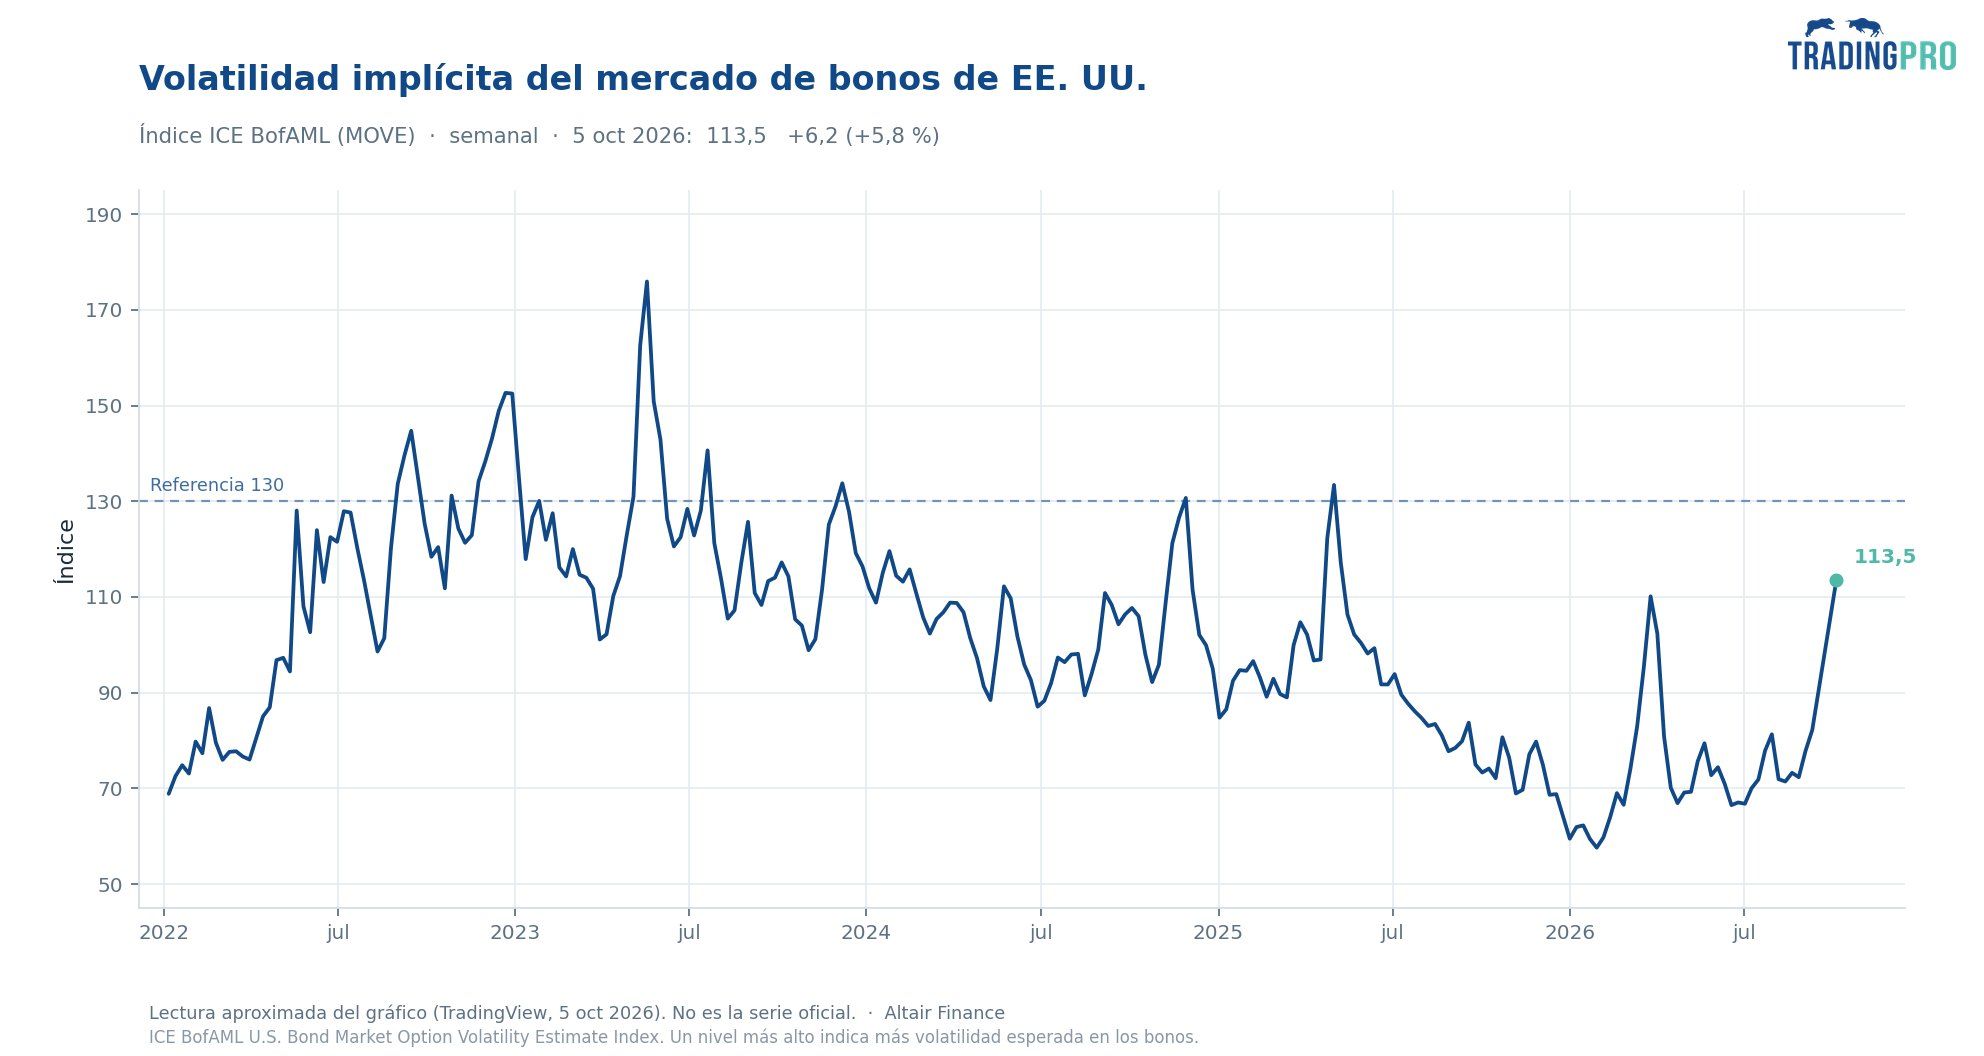
Europa es especialmente vulnerable. Según el BCE, las empresas que representan cerca del 80% de los activos corporativos de la eurozona dependen de la banca, y hasta las grandes cotizadas obtienen de media el 58% de su financiación externa en préstamos. En la encuesta de octubre, un 5% neto de empresas ya notaba menor disponibilidad de crédito. En EE. UU., con mercados más profundos, solo el 20% depende de los bancos, pero la caída de precios encarece las ampliaciones de capital y el ensanchamiento de los diferenciales complica refinanciar.
El dilema finalEl mayor desafío es la dominancia fiscal: con tanta deuda, los bancos centrales apenas pueden endurecer sin desestabilizar las finanzas públicas y a los fondos de pensiones que las sostienen. Nuestra previsión, al igual que la de Daniel Lacalle, es que el estrés creciente forzará un ciclo de relajación extraordinario, con liquidez, compras de activos y respaldos explícitos al mercado. La incógnita es cuándo, y podría ser demasiado tarde para evitar daños.
Esa intervención socializaría las pérdidas sin resolver la insolvencia fiscal ni las restricciones energéticas. Los bancos centrales se enfrentan a una disyuntiva incómoda: provocar una crisis financiera y económica de proporciones inéditas o alimentar de nuevo la inflación que ellos mismos desataron. Cuando se empieza a inflar la burbuja, resulta casi imposible parar.
¡Regístrate ahora!
Obtén acceso a contenido exclusivo y mantente actualizado con las últimas noticias.