Actualidad

Kalshi y el patrón del $5,499 que pone bajo sospecha su volumen
Hay un número que persigue a Kalshi: $5,499. No es un detalle de microestructura ni una anécdota de cinta. En el contrato perpetuo de ether de la plataforma, esa cifra aparece tanto que ha terminado por abrir una discusión mucho más incómoda: si el volumen refleja actividad real o una máquina de incentivos.
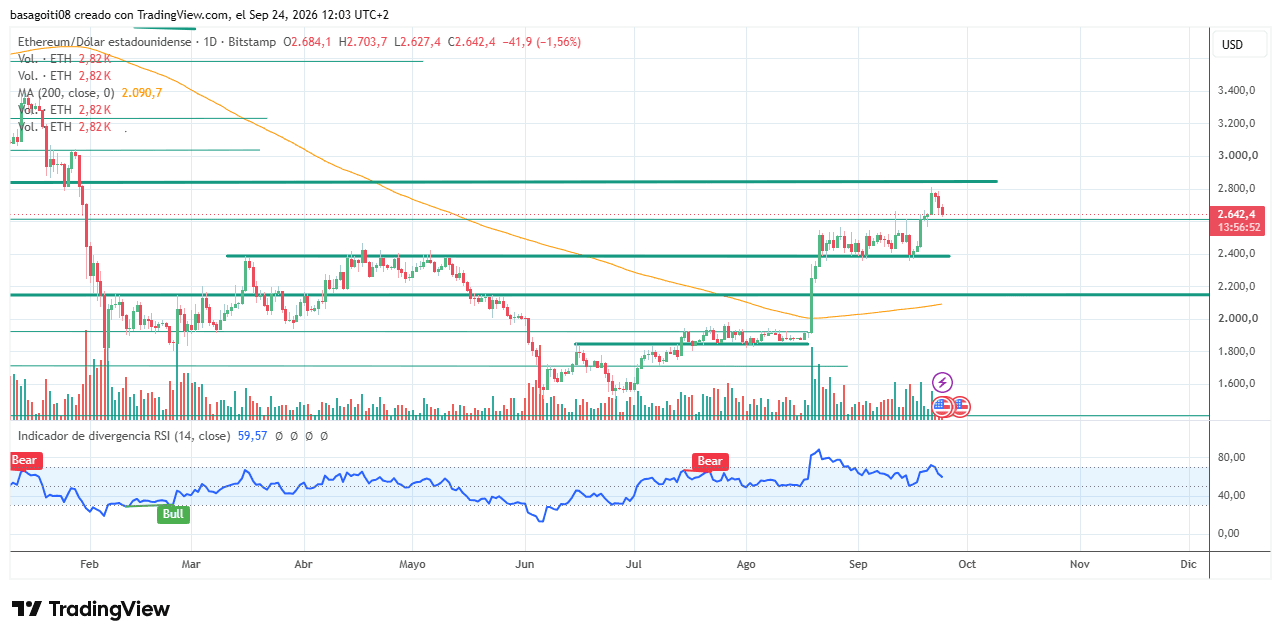
CoinDesk revisó 3,450 operaciones del perp de ether, un futuro sin vencimiento que sigue el precio al contado de ether, en 23 ventanas de una hora entre el 17 y el 20 de septiembre. De ese total, 1,406 quedaron a menos de $2 de $5,499. Hablamos de $7.7 milliones de los $13.5 milliones analizados, el 57% del volumen en dólares. En bitcoin pasó algo parecido: operaciones cerca de $2,500 y $5,000 concentraron el 54% de los $8.5 milliones de la muestra. Y esto no viene de un solo día. Desde el 19 de junio, CoinDesk detectó un tamaño recurrente en 43 de 46 jornadas, con el número mágico moviéndose de $4,999 a $9,999, $3,999, $4,499 y $5,499.
Beni, quant bajo seudónimo y cofundador de Stealth Neolab, fue quien encendió la mecha. Puso el foco en otro dato que llama la atención: $539 milliones de volumen en 24 horas frente a $3.1 milliones de open interest en el perp de ether, una ratio de 174 a 1. Para él, esos cruces repetidos cerca de $5,500 eran una prueba clara de trading de lavado. Su argumento, eso sí, arrastraba un error: apoyó parte de la crítica en un gráfico de Artemis sobre cuota de mercado en los mercados de predicción, que no es lo mismo que los perps.
La defensa de Kalshi también deja preguntas
Kalshi respondió al día siguiente y no negó el patrón. Lo explicó. Según la plataforma, un único creador de mercado deja órdenes pasivas de tamaño fijo y luego las van levantando muchos tomadores. En su ejemplo, los agresores ganan alrededor de $98,000. Kalshi añade que bloquea autocruces en el motor de emparejamiento, vigila operaciones concertadas y que no ha visto pruebas de colusión ni de operaciones de lavado.
El movimiento no es menor porque la propia réplica describe a un proveedor de liquidez que pierde dinero cada vez que le barren el papel y, aun así, sigue cotizando. Ahí está la clave. Kalshi reconoce un acuerdo por el que paga $100,000 al mes a una firma para mantener posturas de al menos $5,000 en compra y venta, separadas por un 0.1% como máximo, durante el 95% de cada hora. Si el incentivo está escrito así, el tamaño repetido deja de parecer raro. Sale del contrato.
Y no es el único empujón. Un escrito ante la CFTC del 24 de junio activó un programa temporal que devuelve a los miembros self-clearing todas sus comisiones netas de maker y taker en perps cada mes, con dos límites: no pagar dos veces incentivos sobre el mismo volumen y no dejar ninguna operación con comisión neta negativa sumando ambos lados. Otro escrito, del 2 de septiembre, rebaja la tasa del taker a 0.3 puntos básicos, o 0.003%, y concede al maker un rebate neto de otros 0.3 puntos básicos. Kalshi dice que ese plan aún no estaba activo entre el 17 y el 20 de septiembre porque faltaba el aviso formal. Desde fuera, nadie puede comprobarlo ahora mismo.
La plataforma también tiene un programa de incentivo de volumen para minoristas que reparte un pool de cashback según la cuota de volumen de cada operador durante periodos de recompensa. Los creadores de mercado con acuerdos vigentes quedan fuera. Si tocó o no estos mercados, Kalshi no lo detalla.
Volumen real, señal discutible
Visto junto, el esquema es bastante nítido: un incentivo paga a una parte por dejar el $5,499 en el libro y otro abarata, o incluso neutraliza, el coste de darle al botón al otro lado. Eso no prueba por sí solo trampa organizada. Sí cuestiona qué está midiendo el volumen que luego luce en pantalla.
La CFTC ya había dejado escrita esa preocupación el 12 de agosto. El supervisor advirtió de que “las recompensas basadas en el volumen con tramos pronunciados o bonificaciones por umbrales pueden incentivar a los participantes a operar únicamente para alcanzar los objetivos de volumen.“ y de que los programas para creadores de mercado que cubren pérdidas mediante estipendios y rebates pueden empujar a estrategias artificiales. No señaló a ningún mercado en concreto. Kalshi replicó que CME, Cboe y NYSE también pagan por liquidez. Es cierto. El matiz es que aquí el debate no va de pagar por poner papel, sino de si el incentivo está deformando la lectura del mercado.
Desde TradingPRO pensamos que parte del dinero que Kalshi paga al creador de mercado acaba en manos de traders agresivos y de baja latencia que llegan antes de que se cancelen órdenes desfasadas. El reembolso de tasas, dijo, agrava el problema de selección adversa del proveedor de liquidez. Ahí está el quid. Puede haber operaciones reales y, al mismo tiempo, una señal de mercado deformada por subsidios. Sorprende que la discusión ya no gire tanto sobre si hubo o no operaciones de lavado, sino sobre algo igual de serio para cualquiera que mire la cinta: cuánto vale un volumen cuando el incentivo manda más que el precio.
¡Regístrate ahora!
Obtén acceso a contenido exclusivo y mantente actualizado con las últimas noticias.