Actualidad


Fed y Banco de Inglaterra rastrean la exposición bancaria a Jane Street
Un agujero de $15 mil millones en un mes suele bastar para que todo el mundo mire. Aquí la reacción llega casi dos meses después del estallido de Situational Awareness (fonde de inversión) y unas seis semanas después de que se conociera el golpe de Jane Street. La Fed y el del Banco de Inglaterra han endurecido la vigilancia sobre la exposición de los bancos a grandes firmas de trading y creadores de mercado, según el Financial Times.
La pregunta va mucho más allá del titular. Los supervisores están pidiendo a los grandes bancos cuánto dinero han prestado a Jane Street y a Citadel Securities, cuál es el apetito de riesgo de esas firmas y cómo fue cambiando la exposición a lo largo del día. No es un matiz técnico. Cuando el regulador quiere ver la película intradía, lo que está oliendo es un problema de márgenes y de controles en plena tormenta. La PRA, la Fed y Jane Street han declinado comentar.
La última frase pública de Jane Street sobre julio la puso su socio Turner Batty: «julio fue un mal mes.»
El origen del susto está bastante claro. Situational Awareness, el fondo que Leopold Aschenbrenner lanzó en 2024 tras su ensayo viral, tenía ocho empleados y una apuesta muy concentrada: largas en infraestructura de IA y cortas en software, con un apalancamiento de 4x a través de swaps de retorno total de Goldman. Mientras el mercado acompañó, aquello fue una máquina de subir: 439% neto hasta junio, $45 mil millones en activos y Jane Street entre los inversores. El FT publicó además que Goldman había ingresado more than $200 millones este año por financiar al fondo, la mayor cifra entre sus clientes de brokerage para hedge funds.
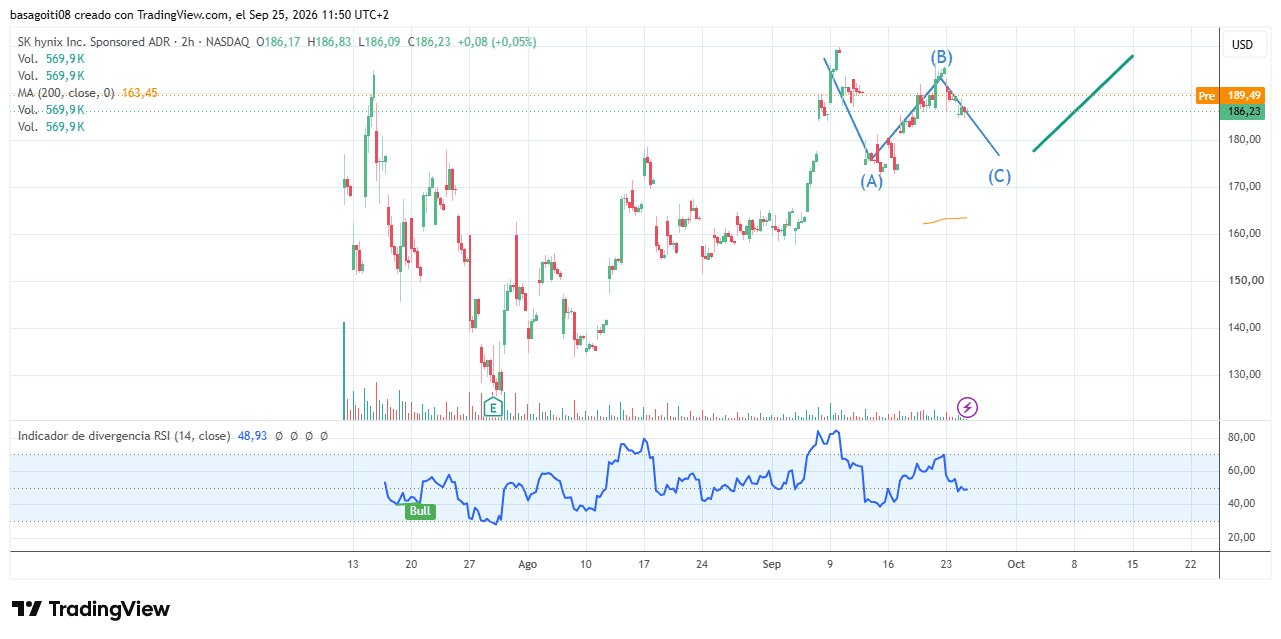
Luego llegó julio. La IA se giró, el software rebotó y fallaron las dos patas del cruce a la vez. Nebius, Sandisk y SharonAI cayeron alrededor de la mitad, mientras SK Hynix se dejó nearly 50%. Con las llamadas de margen encima de la mesa, el fondo intentó captar dinero fresco y no lo logró. En cuestión de días soltó toda la cartera cotizada. Citadel se quedó con todo el papel en menos de 24 horas, con un descuento de alrededor del 10%, por delante de Millennium y de la propia Jane Street. El mes acabó con una caída de alrededor del 78% y con unos $10 mil millones en activos privados todavía en balance, incluida una participación relevante en Anthropic. Citadel, por cierto, sacó petróleo: su fondo Wellington subió 5.94% en julio, su mejor mes desde 2022.
La onda expansiva también alcanzó a Jane Street. La firma perdió $15 mil millones en julio, su primer mes en rojo en una década. Para casi cualquiera habría sido un golpe incapacitante; para Jane Street apenas cambió la foto anual. A comienzos de agosto sumaba $40 billion en ingresos netos de trading, ya por encima del récord de $39.6 billion de todo 2025. Precisamente ahí está el punto que preocupa al supervisor: el tamaño de la pérdida sugiere un perfil de riesgo bastante más agresivo que el de un mero creador de mercado.
Riesgo fuera del banco, financiación dentro del banco
El movimiento no es menor porque toca una grieta vieja de Wall Street. Tras 2008, Dodd-Frank y la Volcker Rule empujaron a los bancos fuera del prop trading. El riesgo no desapareció; cambió de domicilio. Hoy buena parte de esas apuestas vive en firmas como Jane Street o Citadel, que operan capital propio pero se financian con la banca a través del brokerage. El banco no lleva la posición en balance, aunque cobra por prestarle combustible.
Si la Fed o la PRA concluyen que esa exposición es excesiva, tienen una palanca muy concreta: obligar a los bancos a inmovilizar más activos líquidos de alta calidad frente a ese riesgo. Ahí sí duele, porque encarece un negocio muy rentable. Llama la atención que la PRA ya hubiera avisado en su plan de abril del aumento de las exposiciones intradía en firmas que dan acceso al mercado, compensación y financiación a creadores de mercado electrónicos. El aviso estaba. La acción llega después.
Mientras tanto, el mercado no espera. El Banco de Inglaterra también mira el rápido crecimiento de los brokers de Londres en la financiación de renta variable asiática, después del rally de nombres como SK Hynix. Y Situational Awareness ya ha vuelto a cargar posiciones en AMD, Intel, SK Hynix y Sandisk. Esta vez sin los swaps de retorno total de Goldman: usa apalancamiento con opciones flex a través de Clear Street. Nomura detectó un «comprador misterioso» que pagó $315 milones en prima, equivalentes a $1.1 mil millones de delta, en calls tecnológicas concentradas. Suena demasiado a déjà vu. El paralelo con Archegos está ahí, solo que ahora el tema de moda vuelve a ser la IA.
¡Regístrate ahora!
Obtén acceso a contenido exclusivo y mantente actualizado con las últimas noticias.