Actualidad
El mercado ya no compra titulares: teme la liquidez y el crédito
El petróleo apenas se movió cuando el presidente publicó el 14 de Octubre un mensaje sobre una exploración masiva de petróleo, gas y minerales en Groenlandia. Hace no tanto, una salida así habría agitado al complejo energético durante horas. Esta vez no. El mercado hizo su propio filtro y siguió a lo suyo. Para Peter Tchir, de Academy Securities, la semana dejó una pista bastante más incómoda: el precio no estaba reaccionando al ruido político, sino a la oferta de bonos, energía y chips, a los stop loss y a una liquidez real cada vez más escasa.
Eso cambia bastante la lectura. El frente político estuvo cargado. El 18 de septiembre, el presidente firmó la Lindsey O. Graham Sanctioning Russia and Iran Act of 2026. El 17 de octubre, menos de un mes después y a dos días de que entrara en vigor, levantó parte de la norma. También aparecieron informaciones sobre problemas de Starlink para el ejército ucraniano y la presión pública para que Zelensky salga. Mucho titular. Poco impacto directo en cotización. Tchir no cree que sea irrelevante; cree, más bien, que queda de fondo y complica cualquier rebote de los activos de riesgo.
El diésel no manda tanto como parecía
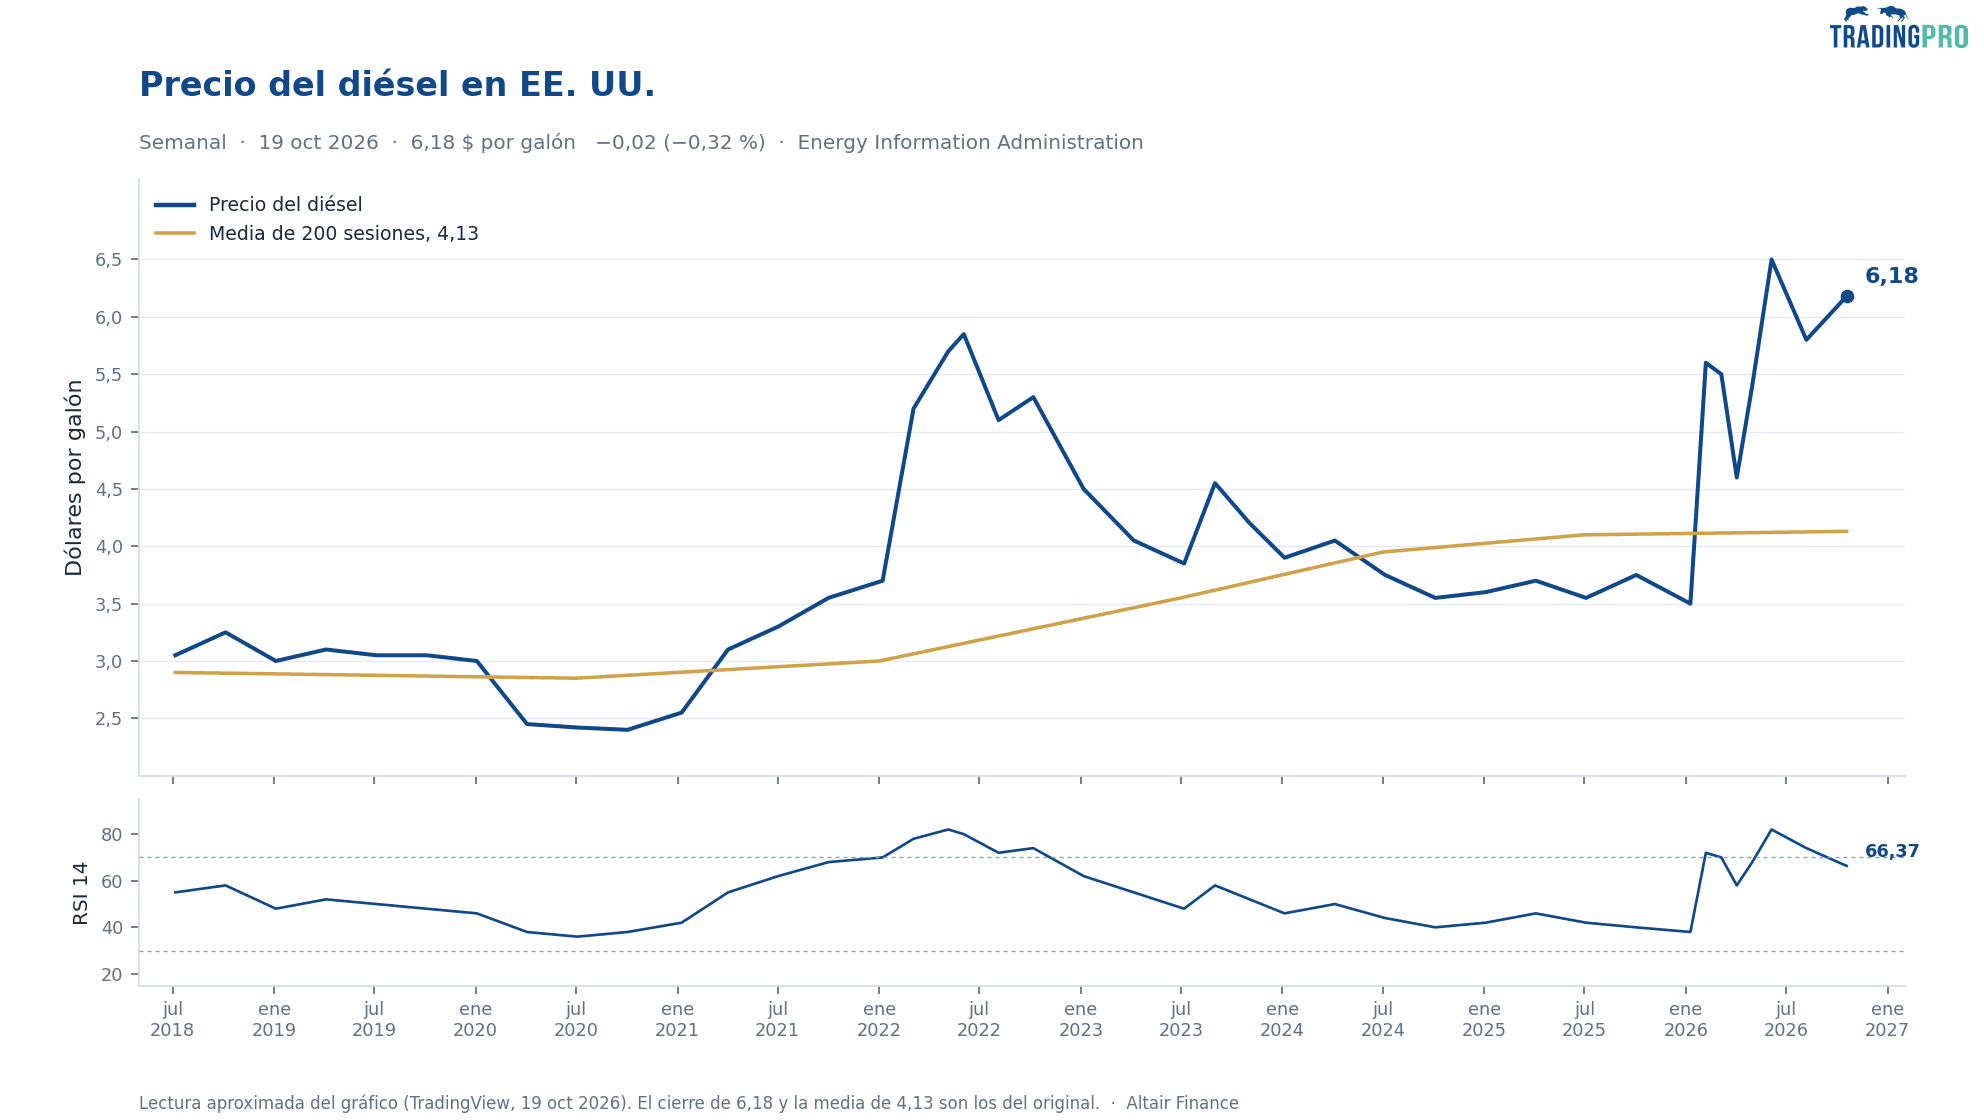
El analista insiste en que el acuerdo sobre diésel ruso era demasiado pequeño para mover de verdad el mercado. La sensación dominante es que el volumen era limitado y que Rusia iba a colocar esas exportaciones igualmente. Más importante fue la decisión de la IEA y la UE. Y aquí hay matiz: no son 50 millones de nuevos barriles, sino cerca de 20 millones que saldrán antes de lo previsto, siempre que cada gobierno cumpla con su cuota pendiente. El movimiento no es menor, pero tampoco cambia el tablero por sí solo.
Tchir también pone en duda la utilidad de prohibir exportaciones de diésel desde Estados Unidos. Le ve más coste para el comercio futuro que beneficio inmediato. Donde sí coloca el foco es en Oriente Medio. El crudo sigue saliendo con cierta regularidad, los destilados mucho menos. Y el bloqueo de Estados Unidos sobre el transporte iraní, según su lectura, está funcionando. Sirve para presionar a Irán. Penaliza, eso sí, la energía.
La señal seria llega del crédito
Aquí es donde el tono cambia. El Treasury a 10 años pasó de 4.4% a 5.35% en tres meses, casi sin respiros. Esta semana, el movimiento fue de 17 bps. En Europa, los bonos a 2 años de Alemania frente a Francia e Italia se abrieron 50 bps en 2 días. Velocidad y tamaño. Esa combinación suele dejar marcas, y Tchir eleva la alerta en crédito de amarilla a naranja.
No por un deterioro evidente de la calidad crediticia. Su temor es distinto: posiciones demasiado cargadas y una confianza excesiva en una liquidez que puede desaparecer cuando haga falta. Sobre el papel, todo sigue razonablemente ordenado. HYG, JNK, LQD, VCSH y JAAA cotizan cerca de su NAV. Pero en mesa ya se nota menos profundidad. Los intermediarios, dice, están retirando papel y enseñando más cautela al dar precios. Suele ser una señal temprana.
La bolsa no vive al margen de ese problema. Tchir cree que el mismo cóctel de volatilidad suprimida, compras mecánicas y liquidez aparente está sosteniendo a la renta variable. Pone cifras: TQQQ tiene una capitalización de $34 mil millones, frente a $2.2 mil millones de SQQQ. SOXL alcanza $22 mil millones. Si la grieta empieza en la deuda ligada al compute, el golpe puede saltar rápido a las acciones, justo en los sectores que más han tirado de los índices y del crecimiento.
La idea central es sencilla: el riesgo de una caída rápida hoy es mayor que la probabilidad de ver un estrechamiento fuerte de diferenciales.
Hay un último punto que llama la atención. Incluso si los diferenciales ligados al compute dejan de ampliarse y luego se estrechan, el daño puede seguir si el mercado empieza a dudar del gasto futuro y del acceso al capital. Ahí ya no hablamos de un mal titular ni de una sesión nerviosa. Hablamos de un cambio de régimen. Y el mercado, cuando entra en ese terreno, suele perdonar poco.
¡Regístrate ahora!
Obtén acceso a contenido exclusivo y mantente actualizado con las últimas noticias.