Actualidad

El crudo se desploma y Wall Street rota de la IA a las megacaps
El Brent llegó a tocar los 93,22 dólares tras caer cerca de un 10 % y marcar mínimos de dos meses. Ese latigazo explica buena parte de la sesión: el mercado interpretó la victoria demócrata en las elecciones de mitad de mandato como una vía hacia una menor escalada del conflicto con Irán. A partir de ahí, se desencadenó todo lo demás: subida de los bonos, caída del dólar, avances del oro y el bitcoin, y un rebote bursátil acompañado de una intensa rotación sectorial y poco romanticismo.
El movimiento no es menor. Goldman Sachs registró 21 de sus cestas de renta variable con movimientos superiores a tres desviaciones estándar, el mayor número desde el 5 de junio y el segundo más elevado del último año. Wall Street rebotó, sí, pero lo hizo después de deshacer numerosas coberturas: el índice VIX cayó de nuevo por debajo de 17 y esa retirada de protección impulsó a los índices desde los mínimos más preocupantes de la noche.
Suben los índices, pero el dinero cambia de bolsillo
La jornada tuvo varios factores determinantes. Las elecciones transcurrieron sin sorpresas en cuanto al resultado, aumentó la percepción de bloqueo político en Washington, el Nasdaq 100 rebotó justo en su media móvil de 200 sesiones y muchos gestores deshicieron coberturas que ya acumulaban importantes ganancias. El Dow Jones llegó a liderar las subidas, con un avance del 3 % respecto al cierre anterior, mientras que el S&P 500 recuperó su media móvil de 100 sesiones y volvió a poner a prueba la de 50.
Ahora bien, el dinero no entró en cualquier sitio. La rotación fue clarísima: salieron posiciones de parte del conjunto de compañías vinculadas al gasto en inteligencia artificial y entró dinero en las grandes tecnológicas con abundante liquidez y los gigantes de la computación en la nube. Goldman Sachs calcula que Apple (AAPL), Microsoft (MSFT) y Amazon (AMZN) explicaron el 65 % del movimiento del Nasdaq 100. Amazon se disparó más de un 8 %, Apple y Microsoft marcaron nuevos máximos con avances superiores al 6 %, y las siete grandes tecnológicas estadounidenses conocidas como las «Siete Magníficas» subieron más de un 3 % en su mejor sesión desde agosto.
Bajo la superficie, la fotografía era bastante menos limpia. La cesta de compañías vinculadas a la inteligencia artificial cayó casi un 5 %, mientras que el S&P 500 excluyendo estos valores subió más de un 2 %. Las empresas de computación en la nube de nueva generación, las compañías de redes ópticas y los valores ligados a centros de datos recibieron una fuerte presión vendedora tras las elecciones a gobernador de Texas, donde ganó un candidato demócrata que había defendido una moratoria a nuevas construcciones de centros de datos. El sesgo vendedor en tecnología continuó por quinto día consecutivo, con ventas netas de 1.500 millones de dólares, y los seguros de impago de deuda de las compañías de centros de datos alcanzaron un nuevo máximo histórico.
También destacaron las constructoras, beneficiadas por la caída de las rentabilidades de los bonos, y una jornada especialmente positiva para el consumo discrecional: 183 de los 185 componentes del índice de consumo discrecional S&P 1500 cerraron al alza. Al cierre apareció cierta recogida de beneficios en tecnología. Bastante lógico después del fuerte arreón.
El petróleo hunde las rentabilidades y castiga al sector energético
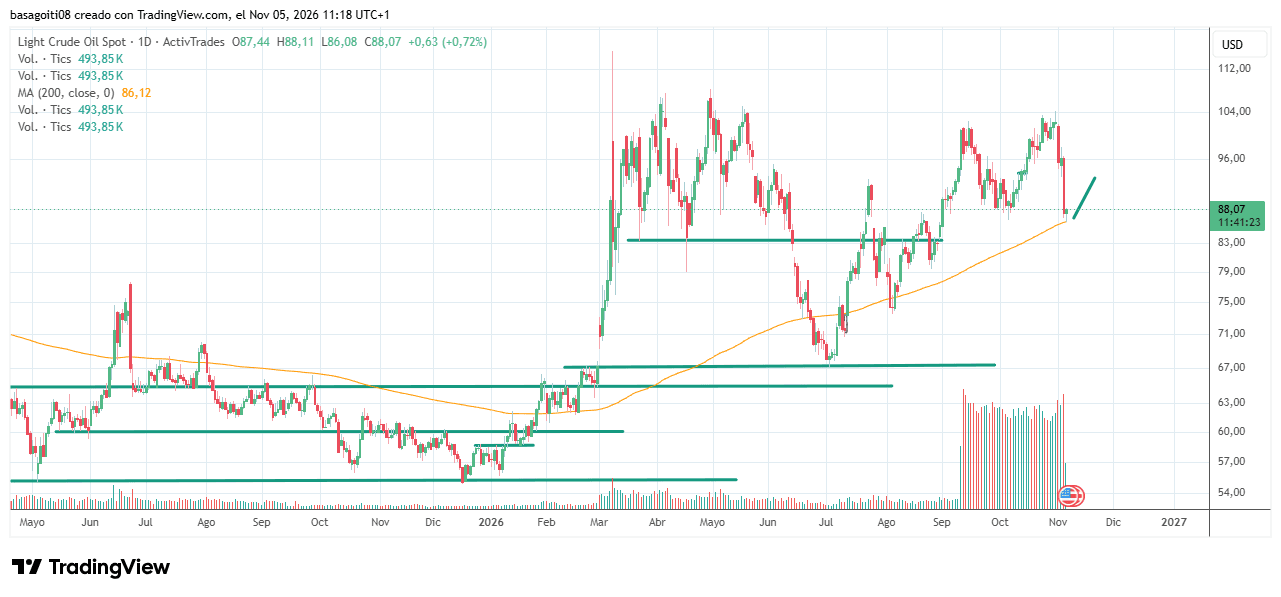
La otra gran protagonista de la jornada fue el petróleo. El mercado interpretó la victoria demócrata en ambas cámaras del Congreso como un paso hacia una resolución más rápida del conflicto con Irán. Un mensaje publicado en redes sociales por el vicepresidente JD Vance, en el que culpaba a la guerra en Oriente Medio de las pérdidas republicanas, reforzó esa interpretación. El WTI cayó alrededor de un 9 %, hasta la zona de los 87-88 dólares por barril. En el mercado de opciones, el volumen de opciones de venta sobre el crudo rondaba 1,6 veces el de las opciones de compra, con un fuerte interés en las opciones de venta de diciembre con precios de ejercicio de 85 y 83 dólares sobre el WTI.
Y no era solo una cuestión de precios en los mercados financieros. En el mercado físico, el crudo Forties del mar del Norte se ofrecía 3,80 dólares más barato, con una prima de apenas 1,35 dólares por barril sobre el Brent fechado. JPMorgan añadía un argumento fundamental: el mercado mundial del petróleo ya había vuelto a registrar un exceso de oferta en septiembre y octubre. Las petroleras acusaron el golpe con su peor sesión del año: compañías de refino como Valero y CVR Energy cayeron alrededor de un 10 %, mientras que Devon, Kosmos y Baytex retrocedieron entre un 6 % y un 12 %.
Con el petróleo desplomándose, las expectativas de inflación implícitas en el mercado de bonos se moderaron y los bonos del Tesoro estadounidense recibieron una fuerte demanda. Las rentabilidades cayeron entre 6 y 8 puntos básicos a lo largo de toda la curva, con un comportamiento especialmente positivo en los vencimientos intermedios. El bono estadounidense a diez años volvió a cerrar por debajo del 5 %, en su nivel más bajo de los últimos dos meses. El dólar sufrió su mayor caída diaria desde principios de septiembre. El oro registró su mejor jornada desde agosto y recuperó los 4.050 dólares. Bitcoin terminó sumándose a las subidas y volvió a situarse por encima de los 80.000 dólares.
Los analistas de los bancos de inversión también recurrieron a los patrones estacionales para respaldar el optimismo: seis meses después de las últimas 19 elecciones de mitad de mandato, el S&P 500 había cotizado al alza en el 100 % de las ocasiones, con una ganancia media del 14,18 %. JPMorgan amplía la serie y señala que el índice subió un año después de todas las elecciones de mitad de mandato celebradas desde 1950, con una rentabilidad media cercana al 15 %.
Un buen dato para explicar el optimismo del mercado. Pero no borra la otra realidad de la jornada: el rebote llegó acompañado de una rotación sectorial muy agresiva y con el sector energético pagando buena parte de la factura.
¡Regístrate ahora!
Obtén acceso a contenido exclusivo y mantente actualizado con las últimas noticias.