Actualidad

El crédito privado afloja en reembolsos, pero la puerta sigue al 5%
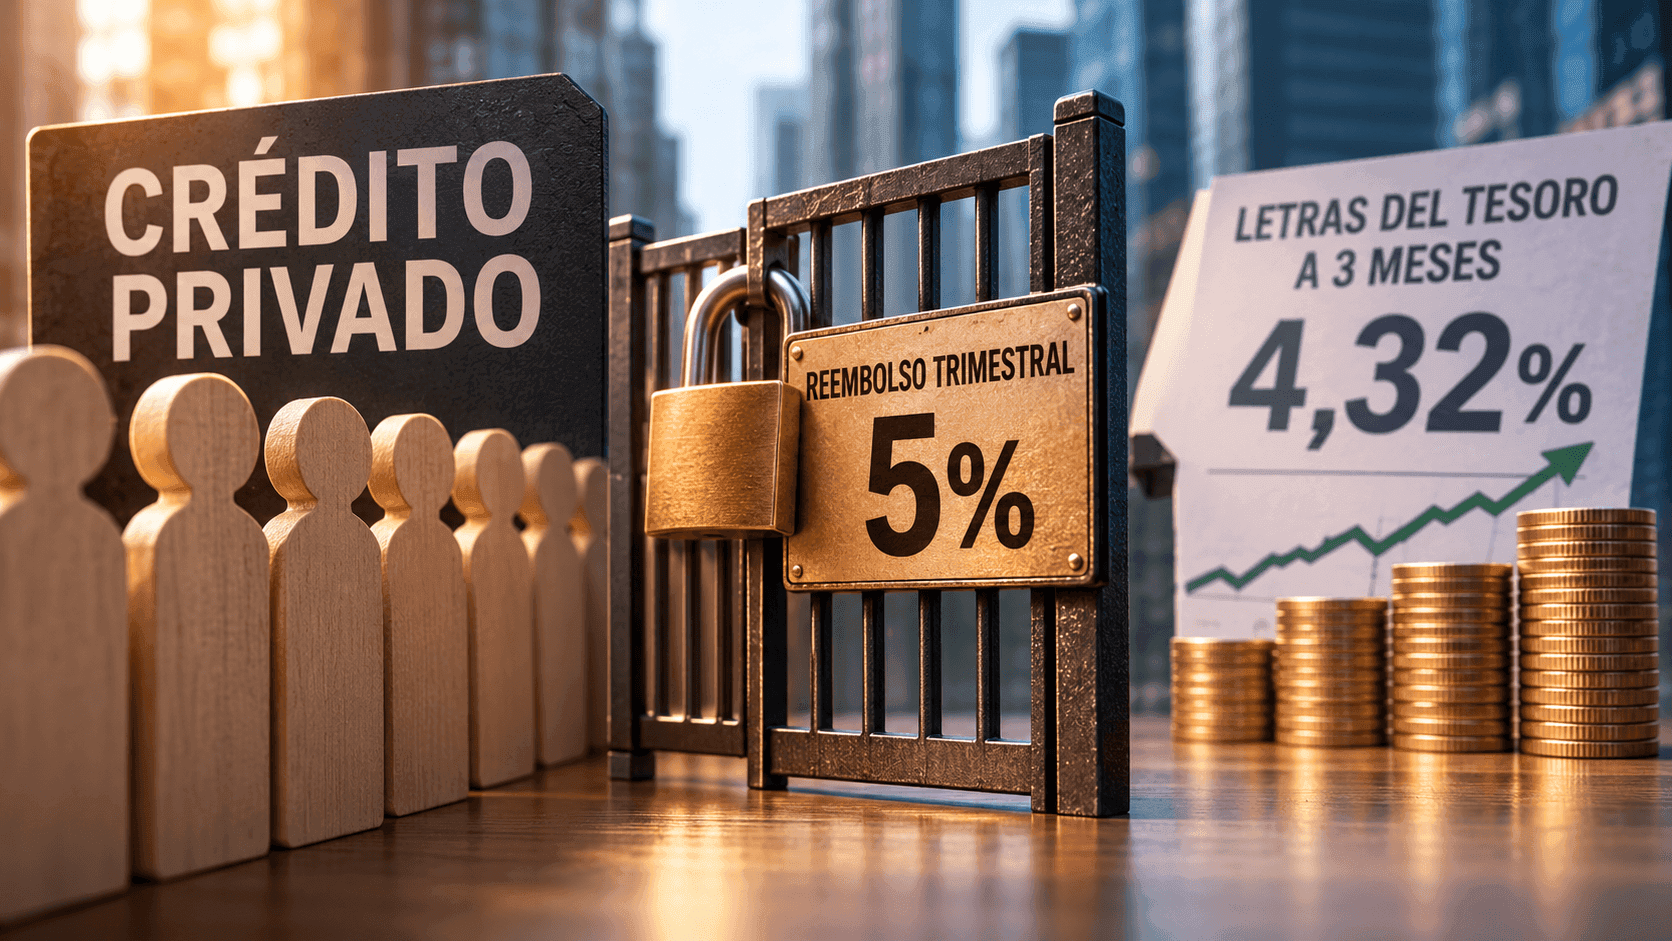
La cifra que realmente importa aquí no son los 4.200 millones de dólares. Es el 5%. Ese es el límite trimestral que siguen aplicando la mayoría de los grandes fondos no cotizados de crédito privado, incluso después de que las solicitudes de salida hayan comenzado a disminuir. El atasco, por tanto, no se ha resuelto. Simplemente hay menos inversores haciendo cola para recuperar su dinero.
Blue Owl es un buen ejemplo. En el tercer trimestre, sus dos mayores fondos no cotizados de crédito recibieron solicitudes de reembolso por valor de 4.200 millones de dólares, frente a los 4.700 millones del segundo trimestre y el récord de 5.400 millones del primero. Aun así, ambos solo recompraron el 5% de sus participaciones, exactamente el mismo porcentaje que en cada trimestre de este año. El movimiento no es menor: la presión está aflojando, pero quienes ya estaban haciendo cola siguen esperando. Menos solicitudes, mismo atasco
La llamada semiliquidez funciona mientras no se produce una situación de urgencia colectiva. Estos fondos de desarrollo empresarial no cotizados y los fondos de inversión de intervalo no disponen de un mercado diario en el que los inversores puedan vender libremente sus participaciones. La salida se produce cuando el propio fondo lanza una oferta de recompra, normalmente trimestral, y casi siempre limitada al 5% de las participaciones en circulación. Si las solicitudes superan ese cupo, el dinero disponible se reparte proporcionalmente entre los inversores. No hay ninguna avería: la limitación estaba recogida desde el principio en el folleto del fondo.
Ares Strategic Income Fund acaba de demostrarlo con cifras. En su oferta del tercer trimestre recibió solicitudes por aproximadamente 50,4 millones de participaciones, pero solo recompró cerca de 19,3 millones, el 38,2% de lo solicitado por cada inversor. Los titulares con menos de 100 participaciones tuvieron prioridad y cobraron primero; el resto tendrá que esperar. Crowdfunded Wealth analizó diez fondos de desarrollo empresarial no cotizados y descubrió que siete habían tenido que repartir proporcionalmente las recompras en su última ventana de salida, con porcentajes de ejecución de entre el 12,8% y el 49,9%. Los tres que devolvieron todo el dinero solicitado simplemente tenían menos inversores interesados en marcharse.
OCIC, con 35.000 millones de dólares en activos, recibió solicitudes equivalentes al 21,9% de sus participaciones durante el primer trimestre, al 18,8% en el segundo y al 16,8% en el tercero. Reuters informó de que la mayor parte de las solicitudes del tercer trimestre procedían de inversores que estaban repitiendo peticiones anteriores que no habían podido ser atendidas. Con un límite del 5%, una cola equivalente al 16,8% necesitaría aproximadamente tres trimestres y medio para desaparecer, siempre que no se incorporasen nuevas solicitudes. En OTIC, cerca del 39% de las participaciones solicitó salir, lo que supone una espera que podría acercarse a los dos años. Por su parte, el fondo BCRED de Blackstone recibió solicitudes de reembolso sobre unos 181 millones de participaciones, aproximadamente el 10% del total, y recompró cerca de 90 millones, el 49,9%, por un importe de 2.130 millones de dólares.
También hay excepciones, aunque son pequeñas. FS Income Trust Select, de KKR, recibió solicitudes equivalentes al 5,06% de sus participaciones y consiguió atenderlas todas, superando ligeramente el límite habitual. Pero hablamos de un fondo con menos de 1.000 millones de dólares en activos netos. La aritmética cambia mucho cuando la cola triplica la capacidad de salida.
Del TINA al dinero remunerado al 4,32%
La acumulación de solicitudes de salida comenzó a gestarse durante la época de tipos de interés próximos a cero. Entre 2010 y 2021, en nueve de esos doce ejercicios, las letras del Tesoro estadounidense a tres meses ofrecieron una rentabilidad media inferior al 0,5%. El dinero más conservador terminó desplazándose hacia productos que prometían rentabilidades de un dígito alto o incluso de dos dígitos bajos.
Como los préstamos de estos fondos no se valoran diariamente a precios de mercado, su valor liquidativo apenas experimentaba movimientos y transmitía una sensación de tranquilidad que podía resultar engañosa. Una volatilidad aparentemente baja no significa necesariamente que el riesgo también lo sea.
«Lo más peligroso del mundo es la creencia generalizada de que no existe ningún riesgo».
Howard Marks, Oaktree Capital Management
Ahora el escenario ha cambiado. A 12 de noviembre, las letras del Tesoro estadounidense a tres meses ofrecían una rentabilidad del 4,32%. Hemos pasado del TINA (no hay alternativa) al TIGA (hay una buena alternativa), y eso resta atractivo al crédito privado cuando recuperar el dinero puede convertirse en una carrera de obstáculos.
Parte de las solicitudes de reembolso responde a una mayor preocupación por la calidad del crédito. Pero otra parte obedece a una cuenta bastante sencilla: empezar a cobrar algo menos de rentabilidad a cambio de disponer de liquidez diaria resulta cada vez más atractivo.
Esto no significa que el sector esté ante un colapso inminente. Ares Capital, el mayor fondo de desarrollo empresarial cotizado, tenía préstamos en situación de impago o que habían dejado de generar intereses equivalentes al 2,4% de su cartera valorada a coste a 30 de septiembre, frente al 1,8% registrado al cierre del año anterior. La Reserva Federal calificó estos riesgos de «gestionables» en mayo. Glenn Schorr, de Evercore, llegó a afirmar que parecía que la industria había conseguido aislar con éxito los problemas del crédito directo.
De hecho, las restricciones a los reembolsos también cumplen una función protectora: evitan que el fondo tenga que malvender activos para conseguir liquidez y reducen el riesgo de verse obligado a desprenderse de sus inversiones con fuertes descuentos.
Donde sí existe una referencia de valoración diaria es en los fondos de desarrollo empresarial que cotizan en bolsa. En este caso, el mercado está pagando una mediana de aproximadamente 88 céntimos por cada dólar de valor liquidativo declarado. El caso de Blue Owl resulta especialmente llamativo: OBDC comunicó un valor liquidativo de 14,32 dólares por acción al cierre de septiembre, pero terminó el 13 de noviembre cotizando a 10,97 dólares. Es decir, el mercado solo estaba pagando 77 céntimos por cada dólar de valor declarado.
En noviembre, BCP Investment Corp. acordó comprar Investcorp Credit Management BDC por el 90% de su valor liquidativo neto ajustado. Esto no demuestra que las valoraciones de los fondos no cotizados sean incorrectas, pero sí pone de manifiesto que el mercado no está dispuesto a respaldarlas plenamente.
La conclusión es bastante menos sofisticada de lo que parece. El debate no gira tanto en torno a si el crédito privado es seguro o no, sino a si los inversores pueden permitirse dejar su dinero inmovilizado hasta que les llegue el turno de salir. La rentabilidad que ofrecían estos productos era real. El bloqueo para recuperar el capital también lo es. Y muchos inversores están descubriendo ahora las condiciones que aceptaron cuando decidieron entrar.
¡Regístrate ahora!
Obtén acceso a contenido exclusivo y mantente actualizado con las últimas noticias.