Actualidad

El Brent supera otra vez los $100 pese al aumento de crudo en EEUU
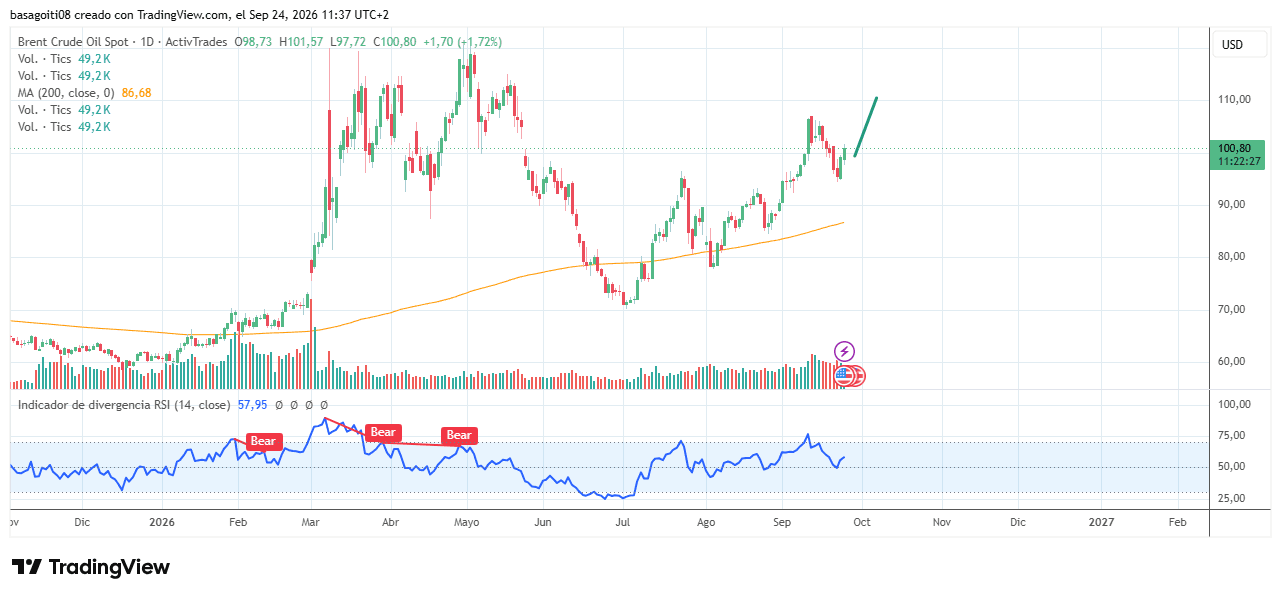
El dato era incómodo para el petróleo: los inventarios de crudo en Estados Unidos subieron en 2.97 millones de barriles. Aun así, el mercado apenas se inmutó. El Brent volvió a situarse por encima de los $100 este miércoles y el WTI rondaba los $92 antes de las cifras oficiales, niveles que ha mantenido después. No es un movimiento menor. Está diciendo que, ahora mismo, la geopolítica pesa más que el balance semanal de oferta y demanda.
Ese pulso viene de Oriente Medio. Arabia Saudí ha empezado a probar la integridad estructural y la presión de su oleoducto East-West, un paso previo para recuperar flujos después de los ataques que dejaron fuera de juego la ruta a comienzos de mes. Si las pruebas salen bien, las exportaciones de crudo desde Yanbu, en el mar Rojo, podrían reanudarse en un par de días, según publicó The Wall Street Journal citando fuentes conocedoras del asunto.
Sobre el papel, eso debería enfriar algo la prima de riesgo. También hubo un frente diplomático: el enviado de EEUU para Oriente Medio, Steve Witkoff, explicó en X que funcionarios estadounidenses mantuvieron largas conversaciones con la delegación iraní a través de mediadores, al margen de la Asamblea General de Naciones Unidas. Los mediadores fueron y vinieron durante toda la jornada y completaron una ronda de contactos que Washington espera que sea constructiva.
Ahora bien, el mercado no termina de comprar del todo esa desescalada. Los informes sobre nuevos ataques durante la mañana bastaron para recordar que cualquier mejora logística puede quedar neutralizada en cuestión de horas. Por eso el papel aguanta.
Más barriles en stock, menos colchón en productos
Los datos semanales dejaron una foto mixta. El informe de la DOE mostró un aumento de 2.97 millones de barriles de crudo y otra subida en Cushing, de 2.27 millones. La gasolina cayó en 1.69 millones y los destilados, en 428.000. La víspera, el recuento del API había anticipado un tono parecido: crudo +1.8 millones, Cushing +2.1 millones, gasolina -2.2 millones y destilados -2.2 millones.
Lo llamativo es que el mercado ha mirado más a los productos que al crudo. Las reservas de destilados en EEUU están 15% por debajo de las medias estacionales y marcan un mínimo récord para esta época del año. Ese dato sí aprieta. Más todavía cuando la Reserva Estratégica de Petróleo, la SPR, soltó apenas 405.000 barriles la semana pasada, el segundo pequeño drenaje consecutivo desde que empezó la guerra. El fuerte aumento del crudo comercial compensó ese goteo y dejó solo la segunda subida semanal del total de existencias de crudo desde comienzos de abril.
Tampoco ayuda del todo el lado de la oferta doméstica. La producción estadounidense bajó ligeramente hasta 13.94 millones de barriles al día, 5.000 barriles al día menos que la semana anterior. Es una caída mínima, sí, pero coincide con un tercer aumento consecutivo en el número de plataformas activas: Baker Hughes contabilizó dos unidades más. Llama la atención esa divergencia entre más actividad de perforación y una producción que, al menos por ahora, no acelera.
La demanda de gasolina tampoco da una señal brillante. La media móvil de cuatro semanas en EEUU retrocedió en 49.000 barriles al día en la semana de la EIA, aunque sigue dentro de los patrones habituales para esta parte del año. No es una caída dramática, pero sí otro recordatorio de que el mercado no sube por unos fundamentales impecables, sino por el miedo a nuevas disrupciones.
Ahí encaja el último movimiento de Bank of America. El banco ha elevado su previsión para el Brent en la segunda mitad del año a $95 por barril, desde $83, por el impacto de las interrupciones en el suministro de crudo y productos refinados. Nosotros, desde TradingPRO, vemos como escenario más probable que las escaramuzas continúen hasta final de año. Las rutas alternativas y los envíos escoltados por el estrecho de Ormuz han aliviado parte del golpe, sí. Pero con infraestructuras dañadas y la tensión geopolítica todavía encendida, una normalización rápida parece, hoy por hoy, mucho pedir.
¡Regístrate ahora!
Obtén acceso a contenido exclusivo y mantente actualizado con las últimas noticias.