Actualidad

El bono de EEUU sube al 5.27% y la renta fija enseña grietas
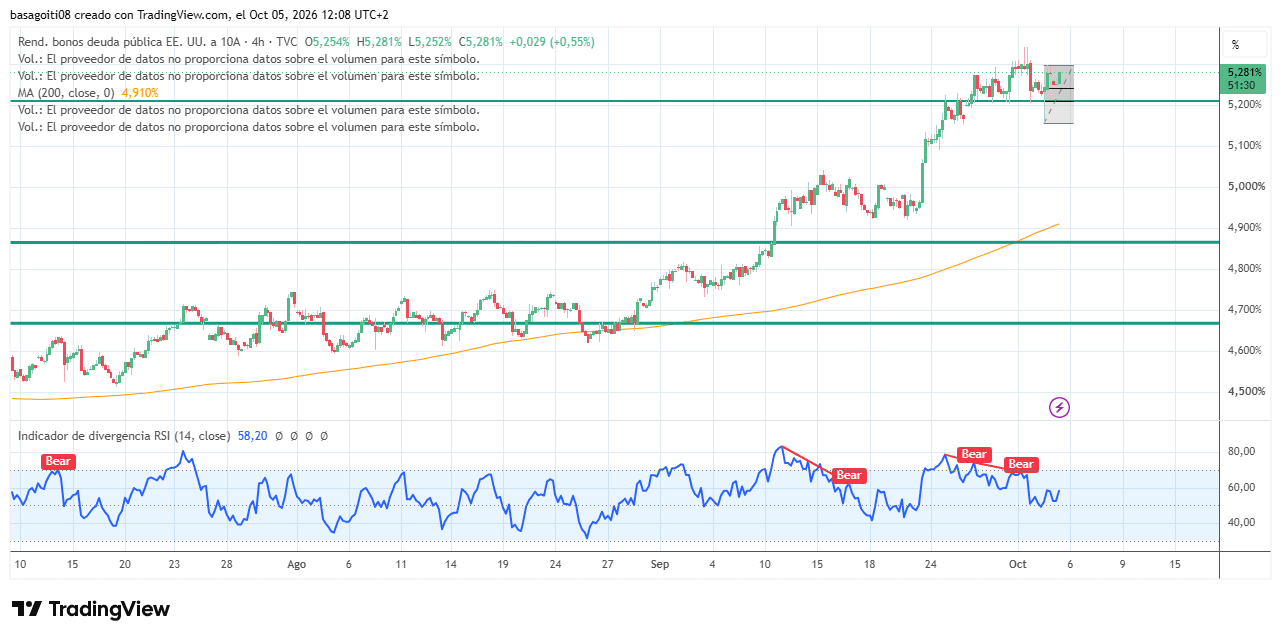
El bono a 10 años pasó de 4.6% el 25 de agosto a 5.27% el viernes. El salto ya impresiona por nivel, pero en TradingPRO, ponemos el foco en otra cosa: la velocidad y la sensación de que el mercado de bonos está moviéndose peor de lo que aparenta.
Nuestra tesis tiene miga. No faltan razones para ponerse bajista con la deuda de EEUU: déficit, pago de intereses, menor apetito exterior, dudas sobre el dólar y un alud de emisiones. Lo llamativo es que ese discurso no encaja con el posicionamiento real. Vemos a muchos inversores neutrales o ligeramente largos, no a un mercado tomado por los cortos. De ahí nuestra idea de fondo: hay muy pocos bajistas de verdad en bonos, y aun así las rentabilidades siguen subiendo.
La explicación va menos de macro y más de microestructura. Los analistas de TradingPRO hablan de una sobreoferta global de papel, soberano y corporativo, agravada por emisiones largas que chupan duración del mercado. Y sostienen que ni Bessent ni Warsh están atacando ese origen del problema. También apunta a una liquidez menos profunda de lo que parece en la era del trading electrónico. Si a eso se suman fondos sistemáticos y algoritmos que saltan stops y empujan la tendencia mientras funciona, el resultado es un mercado que cae porque cae. El jueves y el viernes dejaron una muestra clara: tras el dato de empleo, el 10 años bajó hasta 5.15% a las 8:31am ET, rozó 5.3% después y cerró en 5.27%.
Añadimos un detalle que no es menor. TLT, el ETF de Treasuries a más de 20 años, ha recibido fuertes entradas y sus participaciones están en máximos desde finales de 2024. Cuadra mal con la narrativa de que todo el mundo esté corto. Más bien sugiere nervios, posiciones pequeñas y poca convicción. Cuando nadie tiene tamaño suficiente para plantar cara, cualquier racha de ventas encuentra menos resistencia.
Europa y el crédito también han empezado a moverse raro
La subida general de las rentabilidades en Europa, con más gasto en defensa e infraestructuras, entra dentro de lo esperable. Lo raro está en la comparación. Francia e Italia se han abierto frente a Alemania con una rapidez que llama la atención. El déficit francés apunta al 5% frente al objetivo europeo del 3%, y eso explica parte del castigo. Ahora bien, que el dinero corra hacia Alemania como refugio automático le parece, como poco, discutible. Creemos que puede haber deshaces de posiciones perezosas: inversores que cobraban algo más en Francia e Italia asumiendo casi el mismo riesgo que en Alemania, hasta que el mercado decidió que no era así.
Ese reajuste no sería un abismo, pero sí una grieta. Encarga más la financiación de países que necesitan gastar más y vuelve a poner sobre la mesa cuánto de integrada quiere estar realmente la UE cuando el mercado empieza a diferenciar crédito otra vez.
En crédito corporativo, la señal es menos dramática, aunque ya no tan aburrida. Recordamos que, a nuestro juicio, el mercado acaba de digerir dos de las mayores emisiones high yield de la historia. Una de ellas, los bonos de PSKY con cupón del 8,875 % y segundo gravamen, con vencimiento en 2034, con rating compuesto BB, salió a la par y llegó a cotizar por debajo de 95% el jueves y en 96% el viernes, para cerrar la semana en 96.5%. Eso supone una pérdida del 3.5% sobre $4 mil millones, unos $140 millones. Deja marca, sobre todo en el dinero rápido.
La parte tranquilizadora está en los ETF. HYG y JNK cotizan en línea con su NAV, igual que LQD y VCSH. No hay la típica dislocación que suele anticipar ventas forzadas. Pero el CDX ha pasado de 50 a 60 en dos semanas, mientras el Bloomberg Corp OAS solo ha subido de 75 bps a 82 bps. Y hay otra discordancia: el S&P 500 avanzó algo el jueves y firmó un buen viernes, mientras el CDX se abrió el jueves y apenas mejoró el viernes. La bolsa sigue bastante tranquila. La renta fija, bastante menos.
Ahí está la señal. El VIX apenas supera 15, por debajo de su media anual de 18. El MOVE, que mide la volatilidad en bonos, está en 107, muy cerca del pico de 115 de marzo y muy por encima de su media de 74 en un año. Tchir arranca la semana neutral en tipos, pero nervioso. Tiene sentido: cuando los bonos, deuda soberana europea y crédito empiezan a mandar avisos torcidos a la vez, el movimiento no es menor.
¡Regístrate ahora!
Obtén acceso a contenido exclusivo y mantente actualizado con las últimas noticias.