Actualidad


El 12.8% de mora en tarjetas en EE UU exagera el miedo al consumo
El número que ha corrido por redes y pantallas es 12.8%. Suena a 2008. No lo es.
Ese porcentaje, sacado del Informe sobre deuda y crédito de los hogares del segundo trimestre de 2026 de la Fed de Nueva York, mide la parte de los saldos de tarjetas con más de 90 días de retraso. El problema es que esa foto mezcla impagos nuevos con deuda ya castigada que sigue años en los ficheros. Y eso cambia bastante la lectura.
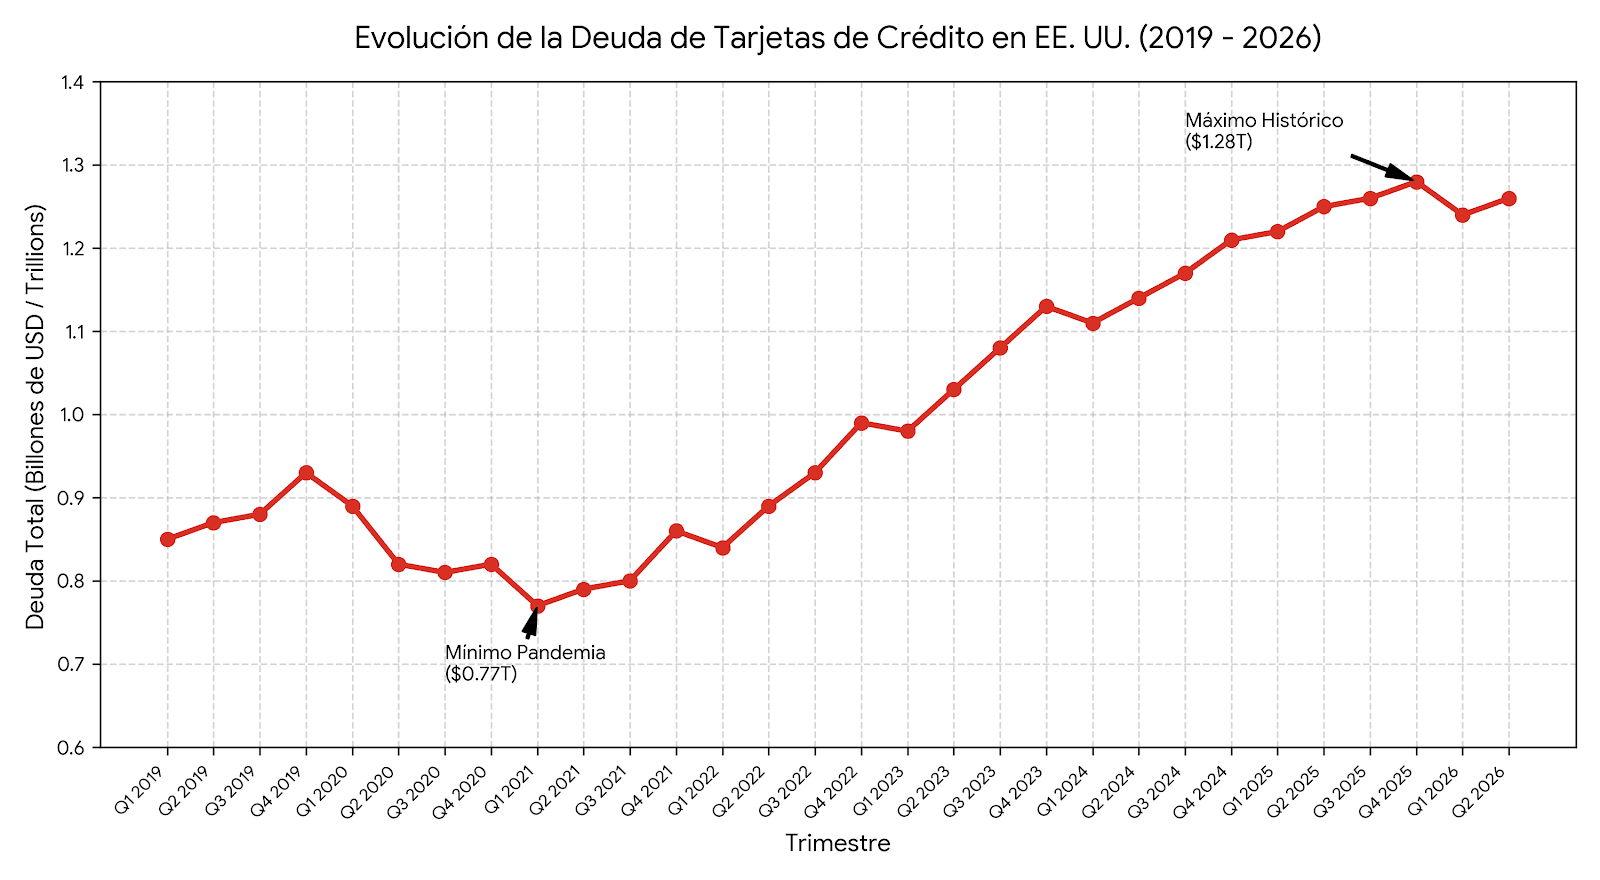
El propio informe deja una primera pista. La deuda total de los hogares cayó $13 mil millones en el trimestre, un 0.1%, hasta $18.8 billones. Los saldos en tarjetas subieron $21 mil millones, hasta $1.26 billones, un 1.7%. Hay presión, sí. Un accidente sistémico, no.
La cifra viral mira al retrovisor
La clave está en separar dos medidas. El stock cuenta todo dólar moroso que sigue apareciendo en el historial crediticio, incluso si el préstamo ya fue dado por perdido hace tiempo. El flow mide cuánto crédito entra en mora cada trimestre. Para saber cómo paga hoy el consumidor, importa mucho más la segunda.
Ahí es donde pincha el relato más alarmista. La tasa de nuevas moras apenas pasó del 6.93% al 6.97% interanual y lleva prácticamente plana desde 2024. Eso no apunta a una aceleración del deterioro. Lo que sube es la foto acumulada.
¿Por qué? Porque bancos y emisores están dejando esa deuda castigada más tiempo en los burós de crédito. Entre 2004 y 2012, solo alrededor del 40% de los saldos cargados contra pérdidas seguía reportándose un año después. En 2024, esa proporción había saltado al 80%. No es un matiz estadístico menor: si se limpian esos saldos viejos, la medida de stock vuelve a acercarse a la de flow.
Cuando la pregunta es «¿cuál es la situación actual de los hogares?», las tasas de morosidad de flujo ofrecen una imagen más precisa del comportamiento de pago actual de los consumidores. Según estos indicadores, el ritmo de morosidad en las tarjetas de crédito es elevado, pero se ha mantenido mayormente estable desde 2024.
La grieta real está abajo
Que el meme del 12.8% sobreactúe no significa que el consumidor estadounidense esté cómodo. Llama la atención otro dato: en julio, la tasa de ahorro personal cayó al 3.0% de la renta disponible, con un ahorro total de $712.0 mil millones. Antes de la pandemia, los hogares ahorraban el 7% o el 8% de sus ingresos. En 2020, con los estímulos, el ratio superó el 16%. Desde entonces, ha ido drenándose hasta rozar mínimos de 20 años.
Ahí sí hay señal. Un hogar que ahorra el 3.0% tiene mucho menos colchón cuando se estropea el coche o cuando recortan horas de trabajo. Por eso el deterioro aparece primero en el tramo subprime y en las rentas más bajas, mientras el prestatario prime aguanta bastante mejor. El consumidor va a dos velocidades, y el movimiento es destacable.
Los datos de gasto encajan con esa fractura. El 10% con mayores ingresos ya explica el 49.2% del consumo, el peso más alto desde que Moody’s empezó a recopilar la serie en 1989, frente a cerca del 36% de hace tres décadas. Mientras, los hogares que ingresan menos de $175,000 apenas han aumentado su gasto en términos reales desde la pandemia. Unos siguen tirando del carro. Otros van justos de combustible.
Ese reparto desigual ayuda a entender por qué el mercado ha castigado más a negocios pegados al consumidor de menor renta —desde tiendas de dólares hasta financiación subprime o restauración de ticket bajo— mientras el consumo alto resiste mejor. Ojo, porque el riesgo no ha desaparecido: el empleo dio señales blandas en verano, con las nóminas de junio y julio revisadas a 31,000 y 21,000, antes del rebote de agosto a 162,000.
La lectura de fondo es menos espectacular que el gráfico viral, pero bastante más útil. No hay evidencia de un colapso general del crédito al consumo. Sí la hay de una tensión muy concreta, concentrada en la parte baja de la distribución. Si esa presión acaba contaminando al prestatario prime, el guion cambiará. De momento, el papel serio está ahí, no en la captura que corre por X.
¡Regístrate ahora!
Obtén acceso a contenido exclusivo y mantente actualizado con las últimas noticias.