Actualidad
EEUU coloca $69BN a 2 años con la demanda extranjera en mínimos
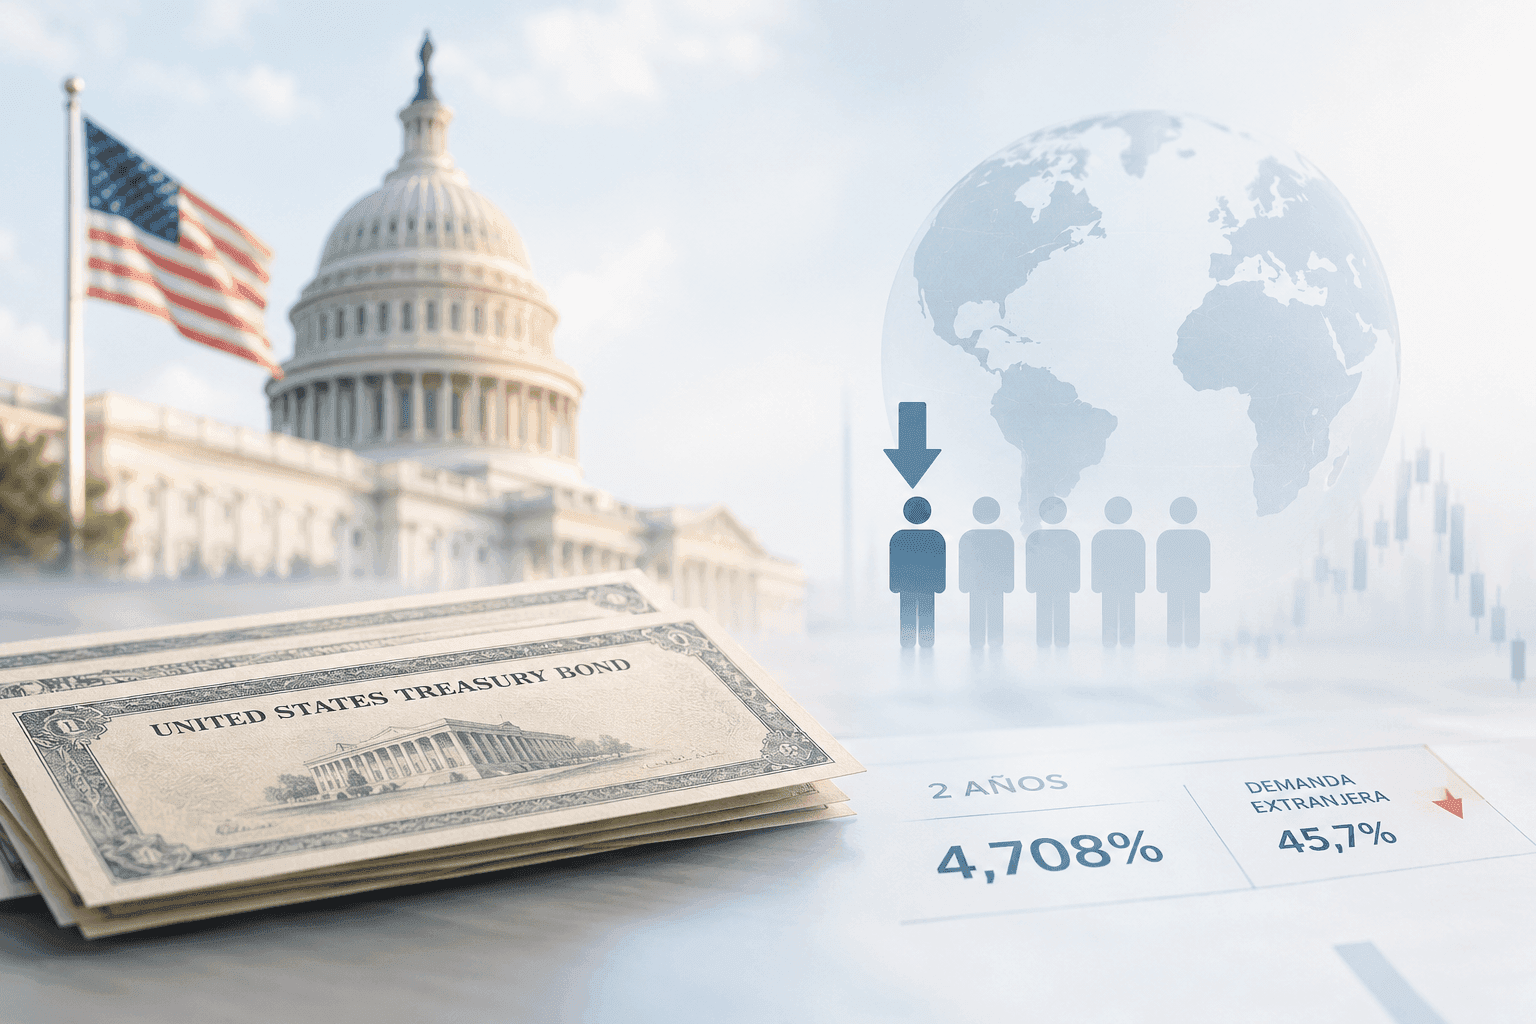
El dato que más escuece no es el 4,708% de rentabilidad. Ni siquiera la diferencia de 0,3 puntos básicos frente al rendimiento anunciado antes de la subasta, del 4,705%. Lo que de verdad llamó la atención en la subasta de deuda de EEUU a dos años fue otra cosa: los compradores extranjeros absorbieron solo el 45,7% de los títulos, su nivel más bajo desde noviembre de 2021. Washington colocó este lunes 69.000 millones de dólares en bonos a dos años con una demanda bastante tibia, justo antes de la decisión del Comité Federal de Mercado Abierto (FOMC) de esta semana. Y el momento importa. El calendario ya venía cargado de referencias macroeconómicas, resultados empresariales, ruido político y operaciones de mercado de gran calado, entre ellas el documento para la salida a bolsa de Anthropic y una colocación récord de acciones de Meta. A ese atasco de noticias se suma ahora una subasta que deja un regusto poco cómodo.
El problema estuvo dentro del libro de órdenes
Sobre el papel, la imagen general no parece dramática, pero tampoco brillante. El rendimiento marginal quedó en el 4,708%, por debajo del 4,787% del mes pasado, que había sido el más alto desde junio de 2024. El detalle menos amable es que la adjudicación salió con una diferencia de 0,3 puntos básicos frente al rendimiento previsto antes de la subasta, situado en el 4,705%, la mayor desde marzo.
La ratio de cobertura también perdió algo de fuelle. Bajó a 2,589 veces, frente a las 2,627 del mes anterior, y registró su nivel más bajo desde marzo, cuando cayó hasta 2,440 veces. No es un desastre. Pero tampoco una subasta para sacar pecho, menos aún con la Reserva Federal a la vuelta de la esquina.
Donde se torció de verdad fue en el reparto de la demanda. Los compradores indirectos, entre los que suele concentrarse el dinero extranjero, se quedaron con apenas el 45,7% del total. Venían del 57,8% registrado en septiembre. El recorte es brusco y el movimiento no es menor, porque apunta a un menor apetito exterior por uno de los tramos más sensibles de la curva de tipos.
Ese agujero se compensó con una entrada muy fuerte de demanda directa. Los compradores directos pasaron del 29,0% al 41,3%, un máximo histórico. Los intermediarios financieros, mientras tanto, terminaron con el 13,0%, más o menos en línea con la actividad reciente. Traducido al lenguaje del mercado: hizo falta bastante más apoyo de los compradores directos para colocar los títulos sin un tropiezo mayor. Una señal incómoda antes de la Fed
La lectura final deja pocas dudas. Fue una subasta floja y, de hecho, registró la segunda mayor diferencia negativa entre el rendimiento adjudicado y el previsto de todo 2026. Sorprende, incluso, que con semejante desplome de la demanda extranjera el resultado no fuera peor. Eso dice algo a favor del colchón que aportaron los compradores directos, sí, pero no borra la señal de fondo.
En el tramo corto de la deuda estadounidense cada matiz cuenta, porque ahí es donde el mercado descuenta con mayor rapidez cualquier giro en el mensaje de la Reserva Federal. Si los compradores extranjeros aflojan justo antes de la reunión del Comité Federal de Mercado Abierto, los operadores lo analizan con lupa. No porque una sola subasta cambie el panorama, sino porque muestra dónde hay disposición a comprar deuda y dónde empiezan a aparecer dudas.
Esta vez, esas dudas estuvieron fuera de EEUU. Y se notó.
¡Regístrate ahora!
Obtén acceso a contenido exclusivo y mantente actualizado con las últimas noticias.