Actualidad

Ed Dowd ve grietas en la burbuja de la IA y señala al crédito
Ed Dowd ha puesto el dedo en el mercado que suele apagar las burbujas antes de que la bolsa lo reconozca: el crédito. Su tesis sobre la inteligencia artificial va por ahí. Menos épica y más balance.
Dowd toma como punto de partida la advertencia de Chris Wood, citada por Bloomberg, sobre una futura destrucción masiva de capital en la IA. Coincide en lo esencial, aunque mete dos matices. Primero, la presión de precios no vendrá solo de los modelos open-source chinos; también ve a los occidentales cerrando brecha. Segundo, y aquí está lo relevante, la historia de mercado dice que los grandes booms de infraestructura tecnológica repiten casi siempre el mismo patrón.
Manía, sobreinversión, colapso financiero, activos en saldo y, después, una nueva ola de crecimiento apoyada en esa infraestructura barata.
Del ferrocarril a la fibra
Dowd recorre tres precedentes. El primero es el ferrocarril en Estados Unidos tras la Guerra Civil. Entró capital a espuertas, buena parte europeo, se tendieron líneas muy por delante de la demanda y el estallido llegó con el Panic of 1873. El saldo fue duro: más de 100 railes acabaron en quiebra. El detalle importante es otro. Las vías no desaparecieron. La red reorganizada terminó siendo la columna vertebral de la expansión industrial estadounidense.
El segundo episodio fue la electrificación de los años 20. Las utilities crecieron con estructuras muy apalancadas y poco transparentes. El desplome de 1929 y la Gran Depresión destaparon la fragilidad financiera. El imperio de Samuel Insull saltó por los aires y en 1935 llegaron las reformas. Aun así, quedó una red eléctrica mucho más amplia y útil para la economía real. El movimiento no es menor: accionistas y bonistas sufrieron, pero la productividad ganó durante décadas.
El tercer espejo le resulta más cercano al mercado actual: la fibra del final de los 90. Operadoras y firmas de infraestructura gastaron cientos de miles de millones en redes ópticas, con deuda y previsiones de tráfico que luego se quedaron enormes. Tras el pinchazo, muchas compañías quebraron, los precios del ancho de banda se hundieron y parte de esa fibra quedó apagada. Luego llegó la recompra a precios de derribo. Sobre esa capacidad sobrante crecieron Google, YouTube, Facebook, el ecosistema móvil de Apple, Netflix, el software como servicio y la nube.
La IA entra en zona delicada
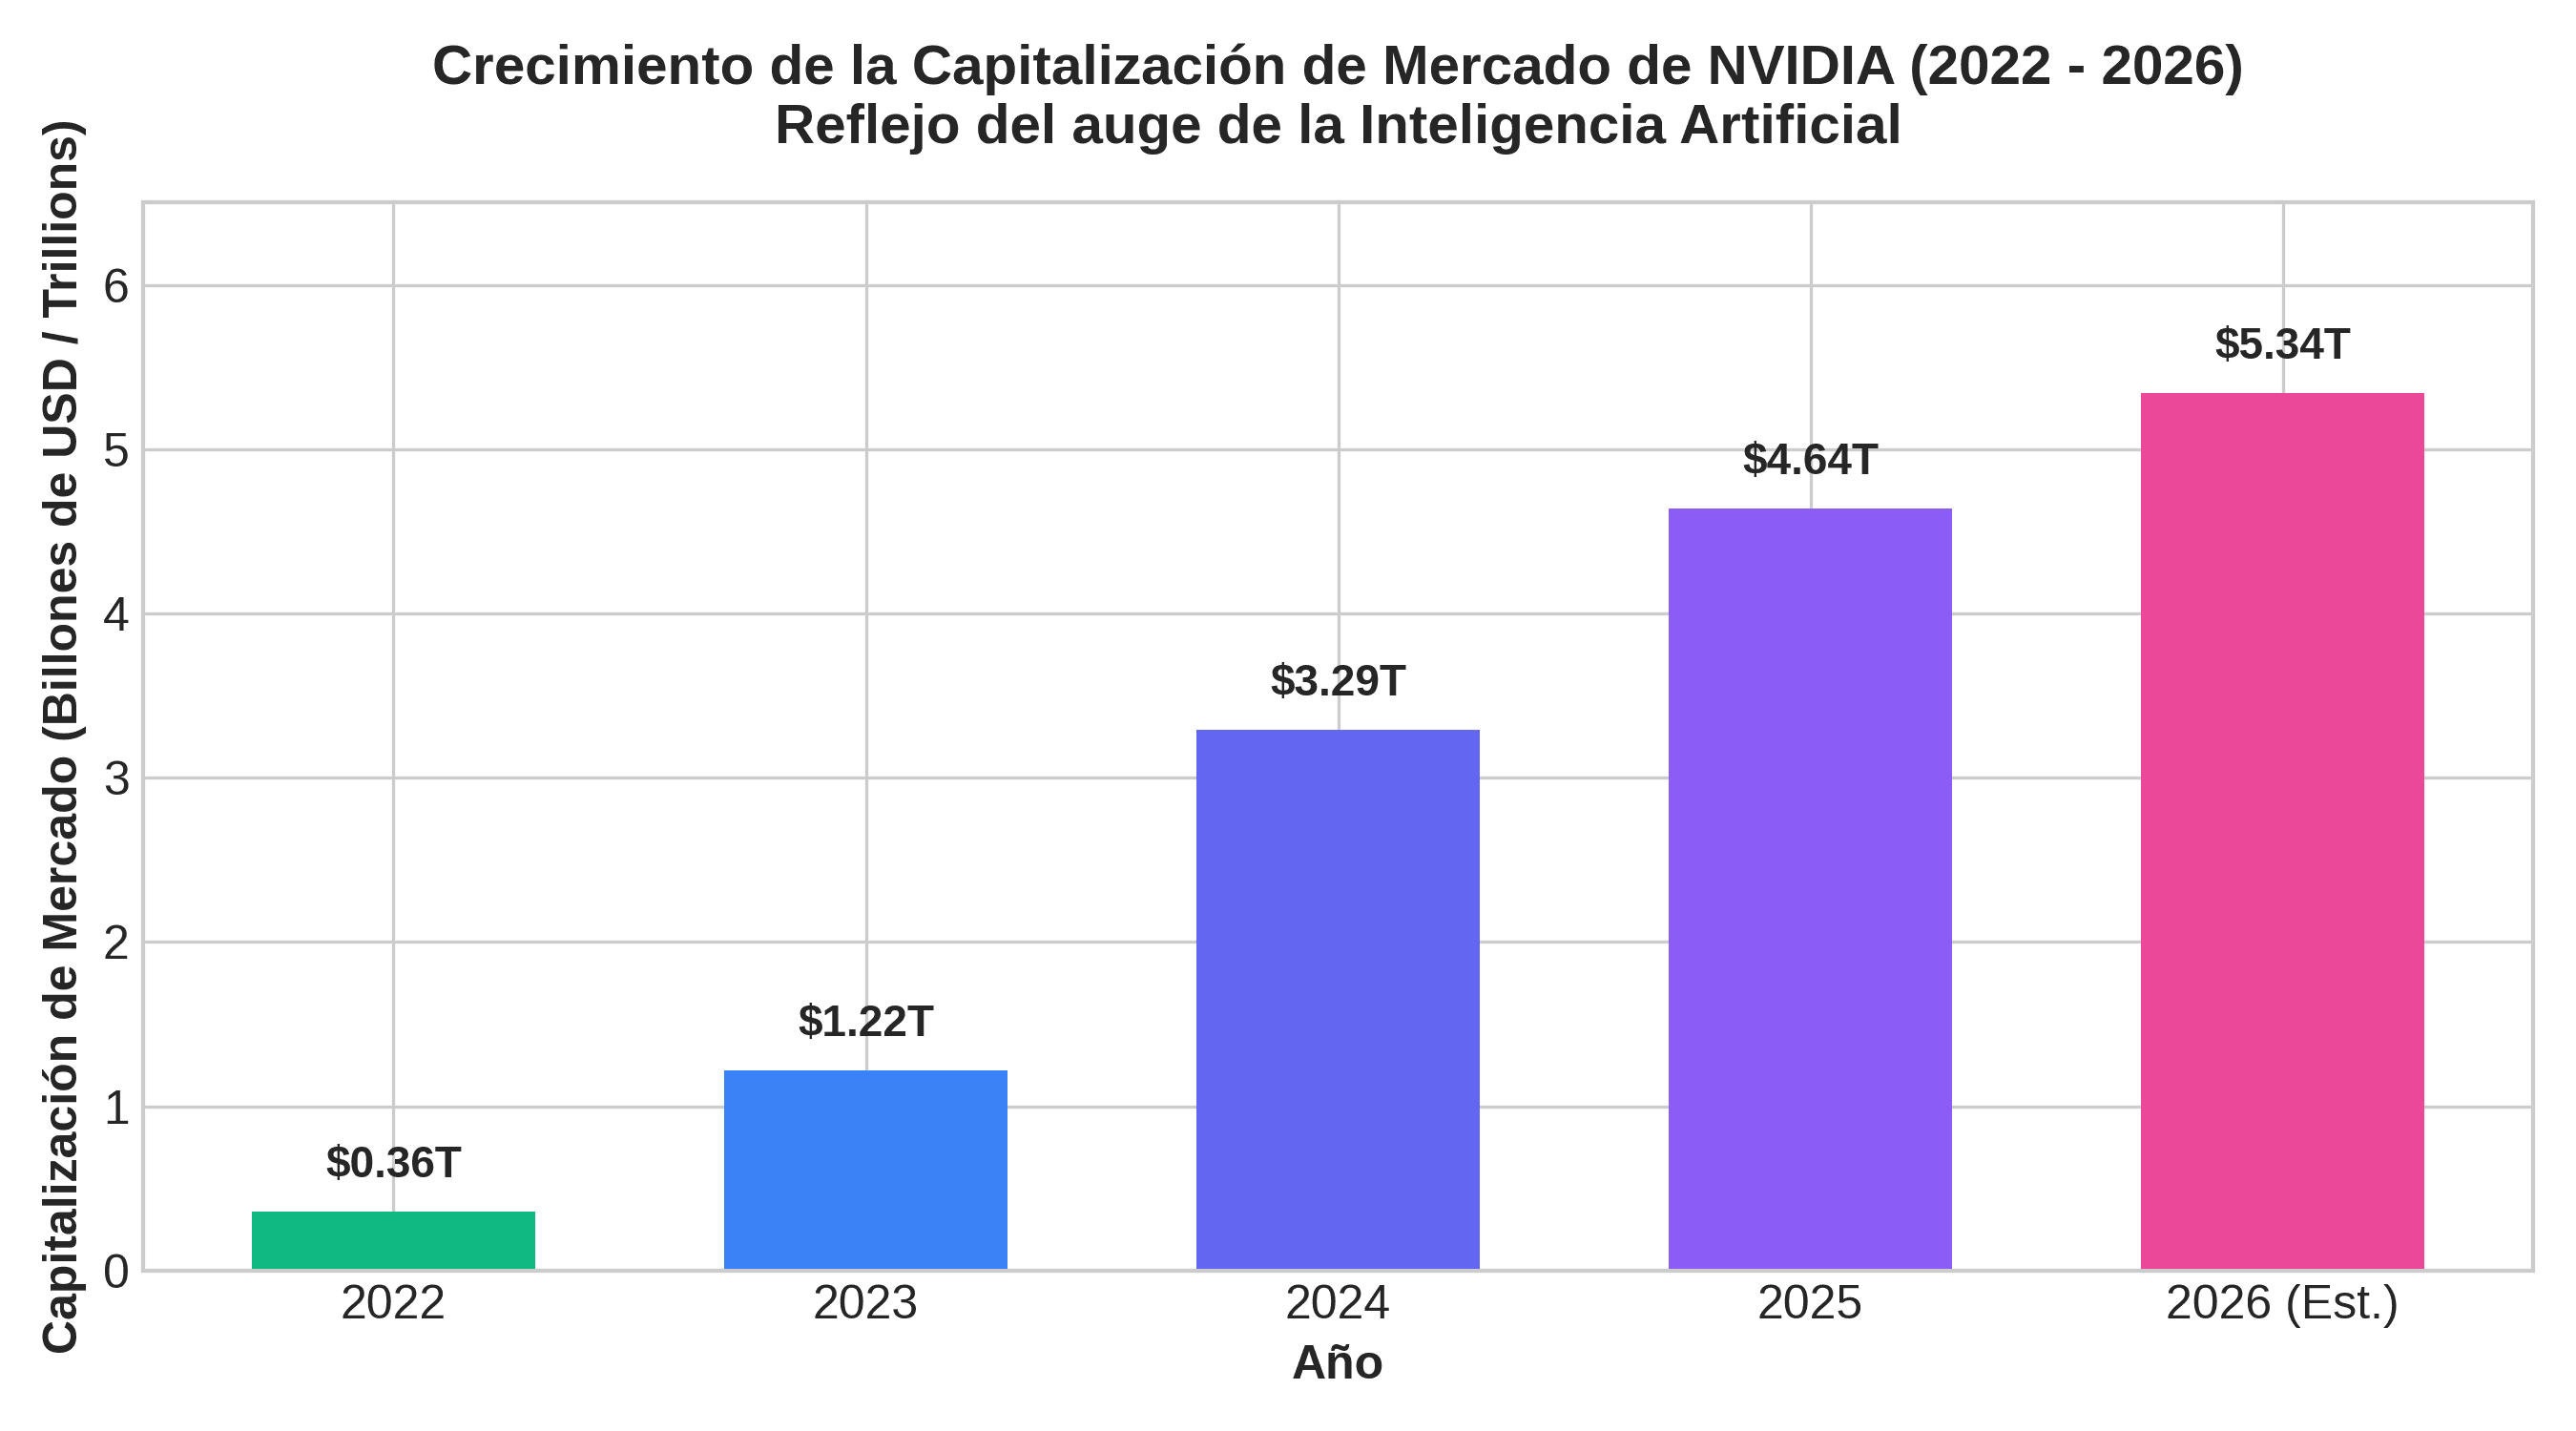
Dowd cree que la IA ya está en esa fase de sobreinversión. Mucho capex en centros de datos, chips, energía y equipos relacionados. Y varias grietas. Habla de financiación privada para el despliegue que se ha frenado, demanda empresarial que no termina de justificar las promesas de productividad, límites de potencia eléctrica que pesan más que la oferta de chips y presión de precios por el open-source.
Llama la atención que sitúe el foco en el crédito antes que en la pantalla de cotizaciones. Según su lectura, todas las grandes construcciones de infraestructura acabaron cuando el mercado de deuda dejó de absorber más papel. Pasó con los bonos del ferrocarril, pasó con las utilities y volvió a pasar tras el pico bursátil de marzo del 2000, cuando los diferenciales se abrieron con fuerza en 2001 y 2002 y muchos bonistas recuperaron apenas 20 centimos de dólar.
Ahora ve señales parecidas: acuerdos circulares, compañías de IA con flujo de caja libre negativo que siguen comprando chips con ayuda de deuda, financiación fuera de balance y estrés incipiente en el crédito basura CCC. Hasta aparecen relatos sobre centros de datos espaciales para esquivar los cuellos de botella de la red eléctrica en tierra. Sorprende que la narrativa tenga que ir tan lejos para sostener el ritmo.
Su idea final tiene bastante lógica de mercado. Las burbujas destruyen capital en bolsa y deuda, sí, pero también dejan activos físicos y técnicos baratos que luego alimentan la siguiente ola de crecimiento. El problema no sería la tecnología. El problema es cuánto capital puede evaporarse antes de que esa infraestructura pase a manos más fuertes y empiece el siguiente ciclo.
¡Regístrate ahora!
Obtén acceso a contenido exclusivo y mantente actualizado con las últimas noticias.