Actualidad

BofA sube su apuesta por cobre y uranio y enfría el oro
Un 20% más. Eso es lo que Bank of America ha elevado su previsión de largo plazo para el cobre, hasta $13,578 por tonelada. La cifra dice bastante de por dónde va la última nota de Lawson Winder, analista de metales y minería del banco: cobre y uranio ganan peso en cartera, mientras el oro queda más expuesto a unos tipos altos en Estados Unidos.
La idea central es bastante nítida. BofA ve a los productores de cobre y uranio como los mejor colocados para aprovechar un mercado con oferta limitada y una demanda que aprieta, sobre todo por el tirón de las redes eléctricas. En cambio, el oro pierde algo de brillo porque unos tipos más altos deberían mantener al dólar con tono firme. Y eso, en el metal amarillo, suele notarse.
El movimiento es importante, porque no llega desde una lectura táctica de corto vuelo. Winder cubre un universo amplio de valores ligados a metales preciosos, metales industriales, básicos y acero. Aun así, el banco concentra el mensaje en dos materias primas muy concretas y deja claro dónde cree que pueden seguir entrando las manos fuertes.
Cobre: más convicción y Freeport como referencia
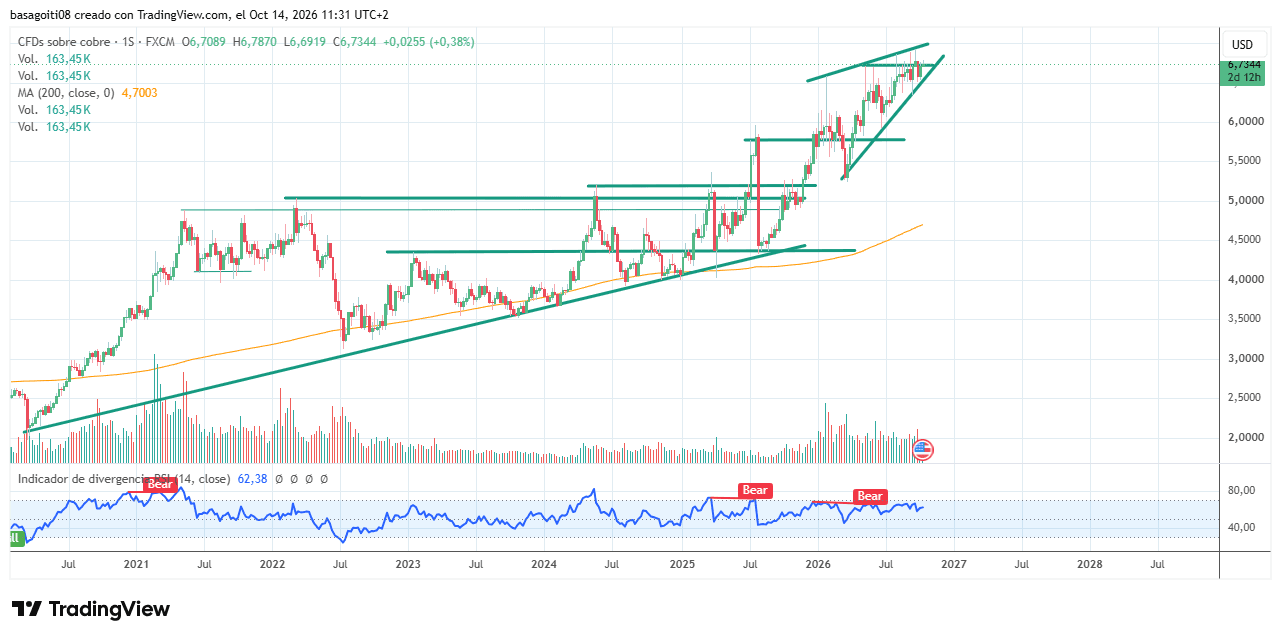
Para BofA, el cobre es ahora el metal industrial con mejor perfil. La tesis mezcla dos vectores conocidos, pero poderosos: una oferta ajustada y una demanda estructural vinculada a la electrificación. Con ese telón de fondo, el banco ha subido su previsión media para 2026 un 3%, hasta $13,278 por tonelada. También mejora su cálculo de largo plazo un 20%, hasta $13,578, y añade otro dato que llama la atención: el cobre podría promediar $15,250 en 2027.
Ese sesgo alcista se traslada al papel. Freeport-McMoRan sigue siendo la favorita de BofA dentro del cobre y el banco eleva su precio objetivo a $87 desde $80. La razón está en el avance de la recuperación operativa de Grasberg y en las perspectivas de crecimiento de producción. Cuando una gran firma mejora previsiones sobre la materia prima y, a la vez, aprieta al alza su valoración del nombre de referencia, la señal al mercado es bastante directa.
Uranio arriba; el oro, con más techo
El otro gran elegido es el uranio. Aquí hay un matiz interesante: BofA recorta su estimación media para 2026 hasta alrededor de $97 por libra, pero mantiene la previsión de 2027 cerca de $130. Ese nivel está, según el informe, aproximadamente un 45% por encima del precio al contado citado en la nota. Es decir, ajusta el corto plazo, pero no toca la tesis de fondo.
La mejor forma de jugar esa idea, según Winder, es Cameco. El banco cree que ofrece una de las exposiciones más claras tanto al precio del uranio como al despliegue nuclear, también por su participación del 49% en Westinghouse. Mantiene la recomendación de Buy y un precio objetivo de $133.
En el lado opuesto queda el oro. BofA sostiene que unos tipos más altos en EEUU deberían seguir respaldando al dólar, y ese escenario suele poner un techo a la cotización del metal precioso. Con esa lectura, el banco rebaja a Kinross Gold a Underperform y a Alamos Gold a Neutral.
La foto final deja poca duda. BofA no está soltando el complejo minero, pero sí está girando claramente dentro del sector. Menos refugio clásico. Más exposición a cobre y uranio. Viendo las cifras que maneja el banco para 2026 y 2027, la rotación sectorial que plantea va bastante más allá de un simple ajuste de precios objetivo.
¡Regístrate ahora!
Obtén acceso a contenido exclusivo y mantente actualizado con las últimas noticias.