Actualidad

BofA enfría a Nike: la recuperación ya no llegaría hasta 2028
Nike vuelve a cotizar como en 2014. El papel cedía un 2% en la preapertura de Nueva York después de que BofA rebajara su recomendación a bajo rendimiento desde neutral y metiera la tijera al precio objetivo: $30 frente a los $47 anteriores. El mensaje del banco va bastante más allá de un simple ajuste de valoración. La firma aplaza la historia de recuperación hasta 2028.
El movimiento no es menor. Tomando como referencia el cierre del jueves, en $35.99, el nuevo objetivo deja un recorrido bajista del 17%. Desde el BofA, ya no espera la inflexión que antes situaba en 1H27. Ahora prevé caídas de ventas hasta 2027 y ha recortado un 11% y un 12% sus estimaciones de beneficio por acción para 2027 y 2028. Su previsión para 2027, de $1.43 por acción, se queda alrededor de un 14% por debajo del consenso de Visible Alpha.
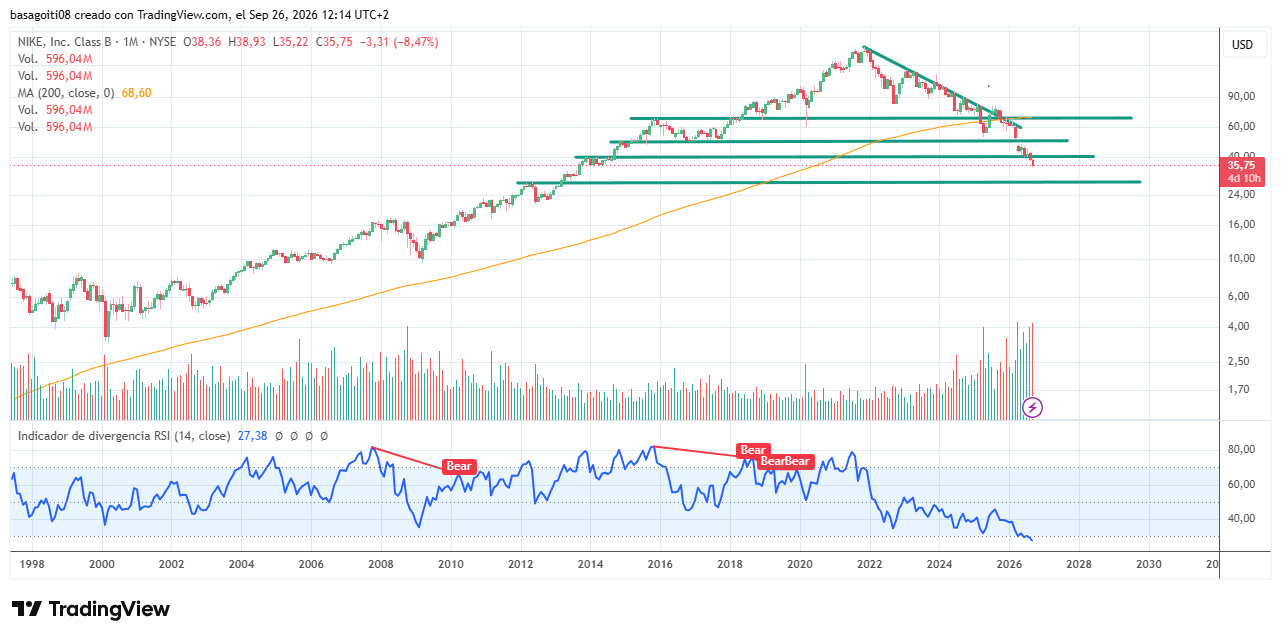
Lo que ve detrás es una mezcla incómoda: innovación de producto que aún no pesa lo suficiente, presión en el negocio de clásicos y un entorno macro y sectorial menos amable. Desde TradingPRO también adviertimos de riesgo a la baja tanto para las previsiones de beneficio por acción como para la valoración. Hasta la fotografía del dividendo se enturbia: la tasa de reparto supera el 100%, y por eso el banco baja su calificación de ingresos a 8 desde 7. La consecuencia en bolsa es clara: ya no aplica un múltiplo de 22 veces beneficio, sino de 16 veces, en línea con la media del sector.
Todo esto llega con la acción muy castigada. Nike pierde un 44% en lo que va de año y cotiza un 80% por debajo del máximo de 2021, en $177. Llama la atención que, pese a ese ajuste, BofA siga viendo margen para más compresión del múltiplo si continúan los recortes de beneficio. El banco reconoce algún avance en innovación, eso sí, pero cree que queda empequeñecido por la debilidad de las categorías casual de mayor tamaño.
Norteamérica afloja y China sigue siendo un frente abierto
En Norteamérica, el canal mayorista había sido una de las pocas piezas que aguantaban el tipo. Las ventas al por mayor crecieron un 14% en F26, mientras las ventas totales permanecían planas. El problema es que la salida real del producto al consumidor va por detrás de la entrada al canal. BofA detecta caídas en estilos clásicos y lanzamientos nuevos que no están cumpliendo expectativas. Eso pone en riesgo los libros de pedidos: el distribuidor se lo piensa dos veces antes de apostar por novedades si todavía no ve tracción.
La firma espera que esa fortaleza se enfríe ya en 2Q, cuando el negocio compare con un crecimiento del 24%, y modeliza descensos de las ventas mayoristas en Norteamérica desde 2Q hasta el resto de F27. No es un matiz menor. Cuando el mayorista empieza a pedir menos mercancía, el golpe termina llegando a toda la cadena.
China tampoco ayuda. BofA cree que el recorte de ventas online a través de socios meterá presión promocional hasta 2Q. Más adelante, Nike debería presentar la marca de forma más cohesionada en internet, pero el banco no compra todavía el relato. Ve una competencia muy intensa, más exigencia de novedad y riesgo de caídas de ventas al menos hasta F27. El viaje de campo del equipo de lujo de BofA dejó otra señal fría: demanda deportiva débil, menor tirón del running y exceso de inventario provocado por una demanda floja.
La foto del consenso aún no es tan sombría. Según Bloomberg, sobre Nike pesan 15 recomendaciones de compra, 25 de neutral y 7 de venta, con un precio objetivo a 12 meses de $46.10. Ahora bien, cuando una acción lleva meses acumulando papel y un banco retrasa la recuperación de 2027 a 2028, el mercado suele pedir pruebas, no promesas.
¡Regístrate ahora!
Obtén acceso a contenido exclusivo y mantente actualizado con las últimas noticias.