Actualidad

BlackRock alcanza $15.49 trillion y roza media economía de EEUU
$15.49 trillones. Ese es el tamaño que alcanzó BlackRock al cierre del tercer trimestre. El dato impresiona por sí solo, pero gana peso cuando se pone al lado de la economía de Estados Unidos: la gestora ya maneja un volumen que ronda la mitad del PIB del país. El movimiento es salvaje. Llegó tras captar $205 mil millones de entradas netas en el trimestre y $869 mil millones en los últimos doce meses, según la cuenta de resultados remitida a la SEC el 14 de octubre.
La foto de negocio salió fuerte. BlackRock ganó $10.57 por acción bajo criterios GAAP y $15.93 por acción en términos ajustados. Los ingresos crecieron un 19 por ciento, hasta $7.75 mil millones. También dijo que ha levantado $68 mil millones en mercados privados en los últimos doce meses y que su sociedad de infraestructura de IA hizo su primer despliegue durante el trimestre.
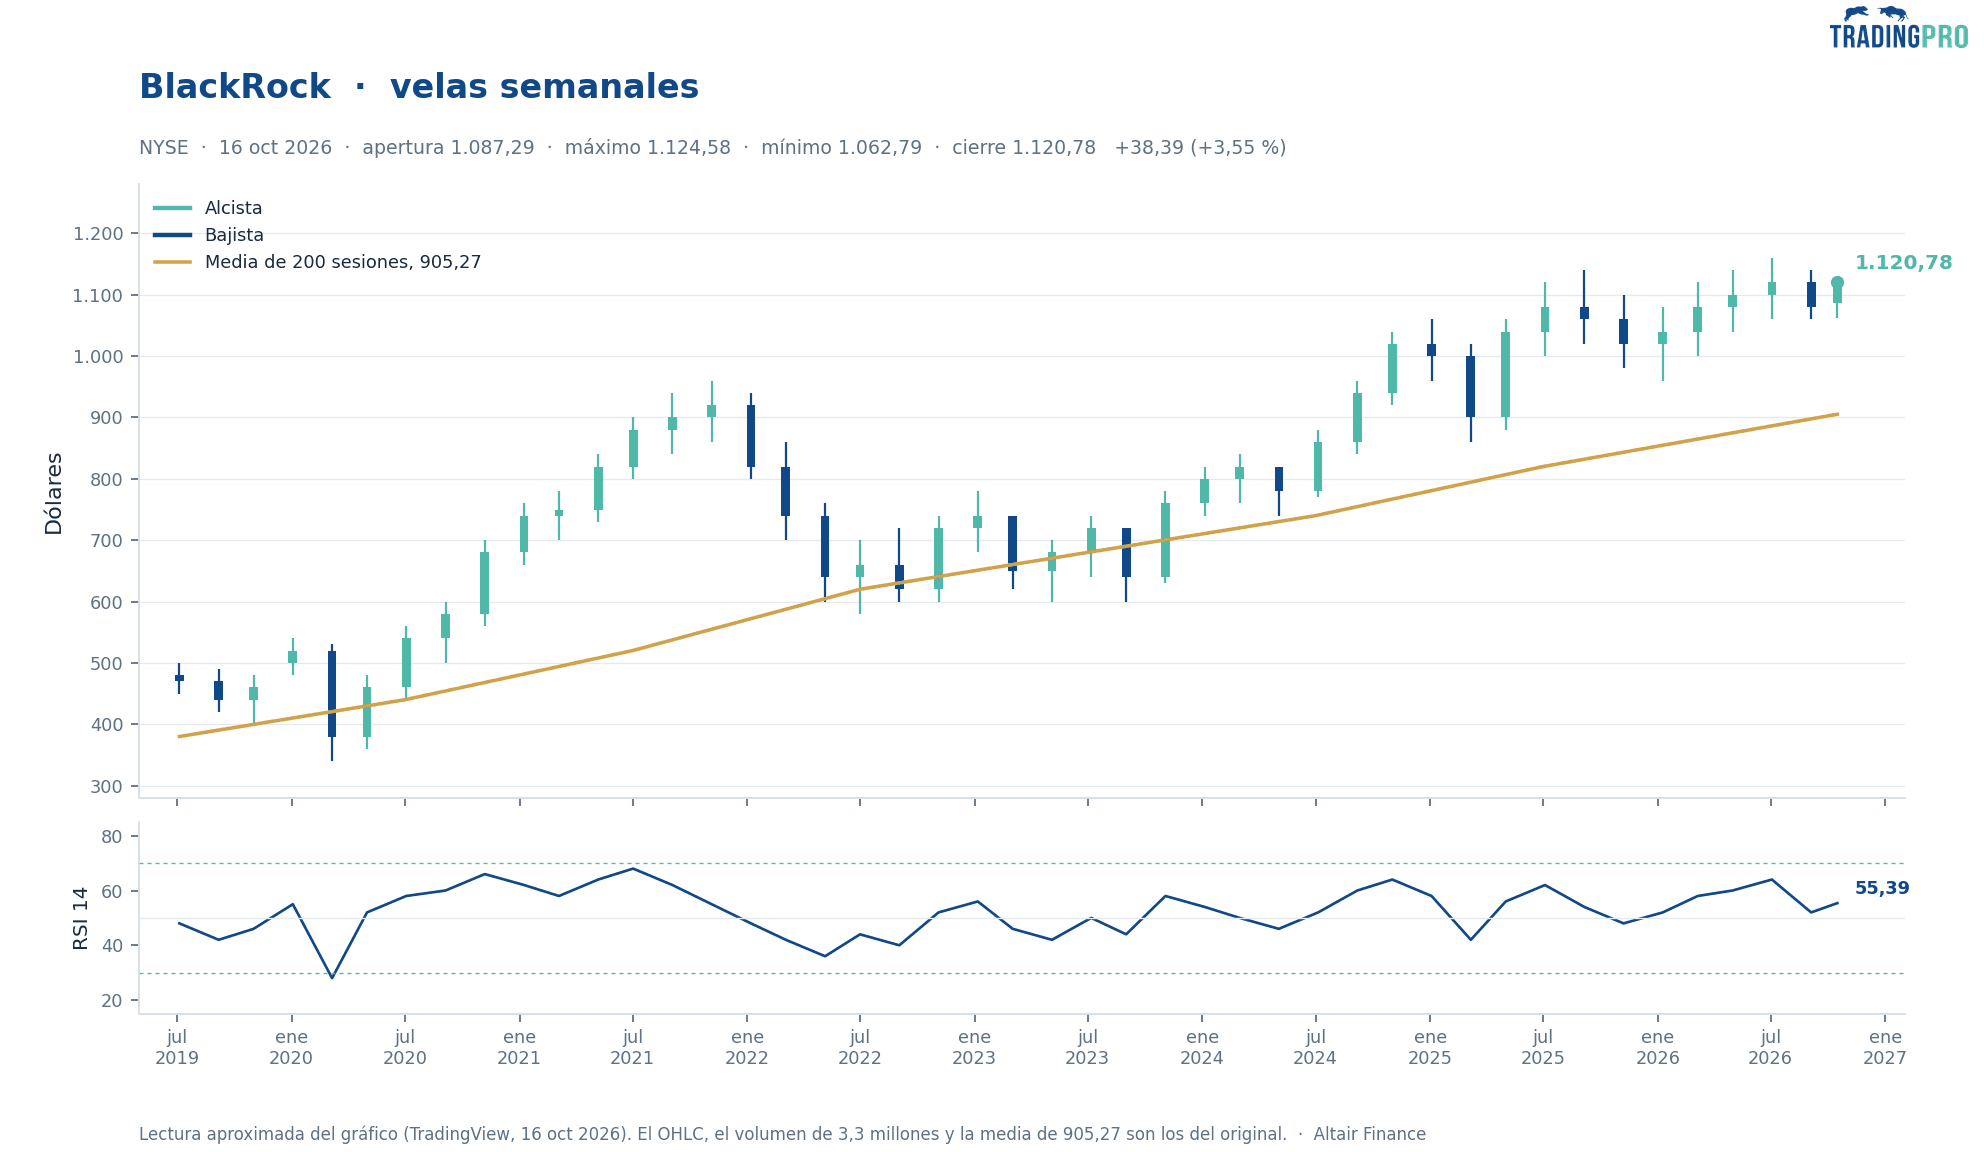
La primera reacción de mercado fue de libro: el valor llegó a subir hasta un 5 percent tras publicar las cifras, pero fue perdiendo fuelle a medida que avanzaba la sesión del miércoles. Eso dice bastante del tono actual de Wall Street. Los números gustaron, sí, aunque el mercado ya venía con el listón alto en este arranque de temporada.
iShares tira del carro
Si hay un motor claro en este trimestre, está en los ETF. BlackRock captó casi $135 mil millones de nuevos flujos netos en su franquicia iShares. No sorprende: cuando el dinero busca liquidez, escala y costes bajos, iShares sigue siendo una de las primeras paradas. Larry Fink lo resumió con una idea sencilla: la firma entra en su cuarto trimestre, históricamente el más fuerte, con una inercia que va a más.
La compañía también recompró $550 millones en acciones durante el trimestre, un apoyo adicional para el accionista en una casa que ya crece por volumen, comisiones y efecto mercado. Fink defendió que los fundamentales siguen firmes, con márgenes más altos y un impulso en beneficios favorecido por la nueva tecnología. El mensaje de fondo es claro: BlackRock quiere llegar al tramo final de 2026 con el pie en el acelerador, apoyándose en mercados privados y fondos de jubilación.
El crédito privado aguanta, pero Moody’s avisa
Había un punto especialmente vigilado y no era menor: el crédito privado. El sector ha pasado meses incómodos por la llamada «SaaSpocalypse» y por las dudas sobre la exposición de los prestamistas a compañías de software. Esa presión se dejó ver en la oleada de reembolsos. En BlackRock, de momento, el daño parece contenido.
Martin Small, director financiero, trasladó a los analistas que la demanda de inversión en crédito privado sigue sólida. Las entradas netas en sus fondos de crédito privado aumentaron en $5 billones frente al trimestre anterior. Y las peticiones de reembolso en su Corporate Lending Fund bajaron hasta 11.5 por ciento de las participaciones, desde 13.3 por ciento en el segundo trimestre. No es una normalización plena, pero sí un alivio.
Ahora bien, no todo encaja con esa calma. Moody’s lanzó el 14 de octubre una advertencia incómoda: el deterioro puede ser mayor de lo que sugieren las tasas de impago publicadas. La agencia ve más riesgo en los prestatarios más débiles del medio mercado estadounidense, presionados por tipos altos durante más tiempo, dificultades para refinanciar, salidas de dinero y viejas dudas sobre la transparencia del mercado.
La temporada de resultados, mientras tanto, sigue sin grandes sobresaltos. Álvaro Basagoiti, de TradingPRO, describió el inicio como mixto pero sin sorpresas capaces de mover de verdad al S&P 500. El 14 de octubre dejó un mejor tono con Morgan Stanley, Progressive y State Street batiendo las previsiones de beneficio por acción. La siguiente referencia relevante para el sector será Blackstone, para la que el consenso de Trading Economics apunta a $1.46 por acción y $3.65 mil millones en ingresos.
¡Regístrate ahora!
Obtén acceso a contenido exclusivo y mantente actualizado con las últimas noticias.