Actualidad

Aschenbrenner prepara el regreso de su fondo con más apalancamiento
Cuatro meses después de pasar de gestionar un fondo de inteligencia artificial de más de 20.000 millones de dólares a protagonizar una liquidación de urgencia, Leopold Aschenbrenner vuelve a estar en el mercado. Y no precisamente para vender prudencia. Según el Financial Times, el gestor de 25 años ha mantenido conversaciones recientes con intermediarios financieros e inversores sobre una nueva versión de Situational Awareness que incluiría capital fresco y el regreso al apalancamiento.
«No queda bien hacer saltar por los aires un fondo repetidamente».
La frase, atribuida por el Financial Times a uno de sus inversores, resume perfectamente el problema. El movimiento no es menor, especialmente porque llega apenas dos meses después de que intentara recuperar las pérdidas mediante opciones de compra muy alejadas de su precio de ejercicio sobre los mismos valores que ya le habían causado problemas anteriormente. Sorprende, además, que esta vuelta al endeudamiento en los mercados llegue después de haber prometido en julio que dejaría de recurrir a la financiación bancaria para amplificar sus apuestas.
Del libro público a la revancha con opciones
El primer golpe fue considerable. En pleno auge de los fabricantes de chips y las empresas de memoria, los costes de financiación de los contratos de permuta de rentabilidad total se dispararon en junio. A finales de julio, Situational Awareness había saltado por los aires: sus activos pasaron, según la información publicada, de 45.000 millones a 10.000 millones de dólares en menos de un mes. Buena parte de sus posiciones cotizadas acabaron en manos de Citadel con descuento, con el objetivo de devolver el dinero a prestamistas como Goldman Sachs y JPMorgan. El Financial Times contó en septiembre que Goldman se embolsó más de 200 millones de dólares en comisiones gracias a este cliente. Ken Griffin tampoco salió mal parado: el fondo insignia de Citadel subió un 6% en julio gracias a aquella operación.
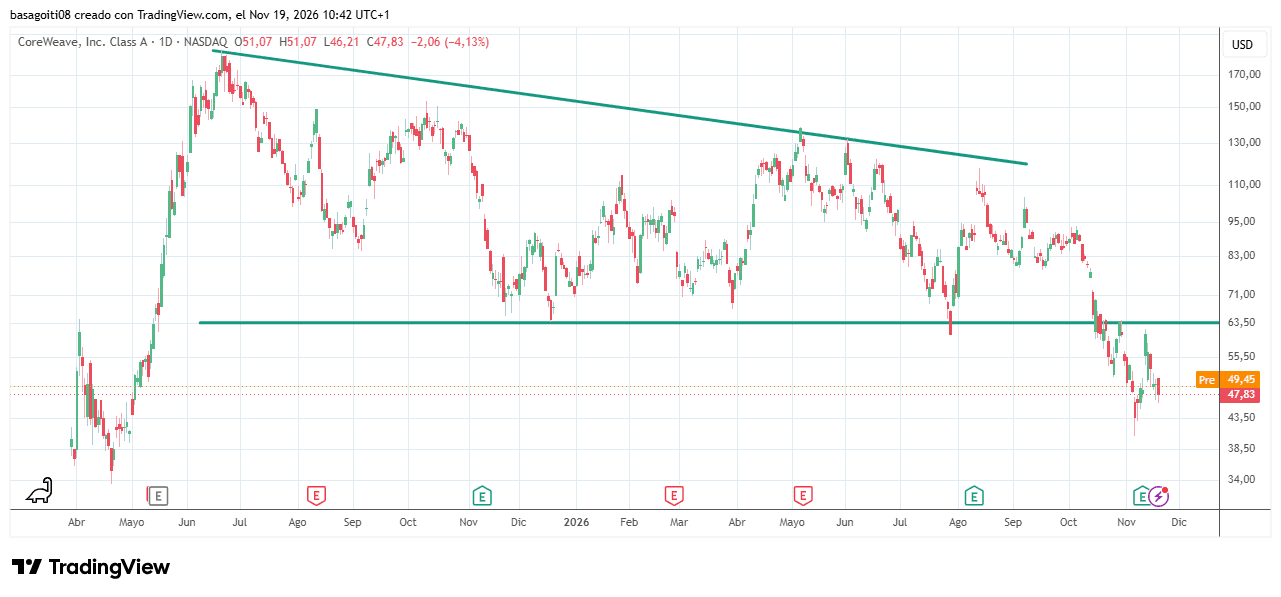
Después llegó la clásica operación de revancha. A comienzos de septiembre, Charlie McElligott, de Nomura, detectó a un comprador misterioso que había gastado alrededor de 315 millones de dólares en primas por opciones de compra flexibles con vencimiento en enero, muy alejadas de su precio de ejercicio, sobre AMD, Bloom Energy, CoreWeave, un fondo cotizado de memoria DRAM, Intel, SK Hynix y Sandisk. Dos días después, el Financial Times confirmó que Situational Awareness estaba reconstruyendo posiciones precisamente en AMD, Intel, SK Hynix, Sandisk y CoreWeave. Ese mismo día, el diario añadió otro dato incómodo: JPMorgan había dejado de concederle financiación.
No todo salió mal en ese segundo intento. Una semana más tarde, alguien pagó unos 100 millones de dólares en primas por opciones de compra con vencimiento a dos semanas. Y esta vez acertó. El 2 de octubre, Micron cerró a 1.074,89 dólares, Sandisk a 1.719,99 dólares, Marvell a 272,29 dólares e Intel a 119,33 dólares, todos ellos por encima de sus respectivos precios de ejercicio. Si se hubieran mantenido hasta el vencimiento, aquellas primas de 96 millones de dólares habrían alcanzado un valor intrínseco aproximado de 142 millones, lo que supone una rentabilidad cercana al 47% en apenas dos semanas. Poca broma.
El problema llegó después. El informe 13F correspondiente al cierre del trimestre mostró que, tras la liquidación de julio, la cartera de posiciones cotizadas se había reducido de 20.240 millones a 1.580 millones de dólares, con 21 de sus 26 posiciones cerradas. Y de lo poco que quedaba, el 66% estaba concentrado en opciones de compra: Bloom Energy, con 389 millones de dólares en exposición nocional después de multiplicar su posición por diez; Nebius, con 333 millones; Sandisk, con 183 millones; y un fondo cotizado de memoria, con 140 millones. A ello se sumaba una posición de 441 millones de dólares en SharonAI.
Octubre y noviembre terminaron de complicar la situación. Según los servicios de intermediación preferente de Goldman Sachs, el saldo neto comprador acumulado por los fondos de inversión libre en acciones de inteligencia artificial desde principios de 2025 había quedado completamente borrado. La asignación neta a la IA a escala global cayó del 31,7% registrado en junio al 26,1% a mediados de octubre. Desde el 30 de septiembre, todos los activos subyacentes de aquella cartera acumulaban caídas de entre el 36% y el 58%.
Más estructura, la misma pregunta
Ahora Aschenbrenner quiere volver a intentarlo. Ha retomado las conversaciones con Jefferies, que anteriormente lo había rechazado al considerar que el fondo no estaba suficientemente cubierto, y también trabaja con Clear Street. El plan contempla captar más capital externo durante el próximo año.
Llama la atención que uno de los inversores que habló recientemente con la gestora resumiera así el aprendizaje obtenido: «Lo único que han aprendido es que necesitan ajustar un poco más su gestión del riesgo». Una conclusión bastante modesta después de lo que el Financial Times calificó como la mayor pérdida de la historia de la industria de los fondos de inversión libre.
Al menos, hay algunos intentos de poner orden. La plantilla ha crecido hasta alcanzar unas 30 personas, frente a las ocho que figuraban en un registro de junio, y el fondo está buscando incorporar a un director de riesgos. Sin embargo, hay otro detalle que merece atención: Goldman Sachs y JPMorgan le concedieron financiación pese a su limitada experiencia operativa. Muchas comisiones durante la subida y poco colchón cuando llegó la limpieza.
Conviene separar la tesis de inversión de su ejecución. Su ensayo sobre inteligencia artificial acertó al anticipar antes que muchos otros la carrera por la capacidad de computación, el cuello de botella energético y el enorme ciclo de inversión en bienes de equipo que estaba por venir. Otra cosa muy distinta fue la gestión del riesgo. En ese terreno, su historial es bastante menos brillante.
Pese a todo, Situational Awareness todavía gestiona más de 10.000 millones de dólares, principalmente en inversiones privadas, incluida una participación valorada en aproximadamente 5.000 millones en Anthropic. Esto explica que todavía encuentre inversores dispuestos a confiar en el proyecto.
Wall Street suele perdonar bastante cuando detecta una gran historia de crecimiento. El mercado, sin embargo, observará con lupa cualquier nuevo aumento de la financiación mediante contratos de permuta de rentabilidad total si esta segunda etapa de Aschenbrenner empieza a adquirir verdadero tamaño.
¡Regístrate ahora!
Obtén acceso a contenido exclusivo y mantente actualizado con las últimas noticias.