Actualidad
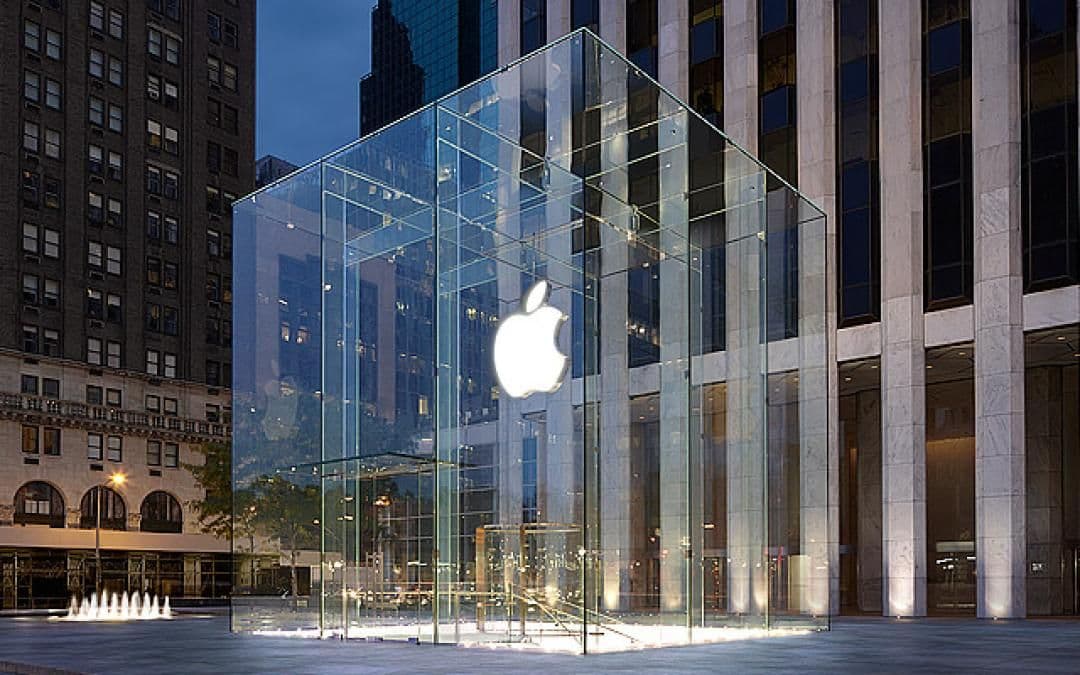
Apple cotiza a 40x beneficios y ya no parece intocable
Apple cotiza a 40 veces sus beneficios. Ahí está el meollo. No porque el negocio se haya roto —ni mucho menos—, sino porque, a estos precios, el mercado no está comprando un gigante maduro: está comprando la idea de que en Cupertino todo sigue funcionando sin fricciones.
La cotización acompaña. Las acciones suben un 28% en lo que va de año y un 133,8% en los últimos cinco años. La caja sigue entrando a raudales y Wall Street continúa tratando a Apple como un valor intocable. El movimiento no es menor: en 2014 rondaba los 20 dólares por acción, ajustados por los desdoblamientos de títulos, y desde entonces se ha multiplicado por unas 15 veces. En aquel momento, Google, Microsoft y Apple cotizaban a 15, 15 y 13 veces sus beneficios, respectivamente. Hoy Apple juega en otra liga de valoración.
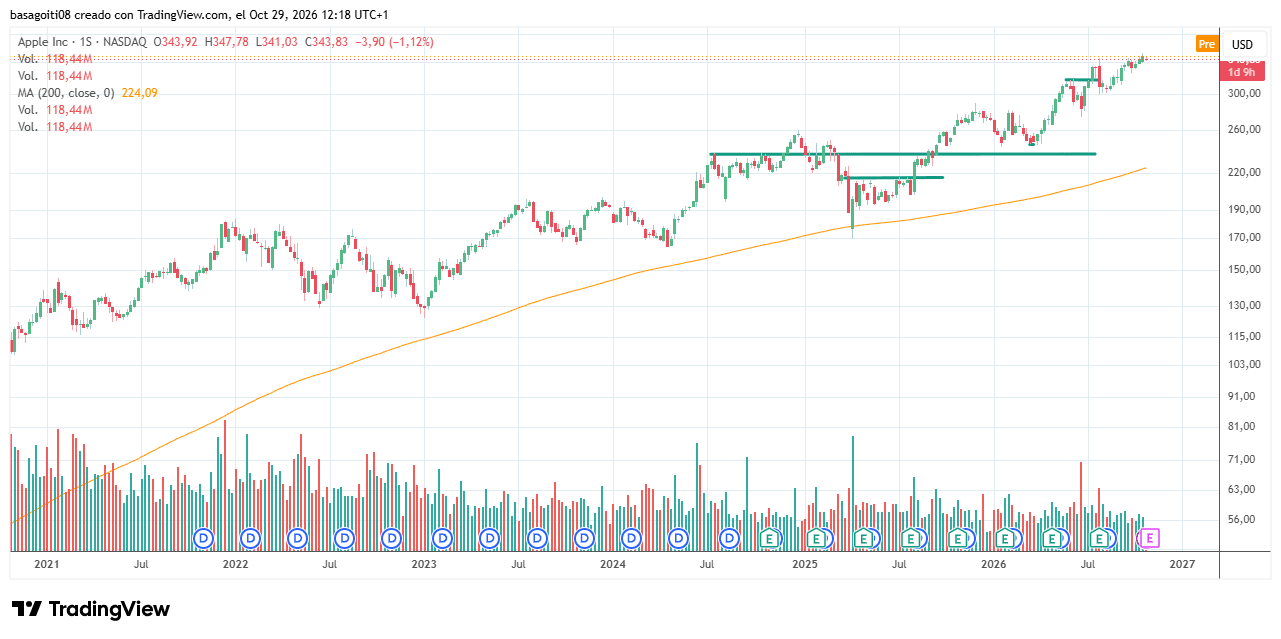
La duda no está en la fidelidad de sus clientes, que sigue siendo enorme, ni en la fortaleza de su ecosistema, que continúa siendo una barrera de entrada formidable. La cuestión es otra: si Apple sigue mereciendo una valoración casi perfecta cuando sus últimas apuestas muestran más concesiones de las que la compañía solía permitirse. Del iPhone Duo a una Siri que sigue yendo por detrás
El ejemplo que más ruido hace es el iPhone Duo, la entrada de Apple en el mercado de los móviles plegables. La crítica es severa: cerrado, el dispositivo parece irregular y aparatoso; abierto, aparece una marca visible en la pantalla, precisamente en un producto en el que Apple antes se distinguía por no sacar al mercado nada que pareciera inacabado. Ese era su viejo truco: llegar tarde, sí, pero mejorar radicalmente el diseño y la experiencia de uso de toda una categoría. Si el Duo se parece más a un compromiso de ingeniería que a una solución definitiva, la comparación con la Apple de Steve Jobs y Jony Ive surge por sí sola.
Las Vision Pro siguen una trayectoria parecida. Tecnología potente, sí; producto de masas, de momento, no. El precio de 3.499 dólares, la batería externa y el formato siguen transmitiendo la sensación de estar ante un experimento caro, más que ante la siguiente gran revolución de los dispositivos electrónicos de consumo. Apple no desglosa las unidades vendidas, pero la percepción del mercado es clara: las gafas de realidad mixta no han encontrado el tirón comercial del iPhone, el Watch o los AirPods.
La inteligencia artificial aprieta todavía más ese debate. Apple Intelligence ha avanzado y la apuesta por la privacidad y el procesamiento directamente en el dispositivo tiene sentido. Ahora bien, la compañía llega a esta ola a rebufo de sus competidores. OpenAI avanza con ChatGPT, Google integra Gemini y Anthropic gana peso en las herramientas profesionales, mientras Apple todavía arrastra el lastre de una Siri que lleva más de una década sin parecer estar a la altura. Llama la atención porque, por su base de usuarios, sus propios chips y el control del sistema operativo, pocas empresas estaban tan bien posicionadas para hacer que la inteligencia artificial resultara útil en el día a día.
El riesgo no es Apple, sino lo que el mercado paga por Apple
Conviene separar el negocio de su valoración. Apple sigue siendo una máquina formidable de generar caja y su división de servicios aporta ingresos recurrentes y márgenes elevados. Bajo el liderazgo de Tim Cook, además, la compañía se convirtió en una apisonadora operativa. Nada de eso está en discusión. Lo que sí está en juego es cuánto margen de seguridad tiene el inversor si el mercado decide que Apple ya no merece cotizar a 40 veces sus beneficios.
Las cuentas son sencillas y bastante elocuentes. A 40 veces sus beneficios, la rentabilidad de los beneficios sobre el precio de la acción es del 2,5%. Si los beneficios no cambiaran y el mercado redujera la valoración de 40 a 30 veces los beneficios, la acción caería un 25%. Si bajara a 25 veces, el retroceso sería del 37,5%. Y si descendiera a 20 veces, el desplome alcanzaría el 50%, sin que Apple perdiera un solo dólar de beneficio anual. Ese es el punto incómodo: no hace falta que el negocio se estropee para que el inversor sufra pérdidas importantes en bolsa; basta con que los grandes inversores dejen de tratarla como una compañía incapaz de fallar.
Y eso importa todavía más porque Apple está en todas partes: fondos indexados, planes de pensiones, fondos de gestión activa y fondos cotizados. Si cambia la percepción del mercado, el golpe no se queda únicamente en la acción. Apple no ha dejado de ser Apple. Eso sí, a este precio el mercado le exige seguir pareciendo infalible. Y esa etiqueta, a la vista de la evolución de sus productos y de su posición en la carrera por la inteligencia artificial, ya no parece tan sólida como antes.
¡Regístrate ahora!
Obtén acceso a contenido exclusivo y mantente actualizado con las últimas noticias.